Saltar al contenido

Los propietarios de viviendas en Florida pueden pagar las mejoras de su hogar con efectivo, un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria (HELOC), un préstamo personal, un préstamo garantizado por el gobierno o una contribución especial (PACE) incluida en la factura del impuesto predial.
Los programas estatales, como el reembolso del impuesto sobre las ventas para el refuerzo de la vivienda, el programa My Safe Florida Home y los descuentos en los seguros, pueden reducir el coste real del proyecto.
Esta guía compara las formas de pago de cada opción, los riesgos que conlleva y cuándo es conveniente, para que puedas elegir la más adecuada antes de firmar un contrato. Cada sección incluye un enlace a una guía más detallada si necesitas más información.
Comparación de opciones de financiación para mejoras del hogar en Florida
Las opciones de financiamiento para mejoras del hogar difieren principalmente en dos aspectos: la forma de pago y la garantía del préstamo. La tabla resume cada una de ellas utilizando las descripciones de la Oficina de Protección Financiera del Consumidor, el Departamento de Vivienda y Desarrollo Urbano (HUD) y la legislación de Florida que se citan a continuación.
| Opción | Cómo pagar | ¿Qué lo respalda? | Se ajusta mejor cuando |
|---|---|---|---|
| Efectivo o ahorros | Nada que devolver | Nada | Puedes pagar y aun así mantener un fondo de emergencia. |
| préstamo con garantía hipotecaria | Pagos regulares sobre una suma global | Tu hogar | Un gran proyecto con un precio conocido. |
| Línea de crédito hipotecario | Recoja fondos según los necesite y luego devuélvalos; la tasa suele ser ajustable. | Tu hogar | Un proyecto realizado por fases |
| Préstamo personal | Pagos periódicos fijos | Normalmente nada; algunos están protegidos. | Un proyecto más pequeño o con poco capital |
| FHA 203(k) | Parte del pago de su hipoteca | La hipoteca de la casa | Comprar o refinanciar una vivienda que necesita reformas. |
| Título I del HUD | Pagos al prestamista | Préstamo del prestamista asegurado por HUD. | Mejoras sin refinanciación completa |
| PASO | Evaluación en su factura de impuestos sobre la propiedad | Un gravamen equivalente a los impuestos del condado. | Mejoras que cumplen los requisitos cuando se autoriza un programa local. |
USA Home Improvement no otorga préstamos. Es posible que haya financiamiento disponible para propietarios calificados a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación, por lo que Consulte las opciones de financiación para propietarios que cumplan los requisitos. antes de elegir.
Cómo pagar las mejoras del hogar con efectivo o ahorros
Pagar en efectivo o con ahorros es la forma más económica de financiar una reforma en el hogar, ya que no hay intereses, ni gravámenes, ni trámites. La desventaja es que el dinero se pierde si surge algún imprevisto, como una tormenta, la pérdida del empleo o una factura médica.
Pagar en efectivo es la mejor opción cuando puedes cubrir el precio total y aún así tener un fondo de emergencia. Muchos propietarios combinan ambas opciones: ahorran para el pago inicial y parte de la reforma, y solicitan un préstamo para el resto.
Antes de decidir cuánto efectivo utilizar, pregunte cómo se detallan los pagos en el contrato. Un cronograma escrito, vinculado a hitos como el permiso, la entrega y la inspección final, le indicará cuándo vence cada pago.
Préstamos con garantía hipotecaria y líneas de crédito con garantía hipotecaria: Cómo obtener un préstamo utilizando su vivienda como garantía.
Tanto un préstamo con garantía hipotecaria como una línea de crédito con garantía hipotecaria (HELOC) le permiten obtener un préstamo utilizando el valor de su vivienda como garantía, por lo que su casa sirve de aval.
El La Oficina de Protección Financiera del Consumidor explica Un préstamo con garantía hipotecaria es una cantidad específica que se paga en un solo pago, mientras que una línea de crédito con garantía hipotecaria (HELOC) es una línea de crédito de la que se puede disponer varias veces hasta un límite determinado.
Las tasas de las líneas de crédito con garantía hipotecaria (HELOC) suelen ser variables, por lo que su pago puede cambiar de un mes a otro. Un préstamo con garantía hipotecaria puede tener una tasa fija o variable, lo cual es conveniente para un proyecto específico con un precio conocido, como la reparación completa del techo o el reemplazo de todas las ventanas de la casa.
Si ya tiene una hipoteca, cualquiera de las dos es una segunda hipoteca que paga además de la primera. La CFPB advierte que debería Solo solicita una línea de crédito hipotecaria si estás seguro de que puedes mantener el ritmo. con los pagos, porque atrasarse podría costarle su casa.
Los préstamos con garantía hipotecaria y los préstamos PACE a menudo se comparan entre sí para el mismo proyecto. Nuestra guía sobre Cómo se compara una evaluación PACE con el valor de la vivienda. Colócalos uno al lado del otro.
Préstamos personales para pequeños proyectos de mejora del hogar
Un préstamo personal es una cantidad fija que se paga en cuotas regulares y fijas, y muchos no requieren garantía, por lo que su vivienda no sirve como aval. Esto lo convierte en una opción común para proyectos pequeños o para propietarios que aún no tienen mucho capital acumulado en su vivienda.
Debido a que un préstamo sin garantía conlleva más riesgo para el prestamista, la CFPB señala que puede tener una tasa de interés más alta que un préstamo con garantía. Los préstamos personales a plazos también pueden incluir tarifas como las de originación y las de pago atrasado, lo cual incrementa el costo.
Compara las ofertas de préstamos personales según la tasa de interés anual (TAE) y el total de todos los pagos, no solo según la cuota mensual. Un plazo más largo reduce cada cuota, pero generalmente aumenta el monto total a pagar.
Préstamos garantizados por el gobierno: FHA 203(k) y Título I
Dos programas del HUD (Departamento de Vivienda y Desarrollo Urbano de EE. UU.) aseguran a los prestamistas que financian reparaciones de viviendas, lo que puede facilitar el acceso a propietarios que no cumplen con los requisitos para un préstamo estándar. Aun así, la solicitud debe realizarse a través de un prestamista privado que participe en el programa.
- FHA 203(k): el Programa de hipotecas de rehabilitación 203(k) Incluye el costo de las reparaciones en la hipoteca al comprar o refinanciar una vivienda unifamiliar o de hasta cuatro unidades. Es ideal para casas antiguas en Florida que necesitan techo, ventanas o puertas nuevas al momento de la compra.
- Préstamos para mejoras de propiedades del Título I: HUD Programa del Título I Este seguro cubre los préstamos para mejoras en una vivienda que ya posee, sin necesidad de refinanciar la hipoteca. Los límites y plazos de los préstamos los establece el Departamento de Vivienda y Desarrollo Urbano (HUD), así que consulte con el prestamista para obtener las cifras vigentes.
Ambos programas se rigen por las normas del prestamista y del HUD en cuanto a la propiedad, el contratista y la documentación. Consulte con un prestamista participante con anticipación, ya que los trámites de aprobación pueden demorar el inicio de las obras.
Financiamiento PACE en Florida
PACE permite que un propietario de vivienda en Florida financie mejoras que califiquen a través de una evaluación no ad valorem recaudada con los impuestos a la propiedad. Sección 163.081 de los Estatutos de Florida, La tasación registrada constituye un gravamen de igual jerarquía que los impuestos del condado.
Un programa PACE solo puede operar donde el condado o la ciudad lo haya autorizado mediante ordenanza o resolución. Las mejoras que califican para las viviendas se enumeran en Sección 163.08, y entre ellas se incluyen la reparación, la sustitución o la mejora de un tejado.
También incluyen la sustitución de ventanas o puertas, incluidas las de garaje, por ventanas o puertas resistentes a impactos o huracanes. Ver ¿Qué proyectos de vivienda califican para el programa Florida PACE? para ver la lista completa.
La ley de Florida también protege a los propietarios antes de firmar un acuerdo PACE. Entre otras medidas, la tasación total generalmente no puede exceder el 20 por ciento del valor justo de la vivienda, el pago anual no puede exceder el 10 por ciento de los ingresos del hogar y se dispone de 3 días hábiles para cancelar el acuerdo.
Nuestra guía sobre Cómo funciona la financiación PACE en Florida Revisa cada paso y cada comprobación.
Las divulgaciones requeridas incluyen el interés, la TAE estimada y una advertencia de que un prestamista puede exigir el pago total cuando venda o refinancie. Para el lado del costo, lea ¿Qué determina las tasas de interés y las comisiones de PACE?. Para una venta futura, lea sobre refinanciar o vender una casa con PACE.
El tratamiento fiscal y la disponibilidad fuera de Florida son cuestiones distintas. Consulte con un profesional de impuestos y vea si los pagos de PACE son deducibles de impuestos, o comprobar ¿Qué estados ofrecen financiación PACE? si posee propiedades en otros lugares.
Programas que reducen el costo neto de ventanas y puertas resistentes a impactos
Existen tres programas en Florida que pueden reducir el costo de las ventanas y puertas resistentes a impactos una vez finalizada la instalación, independientemente de la forma de pago. Estos programas son independientes de las opciones de financiamiento y entre sí, y cuentan con sus propias normas y trámites.
Reembolso del impuesto sobre las ventas por endurecimiento de viviendas en Florida
Los propietarios de viviendas en Florida pueden recuperar hasta 1500 dólares en total del impuesto sobre las ventas pagado por ventanas, puertas y puertas de garaje resistentes a impactos compradas entre el 1 de julio de 2026 y el 30 de junio de 2029.
Para calificar, la vivienda debe ser construida en el sitio y estar registrada como vivienda principal, con un valor justo no superior a $700,000 en el registro del tasador de propiedades, según el Departamento de Ingresos de Florida. Publicación de información tributaria 26A01-09.
Primero debe pagar el impuesto completo y luego solicitar el reembolso con los formularios DR-26S y DR-26HH, antes del 30 de septiembre de 2029. Conserve los recibos que demuestren el pago del impuesto sobre las ventas de Florida.
Cada propietario solo puede reclamar por una propiedad, y si su contratista compra los productos, pídale el recibo que muestre el impuesto sobre las ventas de Florida que pagó. Lea Cómo funciona el reembolso del impuesto sobre las ventas en Florida para los formularios y los pasos.
Subvenciones para mi hogar seguro en Florida
My Safe Florida Home, administrado por el Departamento de Servicios Financieros de Florida, ofrece inspecciones gratuitas para la mitigación de daños por viento y dos tipos de subvenciones para mejoras de seguridad aprobadas: subvenciones con contrapartida y subvenciones para personas de bajos ingresos que no requieren contrapartida. Las mejoras elegibles incluyen ventanas, puertas y puertas de garaje resistentes a impactos.
Es Preguntas frecuentes del programa Indica que las subvenciones están sujetas a la asignación presupuestaria legislativa y se abonan una vez finalizado el trabajo.
La vivienda necesita una exención de impuestos sobre la propiedad y debe cumplir con los límites del programa en cuanto a antigüedad y valor asegurado. Puede elegir un contratista y obtener un presupuesto, pero no comience ningún trabajo antes de recibir la notificación oficial de aprobación de la subvención.
Descuentos en seguros tras una inspección de mitigación de daños por viento
Ley de Florida (sección 627.0629) exige a las aseguradoras que ofrezcan descuentos por características que reduzcan los daños causados por el viento. Un inspector registra esas características en el Formulario Uniforme de Inspección para la Verificación de Medidas de Mitigación (OIR-B1-1802).
Los descuentos varían de una aseguradora a otra y de una casa a otra. Después de que las nuevas ventanas y puertas pasen la inspección final, complete un nuevo formulario y luego vea Mejoras en el hogar que pueden reducir las tarifas del seguro. para los artículos del formulario.
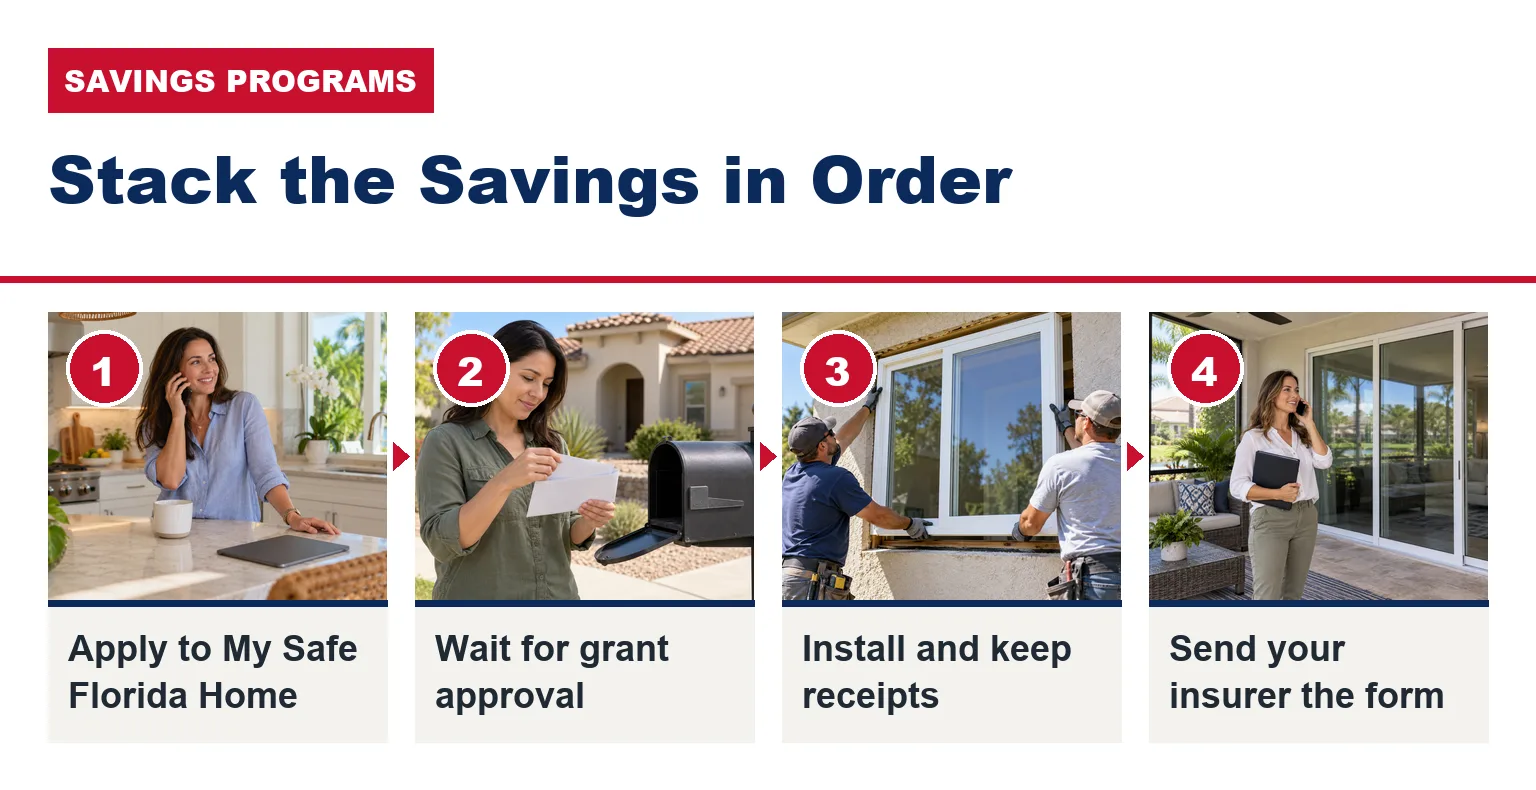
El orden es importante al combinar estos programas. Si desea una subvención, solicítela primero a My Safe Florida Home, ya que el programa asigna su propio inspector. Espere la aprobación de la subvención antes de comenzar cualquier trabajo.
Luego, instale el sistema y guarde los recibos para el reembolso del impuesto sobre las ventas. Tras la inspección final, complete un nuevo formulario de mitigación de daños por viento y envíelo a su aseguradora.
Comparar Ventanas resistentes a impactos de ES Windows para viviendas en el sur de Florida. Cuando planifique qué aberturas reemplazar.
Cómo elegir la financiación adecuada para las reformas del hogar
La forma de pago más adecuada depende del tamaño del proyecto, del valor de su vivienda y del tiempo que planea quedarse. Tome estos factores como punto de partida y luego compare las ofertas por escrito.
- Elige efectivo o ahorros cuando puedas pagar la totalidad y aún así mantener un fondo de emergencia.
- Elija un préstamo con garantía hipotecaria Para un proyecto grande con precio fijo, si tienes capital propio e ingresos estables.
- Elija una línea de crédito con garantía hipotecaria (HELOC). Para trabajos realizados por fases, como ventanas este año y puertas el año que viene, si puede asumir un modelo de pago variable.
- Elige un préstamo personal para un proyecto más pequeño, o cuando tienes poco capital propio y quieres mantener tu casa fuera del préstamo.
- Considere un préstamo FHA 203(k). cuando compras o refinancias una casa que necesita reparaciones.
- Considere PACE Para mejoras que cumplan los requisitos y para las que exista un programa local autorizado, lea atentamente toda la información divulgada y compruebe cómo funcionaría una venta o una refinanciación.
Los trabajos urgentes siguen reglas diferentes, porque un techo con goteras o una ventana rota después de una tormenta no pueden esperar una subvención o una aprobación prolongada. Para ese caso, lea nuestra guía sobre Opciones de financiación para reparaciones urgentes del hogar, y vea nuestro Servicios de reparación y reemplazo de techos.
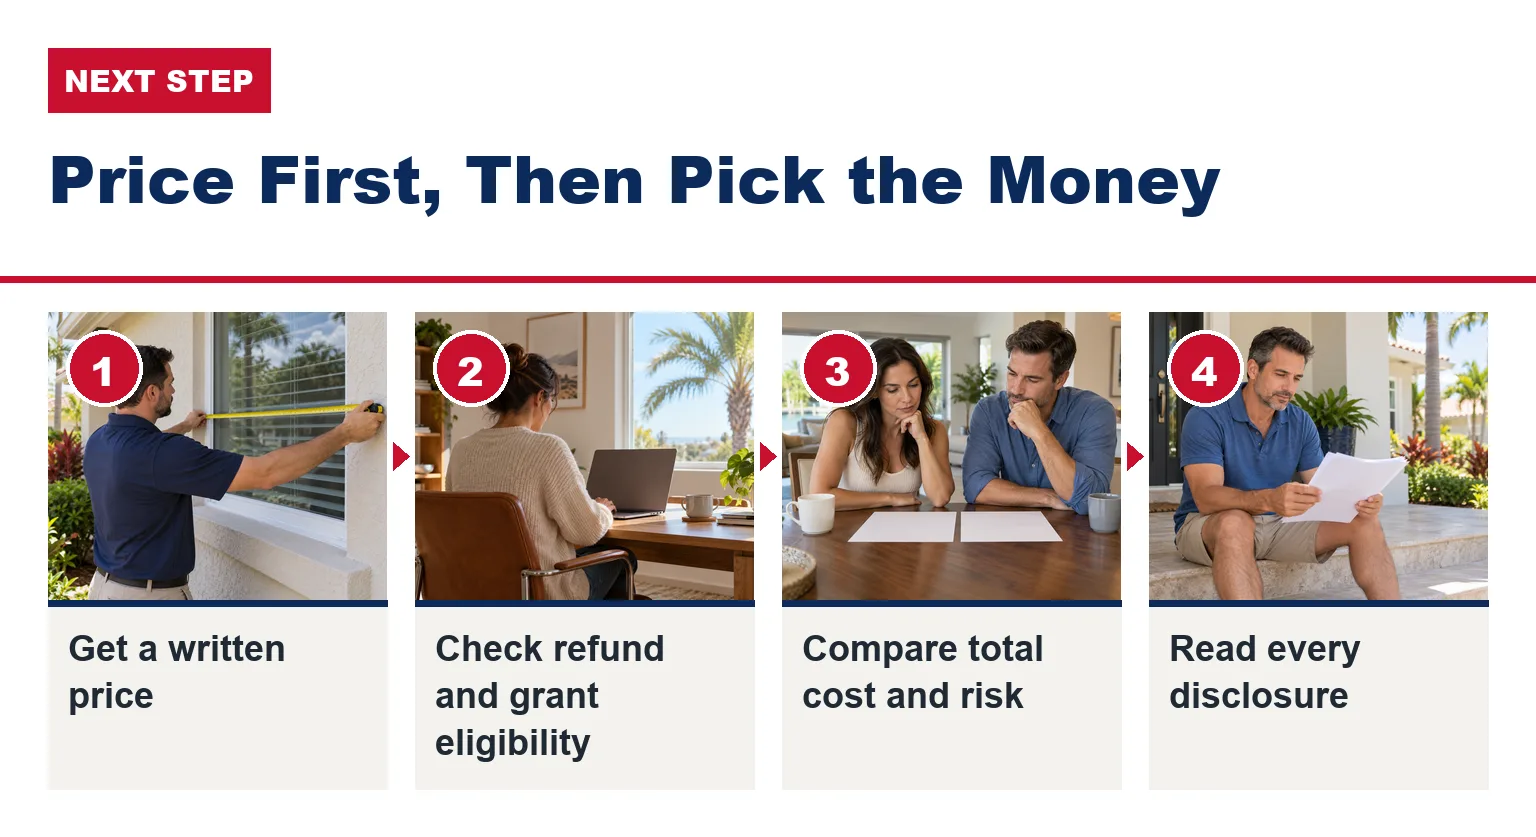
Sea cual sea su elección, obtenga primero el precio del proyecto por escrito. Una oferta de financiación solo tiene sentido una vez que conozca el coste total de las aberturas, los productos y la instalación necesarios.
Preguntas frecuentes sobre financiación para mejoras del hogar
¿USA Home Improvement ofrece financiación?
No. USA Home Improvement no ofrece financiamiento directamente. Los propietarios que cumplan con los requisitos pueden obtener financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación, así que consulte las opciones disponibles al solicitar su presupuesto.
¿Existe algún crédito fiscal federal para ventanas resistentes a impactos?
No. El crédito federal para mejoras de eficiencia energética en el hogar (sección 25C) finalizó para las propiedades puestas en servicio después de 2025, según Las directrices del IRS sobre la ley tributaria de 2025. El reembolso del impuesto sobre las ventas de Florida es un programa estatal independiente.
¿Puedo combinar una subvención de My Safe Florida Home con el reembolso del impuesto sobre las ventas?
Sí. My Safe Florida Home indica que recibir tanto una subvención como el reembolso del impuesto sobre las ventas no constituye un conflicto de intereses y que no administra el reembolso. Son programas independientes con solicitudes independientes, así que siga las normas de cada programa y guarde todos los recibos.
¿Debo pagar el precio total del proyecto antes de recibir la subvención?
Para una subvención equivalente de My Safe Florida Home, sí. Las preguntas frecuentes del programa indican que las subvenciones equivalentes se pagan mediante reembolso una vez finalizado el trabajo, con una factura pagada en su totalidad. Planifique primero cómo cubrirá el precio total, ya sea con ahorros o financiación.
Su siguiente paso: Calcule el precio del proyecto y luego compare las formas de pago.
Para empezar, solicita un presupuesto por escrito y, antes de elegir, verifica si cumples con los requisitos para reembolsos o subvenciones. Compara el costo total y los riesgos entre dos o tres opciones de pago. Lee atentamente toda la información antes de firmar cualquier documento relacionado con tu vivienda.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y lleva más de 15 años prestando sus servicios a propietarios de viviendas en Florida. Todos los proyectos cuentan con los permisos necesarios y nuestro equipo de instalación posee la certificación directa del fabricante.
Llamar (877) 554-6373 o Solicita tu presupuesto gratuito y sin compromiso. para ventanas resistentes a impactos, puertas resistentes a impactos o techos.