Saltar al contenido
En Florida, el financiamiento PACE cubre las mejoras del hogar que cumplan con los requisitos a través de un programa autorizado por su condado o ciudad, y usted lo reembolsa como un cargo no ad valorem en su factura de impuestos a la propiedad. Este cargo constituye una carga sobre la vivienda, registrada en los archivos públicos del condado.
Las normas se encuentran en las secciones 163.08 a 163.087 de los Estatutos de Florida. Esta guía explica quién puede ofrecer el programa PACE, qué debe verificar el programa e informarle antes de que firme, cómo cancelarlo y qué añade la norma federal de Veracidad en los Préstamos.
¿Qué es el financiamiento PACE según la ley de Florida?
El estatuto de Florida no utiliza la palabra PACE. Llama a los proyectos “mejoras calificadas” y al prestamista “administrador del programa”, definido en Sección 163.08 de los Estatutos de Florida como condado, municipio, distrito especial dependiente o entidad jurídica independiente creada por acuerdo interlocal.
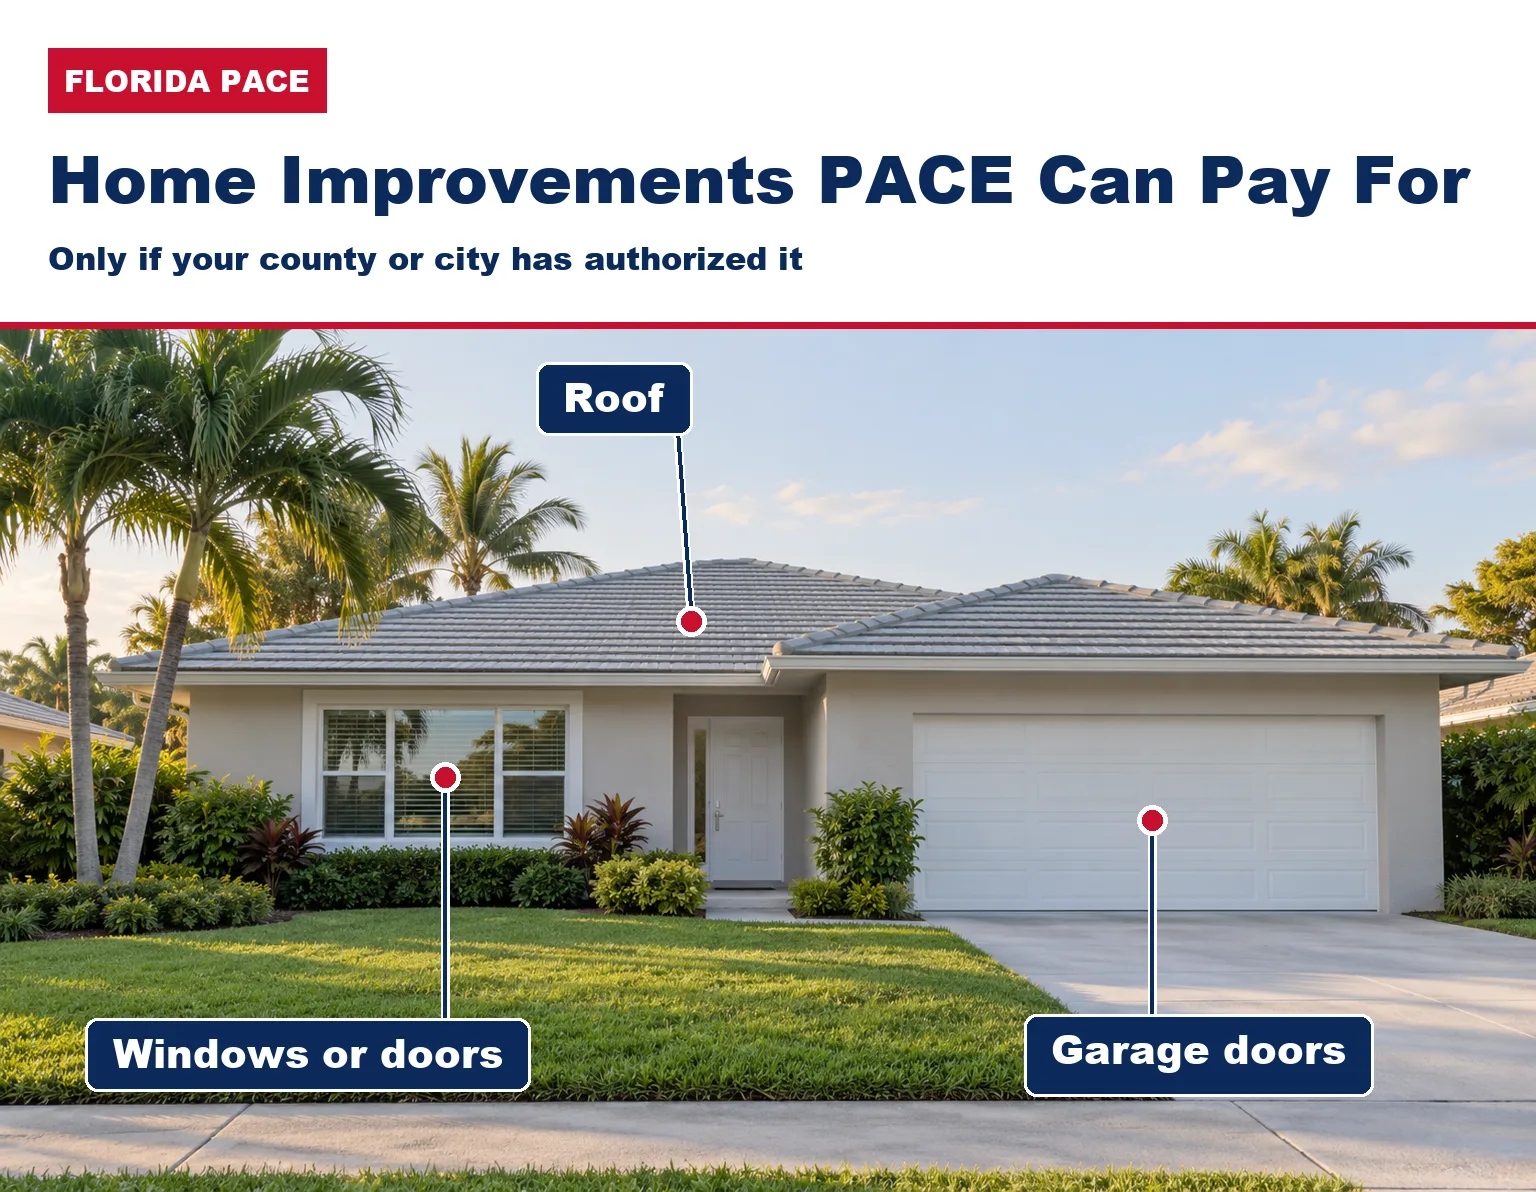
Un administrador de programa solo puede ofrecer el programa residencial PACE en un condado o ciudad si dicho condado o ciudad lo ha autorizado mediante ordenanza o resolución. El administrador puede contratar a terceros para gestionar el programa y es quien recauda la cuota.
El programa PACE residencial abarca propiedades con zonificación residencial o residencial multifamiliar con cuatro o menos unidades de vivienda. Los edificios con cinco o más unidades se consideran propiedades comerciales y se rigen por una sección aparte. Solo el propietario registrado puede solicitarlo; los inquilinos y otros ocupantes no pueden.
Florida autorizó por primera vez este tipo de financiación en 2010. La Legislatura la reescribió en Capítulo 2024-273, Leyes de Florida, vigente a partir del 1 de julio de 2024, que creó las normas residenciales en la sección 163.081 y las protecciones al consumidor que se describen a continuación.
¿Qué mejoras para el hogar puede pagar Florida PACE?
En el caso de las viviendas, la ley enumera las mejoras permanentes en nueve grupos. Estos incluyen la reparación o sustitución del tejado, la sustitución de ventanas o puertas, incluidas las de garaje, por ventanas o puertas energéticamente eficientes, resistentes a impactos, al viento o a huracanes, contraventanas, sistemas de refrigeración energéticamente eficientes, aislamiento, calentadores de agua, generadores permanentes, energía solar y trabajos de resistencia a inundaciones.
La lista completa y ejemplos de proyectos reales se encuentran en nuestra guía para ¿Qué proyectos cumplen los requisitos para recibir financiación del programa Florida PACE?. Dos de los proyectos de huracanes mencionados son nuevos. Ventanas resistentes a impactos de ES Windows para viviendas en Florida. y un Sustitución del techo que refuerza la fijación de la cubierta.
Cómo se cobra la evaluación PACE en su factura de impuestos sobre la propiedad
El administrador del programa impone una tasación no ad valorem, que el recaudador de impuestos cobra junto con sus impuestos sobre la propiedad según la sección 197.3632. Sección 163.081 de los Estatutos de Florida, una evaluación PACE no recibe el descuento por pago anticipado que se aplica a otras partes de la factura.
Si su prestamista hipotecario paga sus impuestos desde una cuenta de depósito en garantía, es posible que aumente su pago mensual para cubrir la contribución anual. Tenga en cuenta este aumento en su presupuesto mensual, no solo para la factura anual de impuestos.
El plazo no podrá ser superior a la vida útil promedio ponderada de la mejora principal, ni exceder los 20 años. El acuerdo no podrá contemplar amortización negativa, pago final único ni cargos por pago anticipado que superen los gastos administrativos mínimos, y usted podrá liquidar el saldo en cualquier momento.
Las tasas de interés y del programa varían según el programa. Ver ¿Qué determina las tarifas y los cargos de Florida PACE? antes de comparar ofertas. Para preguntas sobre impuestos sobre la renta, lea si una evaluación PACE es deducible de impuestos y consulte con un profesional de impuestos.
Prioridad de gravamen de PACE y qué sucede si no realiza un pago.
El acuerdo PACE registrado indica que la evaluación es "un gravamen de igual dignidad que los impuestos y las evaluaciones del condado desde la fecha de registro".“
La ley de Florida establece que los impuestos sobre la propiedad constituyen un gravamen de primer rango, superior a todos los demás gravámenes (sección 197.122), por lo que un gravamen de igual prioridad tiene la misma importancia que sus impuestos, por encima de una hipoteca. Por eso, los prestamistas analizan detenidamente el programa PACE.
El gravamen no puede ejecutarse exigiendo el pago inmediato del saldo restante no vencido. El impago sigue siendo grave: la información requerida advierte sobre multas, cargos (incluidos los honorarios de abogados), costas judiciales y un certificado fiscal que podría resultar en la pérdida de la propiedad.
Su hipoteca actual no puede acelerarse solo por haber firmado un acuerdo PACE; la ley declara que dicha cláusula es inaplicable. Sin embargo, al vender o refinanciar su vivienda, el prestamista hipotecario podría exigirle el pago total del saldo del acuerdo PACE.
Un vendedor con un saldo pendiente de pago del programa PACE debe entregar al comprador una declaración por escrito, en el contrato o por separado, indicando que la propiedad "está sujeta a una tasación" según la sección 163.081 y que dicha tasación no se basa en el valor de la propiedad.
Qué debe comprobar un programa PACE de Florida antes de que usted firme.
Antes de formalizar un acuerdo de financiación, el administrador del programa debe realizar 13 comprobaciones a partir de registros públicos, sus estados de cuenta, sus registros y sus informes crediticios. Estas son las comprobaciones más importantes para un propietario:
| Controlar | Lo que exige la sección 163.081(3) |
|---|---|
| Tamaño de la evaluación | Todas las tasaciones PACE sobre la vivienda no superarán el 20 por ciento del valor justo establecido por el tasador de la propiedad, a menos que su entidad hipotecaria lo autorice por escrito. |
| Habilidad de pagamiento | Los pagos anuales estimados de PACE no superan el 10 por ciento de sus ingresos familiares anuales, confirmados mediante pruebas razonables, no solo mediante su declaración. |
| Impuestos sobre la propiedad | Los impuestos y contribuciones que figuran en la factura están al día y no presentan mora en los últimos 3 años, o durante el período de propiedad, si este es menor. |
| Hipoteca | Usted está al día con todos los pagos de la hipoteca de la vivienda; no hay ningún aviso de impago pendiente registrado en los últimos 3 años (o durante el período de propiedad, si este es menor). |
| Quiebra | No haber tenido ninguna declaración de quiebra en los últimos 5 años, a menos que haya sido cancelada o desestimada más de 2 años antes de presentar la solicitud. |
| Otros gravámenes y multas | No se permiten gravámenes involuntarios, como los gravámenes de construcción, ni multas pendientes por incumplimiento de códigos, a menos que la mejora subsane la infracción. |
| hipoteca inversa | La vivienda no tiene hipoteca inversa ni hipoteca de conversión de capital inmobiliario. |
| Término | No más largo que la vida útil de la mejora principal, y no más de 20 años. |
Los hallazgos y las pruebas que los respaldan deben documentarse y entregarse antes de que el acuerdo sea aprobado y registrado. El programa también debe verificar si existen otros acuerdos PACE en el hogar, incluidos aquellos que aún no se hayan registrado.
Si la mejora se estima en $10,000 o más, el programa debe informarle por escrito que la mejor práctica es obtener presupuestos de más de un contratista registrado e independiente.
No se podrá llegar a ningún acuerdo por un costo total, incluidos los honorarios e intereses, inferior a $2,500, ni para construcciones nuevas sin un certificado de ocupación.
La divulgación por escrito y su derecho de cancelación de 3 días
No se puede firmar un acuerdo PACE de Florida hasta que el programa le proporcione una estimación de financiamiento y una divulgación por escrito. Debe confirmar cada punto por escrito. La divulgación debe mostrar, entre otras cosas:
- El total estimado financiado, con el costo detallado de la mejora, las tarifas del programa y los intereses capitalizados.
- La evaluación anual estimada y la cantidad mensual promedio que necesitarías ahorrar para ello.
- El plazo, el calendario de evaluación y la fecha estimada de vencimiento del primer pago.
- El interés cobrado y la tasa de porcentaje anual estimada
- Que usted puede cancelar dentro de los 3 días hábiles y pagar por adelantado sin penalización más allá de los costos administrativos nominales.
- Que un prestamista puede exigir el pago total cuando usted venda o refinancie.
- Esos ahorros en servicios públicos o seguros no están garantizados y no reducen la cuota.
- El impago puede conllevar la emisión de un certificado fiscal y la pérdida de la propiedad.
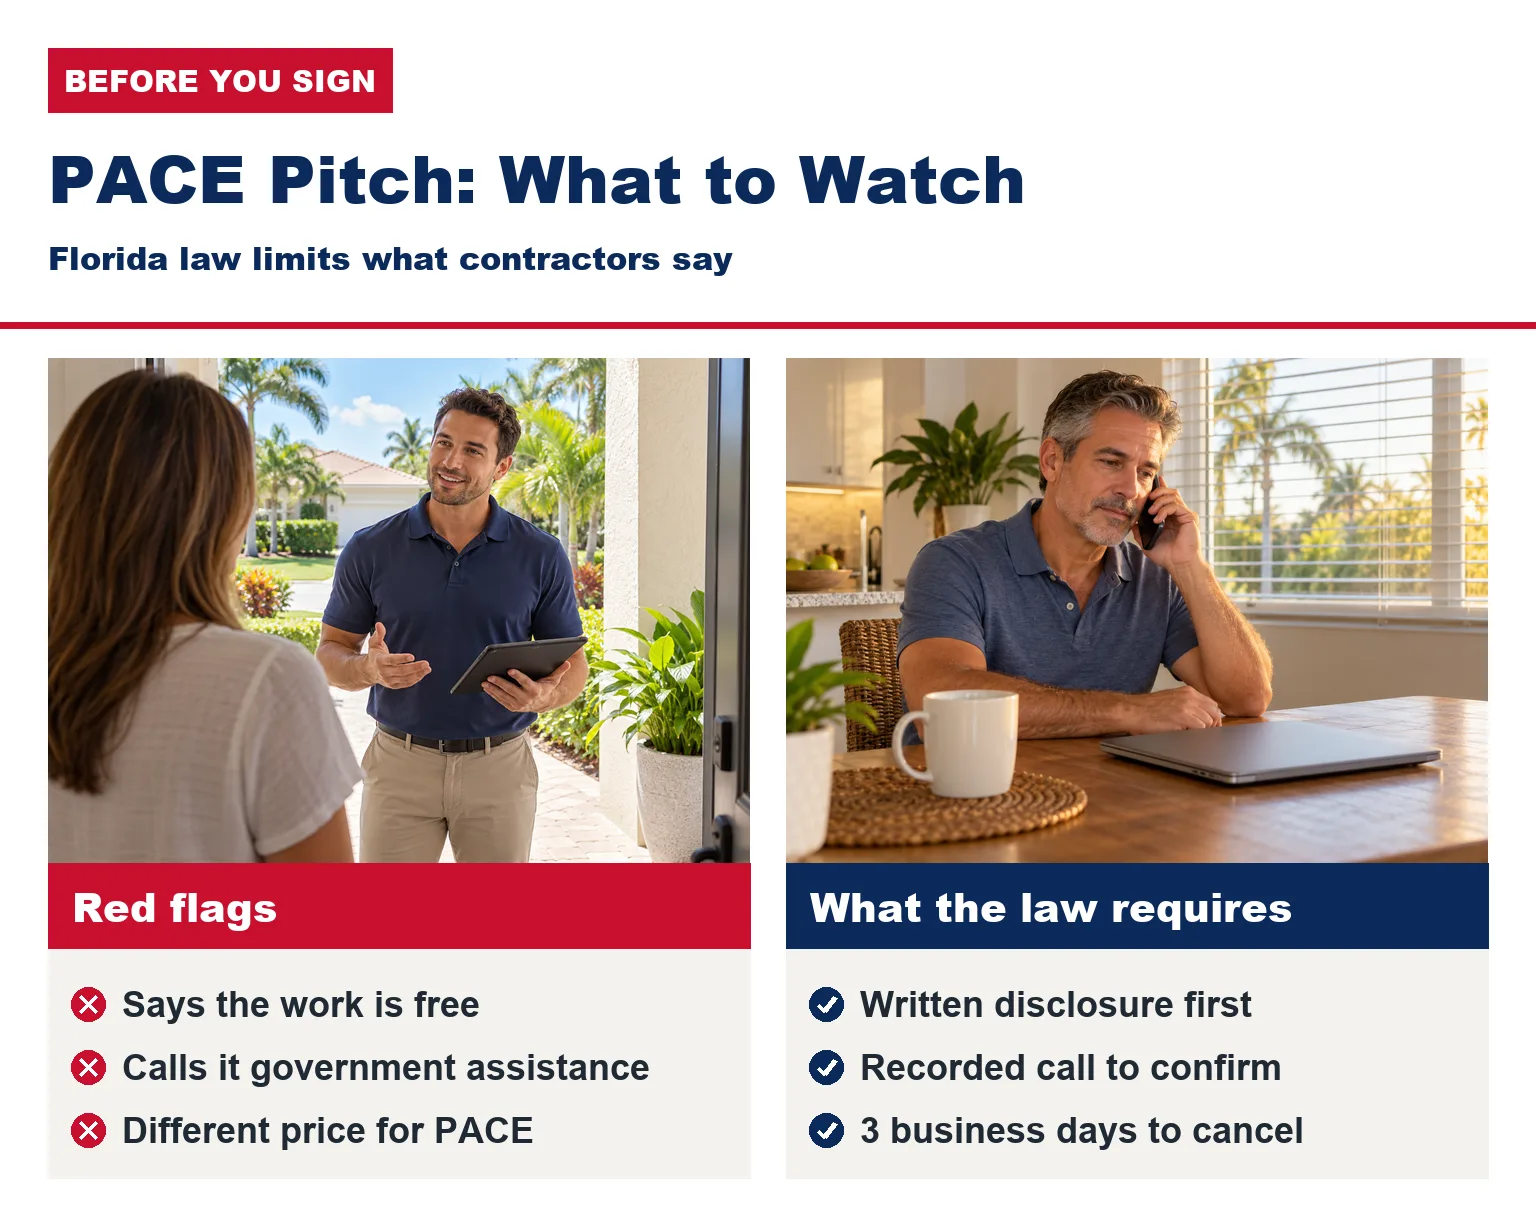
Antes de la aprobación, el programa también debe realizar una llamada telefónica grabada con usted para confirmar cada hallazgo y divulgación. Aproveche esa llamada para preguntar sobre cualquier cosa que no haya entendido en el documento.
Puede cancelar en el formulario del programa dentro de los 3 días hábiles posteriores a la firma, sin penalización económica. Sección 163.086 de los Estatutos de Florida, Un acuerdo cancelado no puede hacerse cumplir y el contratista no puede comenzar a trabajar bajo el contrato cancelado.
Una advertencia: si renuncia al derecho de cancelación, o si cancela pero permite que el contratista proceda con la instalación, el contrato de trabajo seguirá siendo vinculante.
Si una modificación del contrato aumentara el costo en un 20 por ciento o más, o ampliara el alcance en más de un 20 por ciento, el programa deberá enviar una divulgación actualizada y obtener su aprobación por escrito previamente.
Cómo funciona el financiamiento PACE en Florida, paso a paso
Estos son los pasos que establece la ley de Florida para un proyecto residencial PACE, con sus respectivos plazos:
- Consulta el programa de tu condado. Confirme que su condado o ciudad haya autorizado a un administrador del programa para su domicilio.
- Solicita presupuestos a contratistas. Utilice un contratista registrado en ese programa; para trabajos de $10,000 o más, compare más de un presupuesto.
- Solicite como propietario registrado. El programa revisa sus registros, informes crediticios, ingresos y el historial de impuestos y gravámenes de la propiedad.
- Revise la declaración escrita. Reconozca cada elemento y luego confírmelo en la llamada telefónica grabada.
- Notifique a su prestamista hipotecario. Al menos 5 días hábiles antes de la firma, debe enviar a cada titular de la hipoteca o administrador del préstamo un aviso por escrito con el monto máximo y la cuota anual máxima.
- Firma y espera 3 días hábiles. Este es el plazo para cancelar la suscripción.
- El acuerdo queda registrado. El programa lo presenta a los registros públicos del condado dentro de los 10 días hábiles posteriores a la firma y al período de cancelación.
- El trabajo está hecho y autorizado. Antes de realizar el pago final al contratista, el programa confirma que el trabajo está terminado o que el permiso final está cerrado.
- Paga tu factura de impuestos. La evaluación aparece en su factura de impuestos sobre la propiedad, a partir de la primera fecha estimada de vencimiento que se muestra en su declaración informativa.
Señales de alerta a tener en cuenta antes de firmar un acuerdo PACE.
La ley de Florida limita lo que los programas y contratistas pueden decir. Sección 163.085 de los Estatutos de Florida, El programa, su administrador externo y el contratista no pueden sugerir que PACE es un programa de asistencia gubernamental, que el trabajo o la financiación son gratuitos o que no es necesario reembolsarlos.
Es posible que tampoco afirmen nada sobre si la evaluación es deducible de impuestos; simplemente pueden sugerirle que consulte con un profesional de impuestos.
Un contratista no puede cobrar un precio diferente por el hecho de que el trabajo se financie a través del programa PACE, y el contrato debe especificar todos los precios y las condiciones de las modificaciones. Ni el programa, ni su administrador externo, ni el contratista pueden ofrecerle dinero en efectivo ni ningún otro bien de valor material a cambio de la firma del contrato.
Un contratista solo puede anunciar PACE o pedirle que se una a un programa si el programa lo ha registrado y está al día con sus obligaciones.
Bajo Sección 163.083, Estatutos de Florida, Cada programa debe publicar una página web que muestre a los contratistas registrados y a aquellos que estén en período de prueba, suspendidos o cuyo contrato haya sido rescindido. Consulte esa página antes de firmar.
Cada programa también debe publicar un informe anual con sus quejas e incumplimientos. Si PACE todavía parece adecuado, compárelo con otras opciones en nuestra Comparación de los préstamos PACE y los préstamos con garantía hipotecaria y el más amplio Guía para financiar mejoras en el hogar.
La norma federal de la CFPB para la financiación PACE
Una norma federal ahora se aplica además de la ley de Florida. La Oficina de Protección Financiera del Consumidor Regla final sobre la financiación PACE residencial Modifica el Reglamento Z de la Ley de Veracidad en los Préstamos y entró en vigor el 1 de marzo de 2026.
La regla trata una transacción PACE como crédito y aplica la regla de capacidad de pago de la hipoteca en 12 CFR 1026.43. Si usted paga los impuestos a través de una cuenta de depósito en garantía, el acreedor también debe considerar el pago mensual más alto que ocasionará la evaluación PACE.
Las transacciones PACE tienen sus propios formularios de Estimación de Préstamo y Divulgación de Cierre, y una transacción PACE no es una "hipoteca calificada". Una compañía PACE que toma o influye en la decisión crediticia también es responsable de la regla de capacidad de pago y puede ser considerada responsable bajo la Ley de Veracidad en los Préstamos.
¿Dónde encaja USA Home Improvement?
USA Home Improvement instala ventanas, puertas y techos de aluminio y vinilo resistentes a impactos de ES Windows. Todos nuestros proyectos cuentan con los permisos correspondientes, y puede solicitar el número de aprobación de producto de Florida para cada ventana y puerta.
Es posible que los propietarios de viviendas que cumplan con los requisitos puedan obtener financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación. Pregunte sobre las opciones actuales en su presupuesto o Vea cómo funciona la financiación de proyectos por terceros..
Financiamiento PACE de Florida: Respuestas rápidas
¿Florida PACE revisa mi historial crediticio?
Sí. El programa debe basar sus conclusiones en registros públicos, sus declaraciones y registros, y sus informes crediticios. También debe confirmar sus ingresos con pruebas razonables, ya que los pagos anuales del programa PACE no pueden exceder el 10 por ciento de los ingresos de su hogar.
¿Puedo vender mi casa con una tasación PACE?
Sí, pero debe entregar al comprador la declaración de evaluación por escrito, y el prestamista del comprador o el suyo propio pueden exigir que se pague el saldo. Ver Cómo funcionan la refinanciación y la venta con PACE antes de publicar.
¿PACE es un programa gubernamental?
No. Un condado o ciudad debe autorizar el programa, y el administrador del programa es un gobierno local o una entidad creada por los gobiernos locales, pero PACE no es asistencia gubernamental. Es financiamiento que usted paga con intereses y cargos en su factura de impuestos a la propiedad.
La ley de Florida prohíbe que el programa, su administrador externo y el contratista lo presenten como ayuda gubernamental o como gratuito.
¿Pueden los inquilinos o un gran edificio de condominios utilizar el programa PACE residencial?
No. Solo el propietario registrado puede presentar la solicitud; los inquilinos y otros ocupantes están excluidos. Un edificio con cinco o más unidades se considera propiedad comercial, que se rige por una sección aparte, la s. 163.082. Florida es uno de varios Estados que ofrecen programas de financiación PACE.
Siguiente paso: Revisar el programa y luego calcular el precio del proyecto.
Para empezar, confirma que el programa cubre tu domicilio y, a continuación, solicita un presupuesto para la mejora por separado. Lee detenidamente la información y, si tienes alguna duda, utiliza el plazo de 3 días hábiles.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.
Solicita un presupuesto gratuito para tu proyecto. o llame (877) 554-6373.