Saltar al contenido

La ley de Florida prohíbe que los programas y contratistas de PACE le informen si una evaluación de PACE es deducible de impuestos, por lo que esta guía no responde a esa pregunta. Presenta lo que dicen las publicaciones del IRS en general, y un profesional de impuestos puede aplicarlas a su declaración.
En Florida, el programa PACE se reembolsa mediante un cargo adicional incluido en su factura de impuestos sobre la propiedad. A continuación, encontrará información sobre cómo se factura dicho cargo, las normas del IRS sobre impuestos sobre bienes inmuebles, contribuciones especiales e intereses, y los documentos que debe presentar a su asesor fiscal. Esta información es general y no constituye asesoramiento fiscal.
Lo que dice la ley de Florida sobre las reclamaciones de impuestos PACE
La ley de Florida prohíbe a los administradores del programa PACE, a los administradores externos y a los contratistas de mejoras calificados hacer "cualquier declaración sobre la deducibilidad fiscal de una evaluación no ad valorem" cuando se comunican con un propietario. Esa regla está en vigor. Sección 163.085 de los Estatutos de Florida.
La misma sección les permite animarte a "buscar el consejo de un profesional de impuestos sobre asuntos fiscales relacionados con las evaluaciones". Así que si un vendedor promete una deducción fiscal PACE, considéralo una señal de advertencia y verifica los demás Señales de alerta en el funcionamiento del programa PACE de Florida..
Cómo aparece una evaluación PACE en su factura de impuestos de Florida
Una evaluación PACE de Florida es una evaluación no ad valorem que el recaudador de impuestos cobra con sus impuestos a la propiedad, según Sección 163.081 de los Estatutos de Florida.
Su aviso anual de impuestos enumera los "Impuestos ad valorem" y las "Evaluaciones no ad valorem" en partes separadas, cada una con la autoridad recaudadora y el monto, como Sección 197.3635 Requiere. La evaluación PACE se encuentra en la parte no ad valorem. Muéstrele a su asesor fiscal ambas partes de la factura.
Antes de firmar, la divulgación de PACE debe mostrar “el interés cobrado y la tasa porcentual anual estimada” y los costos anuales totales estimados, incluidas las tarifas del programa. Para comprender esas cifras, lea cómo se establecen los intereses y las tarifas del programa PACE.
Si aún estás eligiendo cómo pagar, puedes Compara todas las formas de pagar las mejoras del hogar. antes de decidir.
Normas del IRS sobre la deducción de impuestos estatales y locales sobre bienes inmuebles
Tema 503 del IRS dice: “Los impuestos deducibles sobre bienes inmuebles son, en general, cualquier impuesto estatal o local sobre bienes inmuebles recaudado para el bienestar público general”.”
Publicación 530 del IRS, La guía del IRS para propietarios de viviendas añade la prueba clave: "Puede deducir el impuesto si se aplica de manera uniforme a una tasa similar en todos los bienes inmuebles de la comunidad".“
Publicación 17 del IRS dice que los ingresos “deben destinarse a fines comunitarios o gubernamentales generales y no ser un pago por un privilegio especial otorgado o un servicio prestado a usted”.”
La publicación número 17 también indica que, por lo general, los impuestos sobre bienes inmuebles deducibles no incluyen los impuestos cobrados por beneficios locales y mejoras que aumentan el valor de la propiedad.
La deducción del impuesto sobre bienes inmuebles es una deducción detallada en el Anexo A y cuenta para el límite de impuestos estatales y locales (SALT). La Publicación 530 es clara respecto a la disyuntiva: “Si detalla sus deducciones, no puede optar por la deducción estándar”.”
Si opta por la deducción estándar, no podrá reclamar ninguna deducción detallada, por lo que no tendrá derecho a la deducción del impuesto sobre bienes inmuebles.
El límite de impuestos estatales y locales (SALT)
El Tema 503 limita la deducción combinada por impuestos estatales y locales a $40,000 ($20,000 si se presenta la declaración por separado). La Publicación 530 indica que el límite se reduce si el ingreso bruto ajustado modificado es superior a $500,000 ($250,000 si se presenta la declaración por separado), pero no inferior a $10,000 ($5,000 si se presenta la declaración por separado).
El límite abarca los impuestos estatales y locales sobre la renta o las ventas, los impuestos sobre bienes inmuebles y los impuestos sobre bienes personales en conjunto. Su asesor fiscal puede mostrarle cómo afecta este límite a su declaración de impuestos.
Normas del IRS sobre contribuciones especiales para beneficios locales
La Publicación 530 establece: “No puede deducir los montos que paga por beneficios locales que tienden a aumentar el valor de su propiedad”. Sus ejemplos son la construcción de calles, aceras o sistemas de agua y alcantarillado, y dice: “Debe sumar estos montos al costo base de su propiedad”.”
El IRS permite una excepción. Puede deducir las contribuciones por beneficios locales “si son para mantenimiento, reparación o cargos por intereses relacionados con esos beneficios”. Instrucciones del Anexo A Dar el ejemplo de un cargo por reparar una acera existente "y cualquier interés incluido en ese cargo".“
La excepción viene acompañada de una regla de prueba. Si solo una parte de una evaluación se destina a mantenimiento, reparación o intereses, la Publicación 530 establece que debe poder demostrar que esa parte corresponde a una prueba.
La publicación 530 añade: “Si no puede demostrar qué parte de la evaluación corresponde a gastos de mantenimiento, reparación o intereses, no podrá deducir nada de ella”.”
La publicación 530 también indica que en su factura de impuestos sobre bienes inmuebles puede figurar una evaluación de beneficios locales. Le recomienda utilizar estas reglas para determinar “cuánto de dicha evaluación, si corresponde, puede deducir”.”
Cómo se aplican estas reglas a una evaluación PACE es una cuestión que debe consultar con su asesor fiscal.
Intereses en una tasación frente a intereses de una hipoteca sobre la vivienda
Los intereses hipotecarios de las viviendas se rigen por una norma independiente del IRS. Publicación 936 del IRS dice que la hipoteca debe ser "una deuda garantizada sobre una vivienda que cumpla los requisitos y en la que usted tenga un derecho de propiedad".“
La publicación 936 limita la deducción a los intereses sobre los primeros $750,000 ($375,000 si se presenta la declaración por separado como casado) de deuda, con límites más altos para deudas más antiguas.
En el caso de los préstamos y líneas de crédito con garantía hipotecaria, la Publicación 936 establece que los intereses son deducibles "solo si los fondos prestados se utilizan para comprar, construir o mejorar sustancialmente la vivienda del contribuyente que garantiza el préstamo".“
El resto de esa comparación está en Comparación de PACE con un préstamo con garantía hipotecaria.
Consulte con su asesor fiscal sobre cómo se aplican estas normas del IRS a los intereses de una evaluación PACE.
Mejoras en el hogar, fundamentos y venta posterior
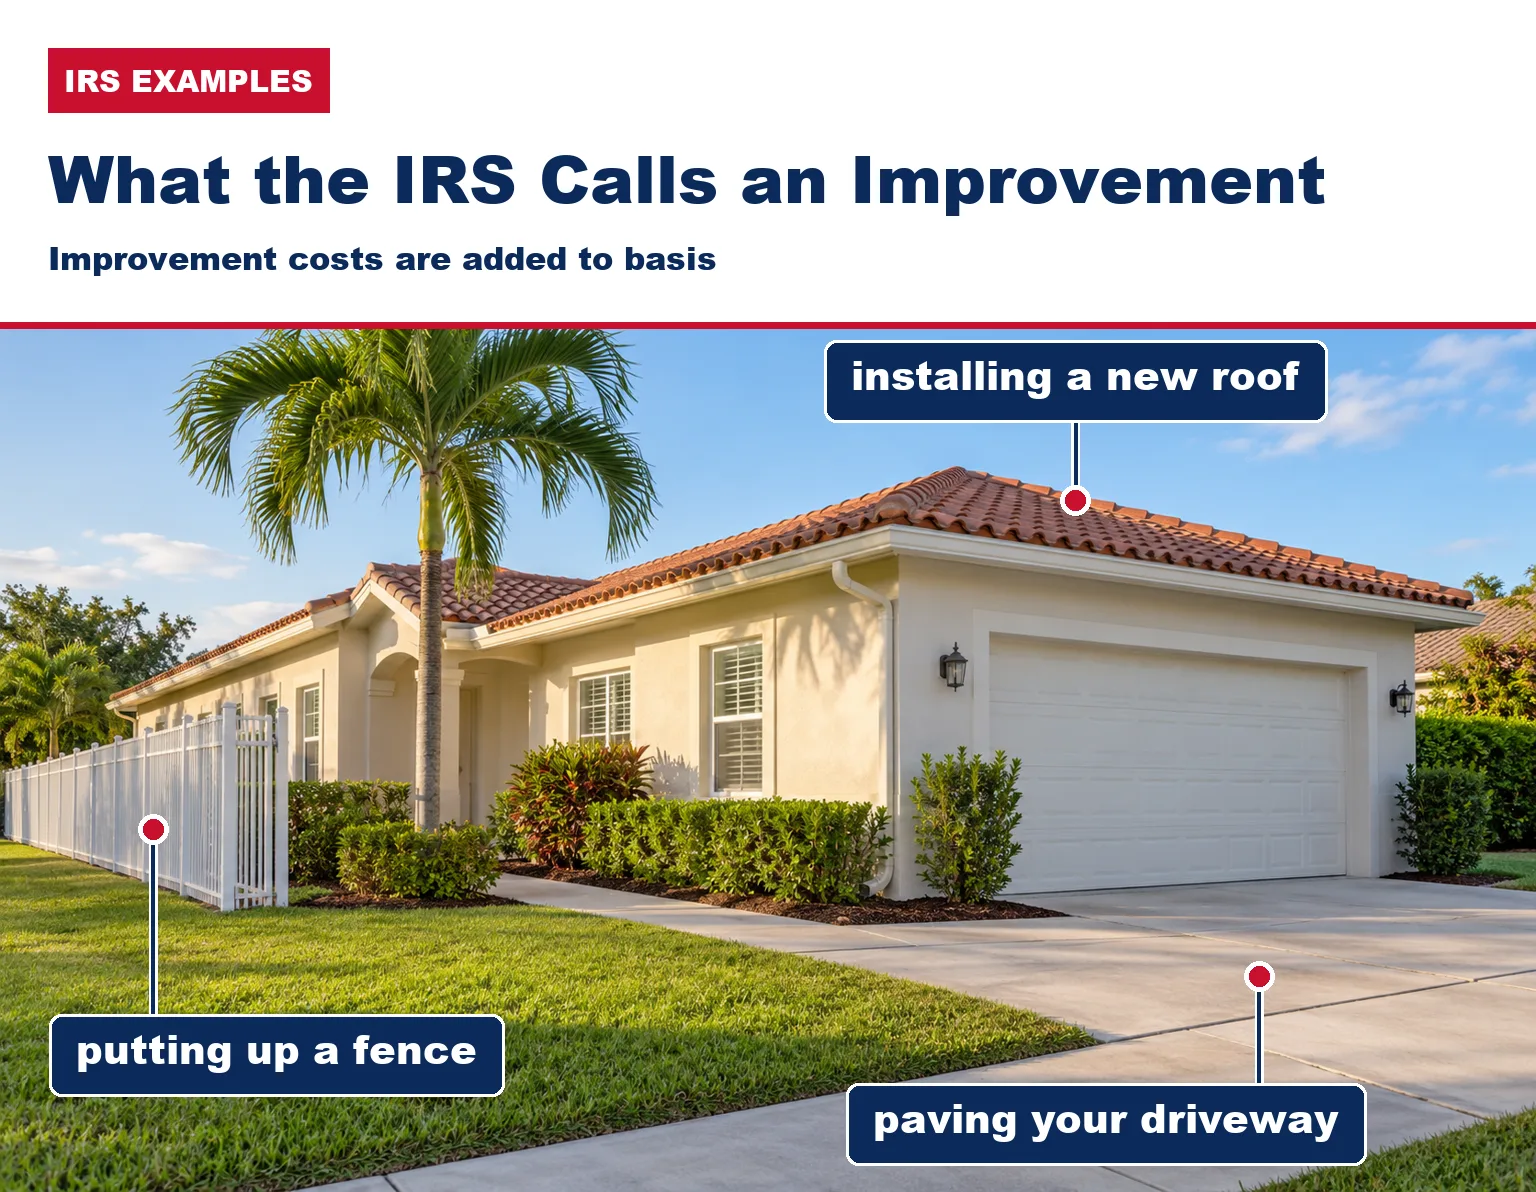
La publicación 530 define una mejora como cualquier trabajo que “aumente materialmente el valor de su vivienda, prolongue considerablemente su vida útil o la adapte a nuevos usos”.”
La publicación 530 indica: “Debe sumar el costo de cualquier mejora al valor base de su vivienda. No puede deducir estos costos”. Entre los ejemplos que menciona se incluyen la construcción de una cerca, la instalación de un techo nuevo y el pavimentado de la entrada para vehículos.
La base importa más adelante. La publicación 530 la denomina “su punto de partida para calcular una ganancia o pérdida si posteriormente vende su casa”. Guarde los registros de mejoras junto con los registros de su casa y lea ¿Qué sucede con PACE cuando vendes?.
Documentos y preguntas que debe llevar a su asesor fiscal.
La Publicación 530 indica que sus registros “deben ser claros y precisos, y deben estar disponibles para el IRS”. Si su vivienda cuenta con una evaluación PACE, lleve estos documentos a su cita para la declaración de impuestos:
- Reúna su declaración PACE. El acuerdo de financiación y la información divulgada detallan los intereses cobrados, la tasa porcentual anual estimada y los costos anuales, incluidas las tarifas del programa.
- Encuentra la línea de evaluación. Traiga la factura anual del impuesto predial con la sección de "Evaluaciones no ad valorem", además del comprobante de pago o su estado de cuenta de depósito en garantía.
- Solicita un desglose de los pagos anuales. Solicite al administrador del programa PACE el desglose anual de capital, intereses y comisiones, y entrégueselo a su asesor fiscal.
- Conserva los registros del proyecto. Conserve el contrato, la factura y el permiso del contratista para la mejora, ya que la Publicación 530 establece que los costos de las mejoras se suman al costo base de su vivienda.
- Consulte con un profesional de impuestos. Pregunte si debe detallar sus deducciones, cómo le afecta el límite de impuestos estatales y locales (SALT) y cómo se aplican las normas del IRS a su evaluación PACE.
Preguntas sobre el impuesto PACE que hacen los propietarios de viviendas
¿El pago de los impuestos sobre la propiedad a través de una cuenta de depósito en garantía cambia el año que se tiene en cuenta?
Sí, es posible. Las instrucciones del Anexo A indican que, si sus pagos hipotecarios incluyen impuestos sobre bienes inmuebles, solo puede incluir la cantidad que la entidad hipotecaria pagó a la autoridad tributaria durante el año. El estado de cuenta de su prestamista al final del año muestra esa cantidad, así que llévelo junto con su factura de impuestos.
¿Pueden los propietarios de viviendas en Florida deducir el impuesto sobre las ventas en lugar del impuesto sobre la renta?
Sí, si detalla sus deducciones. El Tema 503 del IRS indica que puede optar por deducir los impuestos generales sobre las ventas estatales y locales en lugar de los impuestos sobre la renta, marcando la casilla 5a del Anexo A. Ambas opciones cuentan para el mismo límite de impuestos sobre las ventas estatales y locales que sus impuestos sobre la propiedad, así que consulte con su asesor fiscal cuál le conviene más.
¿A quién debo consultar sobre mi evaluación PACE y los impuestos?
Consulte con un profesional de impuestos que conozca su declaración completa. La Publicación 530 incluye a los agentes inscritos y contadores públicos certificados (CPA) entre los preparadores de declaraciones de impuestos, y recomienda elegir con cuidado. Lleve los documentos mencionados anteriormente para que el preparador pueda revisar cada detalle de la declaración.
Siguiente paso: Calcula el precio de tu proyecto de ventanas, puertas o techos.
USA Home Improvement vende exclusivamente ventanas y puertas resistentes a impactos de aluminio y vinilo de ES Windows. Puede explorar la Estilos de ventanas resistentes a impactos que instalamos o nuestro Servicios de reemplazo y reparación de techos.
Todos los proyectos están autorizados y, si lo solicita, puede obtener el número de aprobación de producto de Florida para cada ventana y puerta.
Es posible que los propietarios de viviendas que cumplan los requisitos puedan acceder a financiación a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación. Puede consultar la Opciones de financiación para propietarios de viviendas que cumplan los requisitos. antes de su presupuesto.
Si tiene preguntas sobre impuestos relacionadas con PACE o cualquier otro tipo de financiamiento, consulte con un asesor fiscal. Este artículo contiene información general y no constituye asesoramiento fiscal.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.
Obtenga un presupuesto gratuito o llame al (877) 554-6373.