 Saltar al contenido
En Florida, las mejoras en el hogar que más probabilidades tienen de reducir el costo de su seguro de vivienda son aquellas que una inspección de mitigación de viento puede verificar: ventanas y puertas protegidas, una fijación del techo más resistente y una cubierta sellada. La ley estatal exige que las aseguradoras ofrezcan descuentos por estas características, pero el monto del descuento depende de su aseguradora y de su vivienda.
Esta guía muestra qué mejoras son válidas, qué verifica el formulario de inspección de 2026 y qué comprobante debe conservar para que el crédito se aplique realmente a su póliza.
¿Qué mejoras en el hogar reducen el seguro de vivienda en Florida?
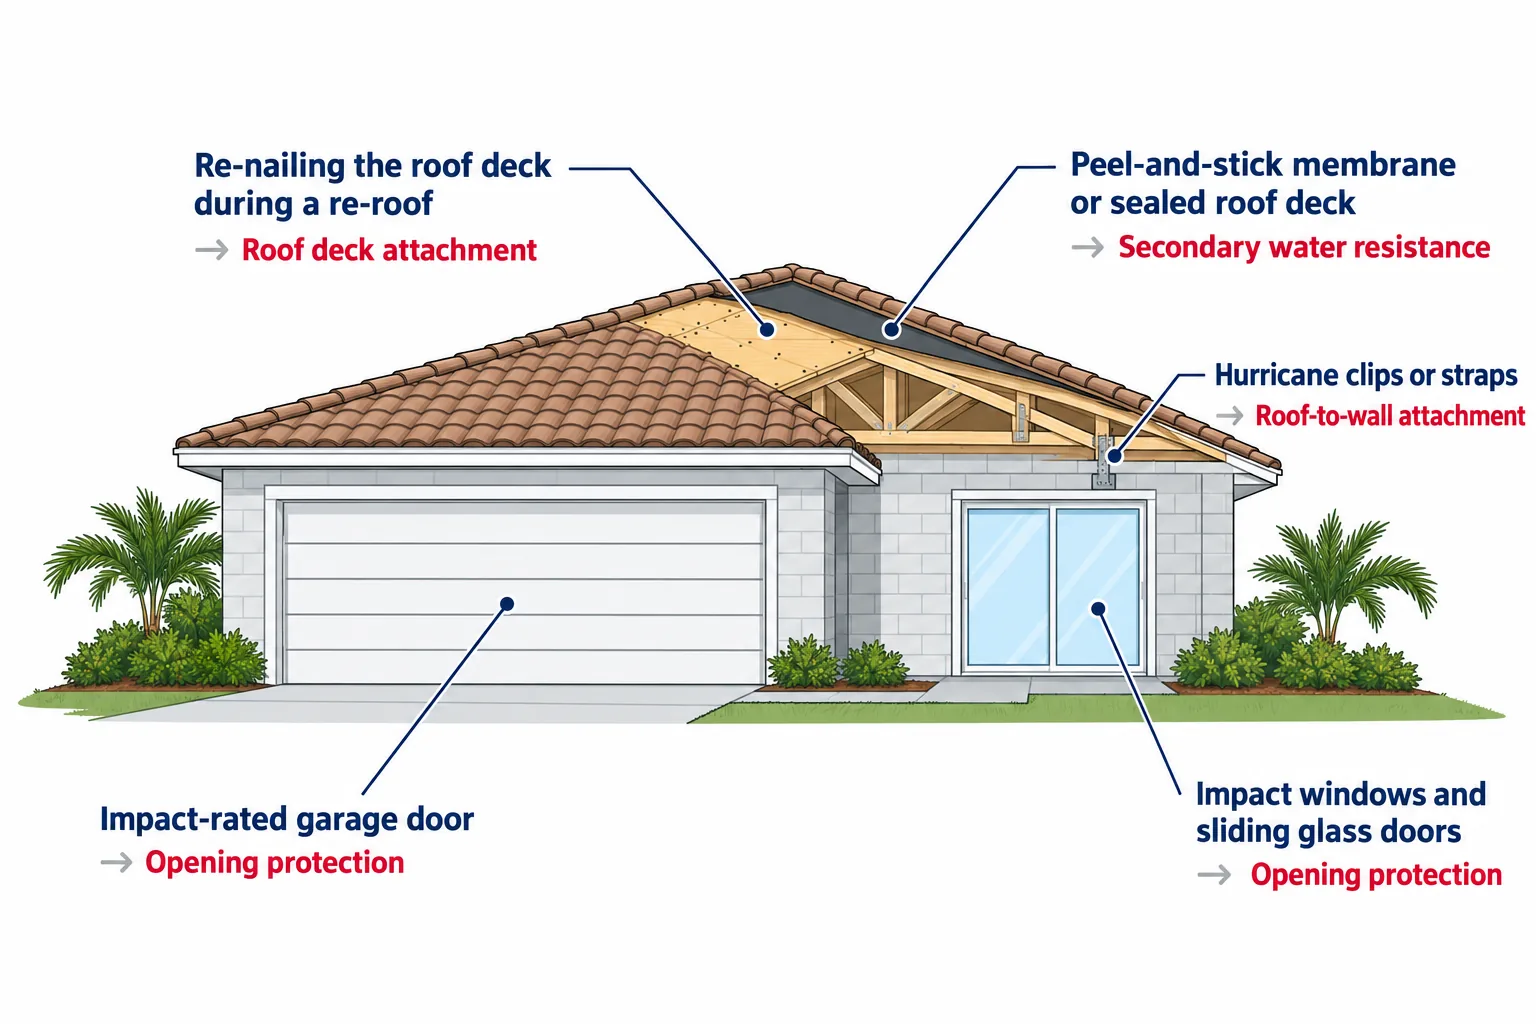
Las mejoras que más influyen en la prima del seguro en Florida son las relacionadas con los daños causados por tormentas de viento. Estas aparecen como partidas en el formulario estatal de inspección de mitigación de daños por viento, por lo que la aseguradora puede verlas y calcular su precio.
| Mejora | Qué cambia en el formulario de inspección | ¿Quién suele hacer el trabajo? |
|---|---|---|
| Ventanas resistentes a impactos y puertas corredizas de vidrio. | Protección de apertura | Contratista de ventanas y puertas |
| Entrada resistente a impactos y puertas francesas | Protección de apertura | Contratista de puertas |
| Puerta de garaje resistente a impactos | Protección de apertura | Contratista de puertas de garaje o puertas resistentes a impactos |
| Persianas antihuracanes homologadas | Protección de apertura | Contratista de persianas |
| Nueva cubierta de techo conforme a la normativa vigente. | Cubierta del techo | techador |
| Volver a clavar la cubierta del techo durante una renovación del mismo. | Fijación de la cubierta del techo | techador |
| Clips o correas para huracanes | Fijación del techo a la pared | Contratista de techado o de estructuras |
| Membrana autoadhesiva o cubierta de techo sellada | Resistencia secundaria al agua | techador |
La forma del tejado también influye, pero es una característica de la casa, no algo que la mayoría de los propietarios modifique. Otras mejoras, como alarmas o sensores de fugas, pueden ser útiles para algunas aseguradoras, y se tratan más adelante.
Cómo funcionan los créditos de mitigación de daños por viento según la ley de Florida
La ley de Florida exige que las aseguradoras ofrezcan descuentos, créditos u otras diferencias de tarifas por características de construcción que reduzcan las pérdidas por tormentas de viento. La regla está en vigor. Sección 627.0629, Estatutos de Florida.
Las aseguradoras verifican esas características con el Formulario Uniforme de Inspección de Verificación de Mitigación, formulario OIR-B1-1802, publicado por la Oficina de Regulación de Seguros de Florida (OIR). Un inspector calificado lo completa con fotografías y usted lo envía a su aseguradora o agente.
El crédito se aplica a la parte de la prima correspondiente al daño por viento, no a la factura total. Cada aseguradora establece sus propios importes, por lo que la misma mejora del tejado o las ventanas puede costar más con una compañía que con otra.
Qué verifica el formulario de inspección de mitigación de viento de 2026, punto por punto.
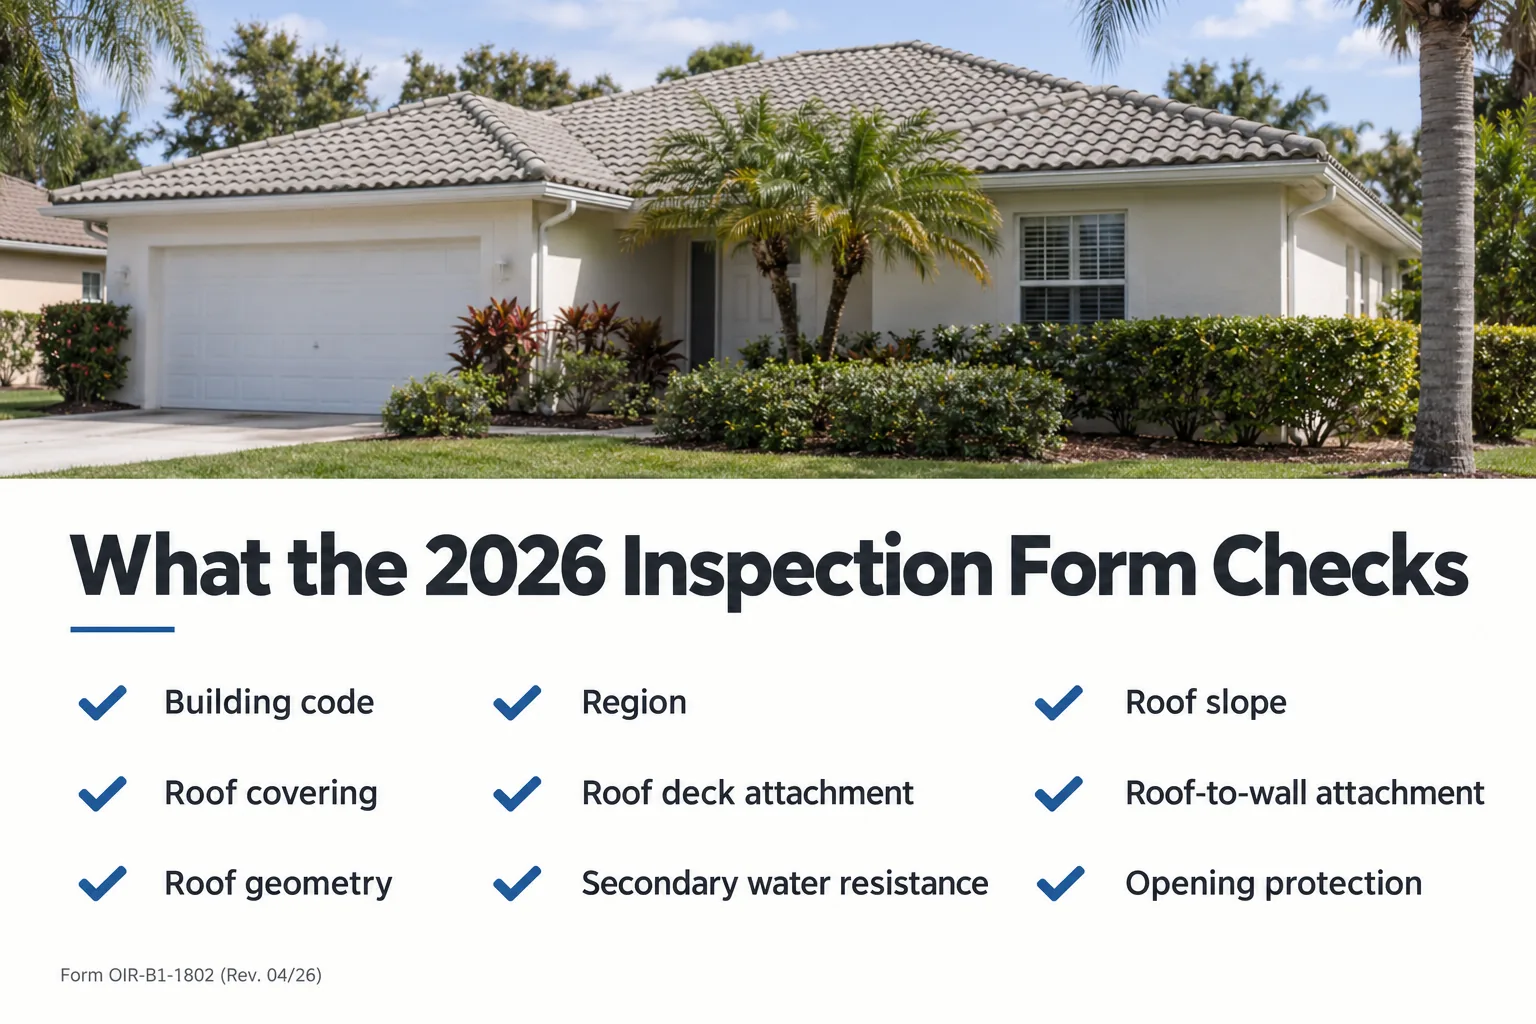
Desde el 1 de abril de 2026, las inspecciones deben utilizar el formulario revisado, OIR-B1-1802 (Rev. 04/26), según una Boletín de Citizens Property Insurance sobre el cambio de formulario. El formulario revisado registra las siguientes características:
- Código de construcción: ¿Bajo qué edición del código se autorizó la construcción de la vivienda?.
- Región: donde se ubica la casa, según la velocidad del viento de diseño.
- Pendiente del tejado: la pendiente de la zona principal del tejado.
- Cubierta del techo: el tipo de techo y la documentación que demuestre que cumple con la normativa.
- Fijación de la cubierta del techo: cómo se fija el revestimiento del techo, clasificado según la forma más débil presente.
- Fijación del techo a la pared: cómo se une la estructura del techo a las paredes, clasificada según la conexión más débil presente.
- Geometría del techo: la forma del tejado, como a cuatro aguas o a dos aguas.
- Resistencia secundaria al agua: una cubierta de techo sellada o una membrana que impide la entrada de agua si las tejas o baldosas se desprenden con el viento.
- Protección de apertura: Protección contra escombros arrastrados por el viento para ventanas, puertas y otras aberturas.
El formulario revisado también permite que un certificado de Techo Fortificado, Plata u Oro respalde características específicas. Citizens afirma que estos cambios no alteran los créditos que aplica actualmente.
Protección de apertura: Ventanas, puertas y puertas de garaje resistentes a impactos
La protección de las aberturas es el elemento que la mayoría de los propietarios pueden mejorar, y es donde Ventanas resistentes a impactos para viviendas en el sur de Florida. calculan su valor de seguro. El inspector revisa cada ventana, puerta de vidrio, tragaluz, puerta de entrada y puerta de garaje, y la abertura más débil puede determinar la calificación de toda la casa.
Por eso, los proyectos parciales resultan decepcionantes. Reemplazar las ventanas frontales pero dejar una ventana de baño antigua o una puerta de garaje estándar puede significar poco o ningún cambio en la apariencia general.
El inspector necesita pruebas de que cada producto está clasificado, como un número de Aprobación de Producto de Florida o Aviso de Aceptación (NOA) de Miami-Dade y la etiqueta permanente en el vidrio. Si no está seguro de lo que ya tiene, nuestra guía sobre Cómo saber si sus ventanas y puertas son resistentes a huracanes. Revisa las etiquetas y la documentación.
En Miami-Dade y Broward, la Zona de Huracanes de Alta Velocidad tiene las normas de producto más estrictas, por lo que la aprobación que conste en el expediente es importante tanto para el permiso como para el crédito.
Ventanas resistentes a impactos frente a persianas antihuracanes para el crédito del seguro
Tanto las ventanas resistentes a impactos como las persianas homologadas pueden considerarse protección para aberturas en el formulario. La diferencia radica en el uso diario y en la facilidad del papeleo.
| Pregunta | Ventanas y puertas resistentes a impactos | Persianas antihuracanes homologadas |
|---|---|---|
| ¿Puede contar para el crédito? | Sí, con un producto calificado y prueba | Sí, con un producto calificado y prueba |
| Protección cuando estás fuera | Siempre en su lugar | Solo si alguien los cierra o los instala |
| Trabajos de preparación ante la tormenta | Nada para el vaso | Paneles, rieles o motores antes de cada tormenta |
| Otros beneficios | Ruido, seguridad, energía, vista | Generalmente, un costo inicial menor. |
| Brecha común en el formulario | Una abertura quedó desprotegida | Paneles, etiquetas o aprobaciones faltantes |
Si divides tu tiempo entre Florida y otro lugar, la fila "siempre en el mismo lugar" suele ser decisiva. Para una comparación más detallada, consulta nuestra comparación de Ventanas resistentes a impactos frente a persianas antihuracanes.
Por qué la puerta del garaje y las puertas de entrada pueden determinar su calificación
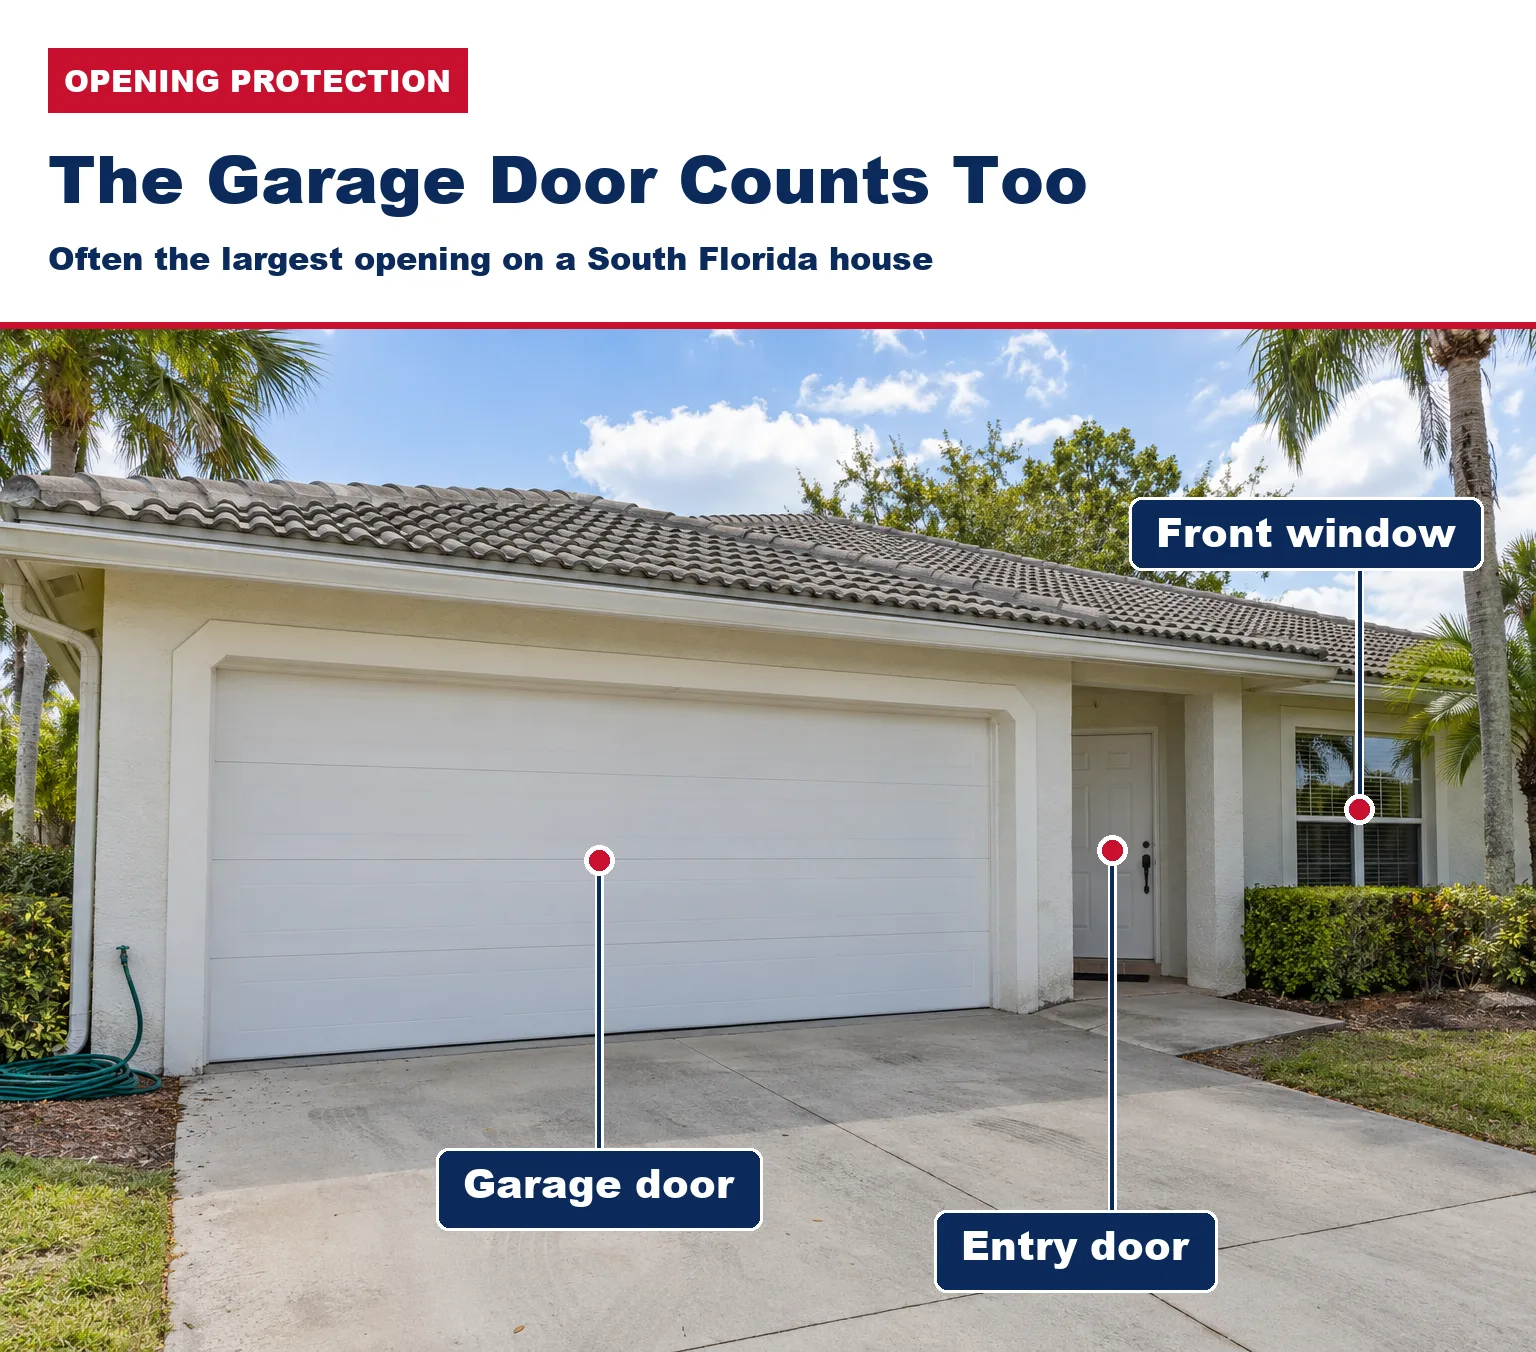
La puerta del garaje suele ser la abertura más grande en una casa del sur de Florida, y es fácil olvidarlo. Una puerta de garaje estándar puede reducir el grado de protección de la abertura incluso cuando todas las ventanas son de vidrio resistente a impactos.
Planifica las puertas en función de las ventanas. Entrada resistente a impactos, puertas francesas y correderas y puertas de garaje resistentes a impactos Cerrar las lagunas que un inspector detectaría de otro modo.
Mejoras del techo que otorgan créditos: forma, cubierta, correas y barrera contra el agua.
Reemplazar el techo es la mejor oportunidad para mejorar varios aspectos estéticos a la vez. Muchos de estos aspectos quedan ocultos una vez que el techo está terminado.
- Cubierta del techo: Se ha instalado un techo nuevo conforme a la normativa vigente, con el permiso y la aprobación del producto debidamente registrados.
- Fijación de la cubierta del techo: el tipo y la separación de los clavos que sujetan el revestimiento. Volver a clavar la cubierta es más sencillo cuando el techo viejo está desmontado.
- Fijación del techo a la pared: Clips, envolturas simples o dobles que unen la estructura del techo a las paredes. Las conexiones más resistentes se clasifican mejor en el formulario.
- Resistencia secundaria al agua: una membrana autoadhesiva o una cubierta sellada que limita la entrada de agua en caso de que falle la cubierta.
- Geometría del techo: Los tejados a cuatro aguas, que tienen pendiente hacia abajo en todos los lados, se clasifican de forma diferente a los tejados a dos aguas. Esto suele estar determinado por el diseño de la casa.
Pídele a tu techador que fotografíe el clavado de la cubierta, la membrana y cualquier correa antes de colocar las tejas o las láminas. Esas fotos pueden marcar la diferencia entre un crédito y un "no se pudo verificar" en el formulario. Si estás considerando el tiempo, estas señales de que necesitas un techo nuevo ayuda y nuestra Servicio de reemplazo de techos por vientos huracanados. Cubre la obra en sí.
Costo vs. Ahorro: Cómo decidir qué mejora resulta rentable.
No existe un único indicador de rentabilidad para una mejora de mitigación de viento, ya que los créditos varían según la aseguradora, la vivienda y la cobertura. La pregunta clave es cuánto le cobraría su propia aseguradora con y sin esta mejora.
- Obtenga su informe actual de mitigación de daños por viento, o uno nuevo, para saber qué elementos ya están acreditados.
- Pídele a tu agente que te dé un presupuesto de la prima con la siguiente mejora, como por ejemplo la protección total contra aperturas o un techo nuevo con una cubierta sellada.
- Compare esa diferencia anual con el precio del proyecto y luego añada los beneficios que no están incluidos en la póliza: protección contra tormentas, ruido, energía y valor de reventa.
Muchos propietarios del sur de Florida realizan un proyecto por temporada, a menudo primero el techo si está cerca del final de su vida útil, y luego las aberturas. Calculadora de ahorros para clientes en financiación, energía y seguros. ayuda a enmarcar las cifras y Opciones de financiación para mejoras del hogar o Cómo funciona la financiación PACE en Florida pueden repartir el coste.
Mi hogar seguro en Florida: Inspección gratuita y subvenciones equivalentes
My Safe Florida Home es el programa estatal que ofrece inspecciones gratuitas de mitigación de viento y subvenciones para mejoras de refuerzo. Según el Preguntas frecuentes sobre mi hogar seguro en Florida, Los requisitos básicos son:
- Exención de impuestos sobre la vivienda otorgada para la misma.
- Una vivienda construida antes del 1 de enero de 2008, tal como se muestra en el sitio web del tasador de propiedades del condado.
- Un valor asegurado de $700.000 o menos.
El programa paga $2 por cada $1 que aporte el propietario, hasta un máximo de $10,000 de contribución estatal, mediante reembolso. Los propietarios de bajos ingresos que cumplan los requisitos pueden recibir subvenciones de hasta $10,000 sin contrapartida.
Los trabajos elegibles incluyen mejoras de techos, barreras secundarias contra el agua, ventanas y puertas resistentes a impactos y mejoras de puertas de garaje. No comience la construcción antes de recibir la aprobación oficial de su subvención y verifique el sitio web Mi Hogar Seguro en Florida Para las plazas disponibles actualmente, tenga en cuenta que el programa se abre por fases y que los fondos se han agotado rápidamente en ciclos anteriores.
Asegurados de Citizens: ¿Qué significa el cambio de formulario de 2026?
Citizens Property Insurance acepta el formulario revisado OIR-B1-1802 (Rev. 04/26) para las inspecciones realizadas a partir del 1 de abril de 2026. Citizens seguirá aceptando el formulario anterior Rev. 01/12 si se completó dentro de los cinco años anteriores al 1 de abril de 2026 y la estructura no ha sufrido cambios.
Si se reemplazan el techo, las ventanas o las puertas, la estructura cambia. Solicite una nueva inspección después de la obra para que el crédito refleje la mejora.
Los ciudadanos también esperan que el inspector complete todos los campos y adjunte las fotos requeridas. Los formularios incompletos son una causa común de retraso en la tramitación de los créditos.
Cómo obtener una inspección de mitigación de daños por viento, paso a paso.
- Compruebe si ya dispone de un informe. Su agente, los documentos del vendedor o una inspección anterior de My Safe Florida Home podrían incluirlo.
- Contrate a un inspector cualificado que complete el formulario OIR-B1-1802. El formulario indica quién puede firmarlo, incluyendo inspectores de viviendas con licencia, inspectores de códigos de construcción, ingenieros, arquitectos y ciertos contratistas.
- Reúna toda la documentación necesaria antes de la visita: permisos, aprobaciones de productos y facturas.
- Permita que el inspector tenga acceso al ático, al garaje y a todas las aberturas.
- Revise el formulario finalizado para detectar campos en blanco y fotos faltantes.
- Envíelo a su agente o aseguradora y pregunte cuándo se aplicará el crédito. Muchos cambios se reflejan al momento de la renovación.
¿Qué comprobantes conservar una vez finalizado el trabajo?
Guarda una carpeta sencilla, en papel o digital, para cada proyecto de endurecimiento. Te ahorrará tiempo en la próxima inspección, en la renovación y al vender la propiedad.
- Permisos de construcción y aprobación de la inspección final.
- Números de aprobación de producto de Florida o números NOA de Miami-Dade para cada ventana, puerta y puerta de garaje.
- Facturas que enumeran los productos y las aperturas cubiertas.
- Fotos de etiquetas de vidrio, etiquetas de puertas de garaje y etiquetas de persianas.
- Fotos de techadores mostrando el clavado de la cubierta, la barrera contra el agua y las correas de sujeción del techo a la pared.
- Su último formulario de inspección de mitigación de viento
Reducción de las tasas de interés en Florida en 2026: ¿Qué significan para usted?
El mercado de seguros para propietarios de viviendas en Florida está comenzando a relajarse. El 22 de septiembre de 2026, la Oficina de Regulación de Seguros de Florida anunciaron reducciones de tarifas aprobadas que afecta a más de 62.000 pólizas.
| Asegurador | Cambio de tarifa aprobado | Políticas afectadas |
|---|---|---|
| Una Alianza Norteamérica | -10.4% | 17,148 |
| Vyrd | -10.4% | 26,751 |
| Puerto seguro | -4.1% | 10,501 |
| Único | -3.2% | 8,266 |
El mismo comunicado de la OIR mencionaba a Kin Insurance, que anunció descensos promedio de más de 201 TP3T en los condados de Broward, Miami-Dade y Palm Beach.
Una reducción de tarifas se aplica a las tarifas base de una sola aseguradora, por lo que no cambia nada si su compañía no está en la lista. Un crédito por mitigación es diferente: lo obtiene por características verificadas en su propia vivienda, con cualquier aseguradora.
Otras mejoras que las aseguradoras pueden ofrecer
En Florida, las características relacionadas con el viento son las más importantes, pero algunas aseguradoras también reconocen las mejoras que reducen el riesgo de robo, incendio y daños por agua. Antes de contratar un seguro, pregunte a su aseguradora cuáles de estas características reconoce.
Seguridad en el hogar y protección contra incendios
Algunas aseguradoras pueden ofrecer descuentos en cerraduras de seguridad y sistemas de vigilancia con cámaras y alarmas para puertas y ventanas. Los detectores de humo y monóxido de carbono mejorados, y especialmente un sistema de rociadores contra incendios para el hogar, también pueden generar descuentos.
Nuevo sistema de climatización
Los sistemas de climatización más modernos son más eficientes y tienen menos probabilidades de sufrir fugas o daños eléctricos. Un sistema nuevo puede reducir las facturas de energía, y algunas aseguradoras lo consideran de menor riesgo.
Mejoras en fontanería, electricidad y sistema de cierre de fugas.
Las tuberías antiguas son más propensas a las fugas, y el cableado antiguo supone un riesgo de incendio. Modernizarlo o instalar un sistema de detección de fugas que corte el agua automáticamente puede hacerte elegible para un descuento.
Consulte con su compañía de seguros antes de comenzar las renovaciones.
Algunas reformas aumentan las primas, ya que reconstruir una vivienda de mayor valor es más caro. Antes de iniciar cualquier proyecto, consulte con su aseguradora cómo podría afectar a su prima.
¿Está buscando una nueva póliza para 2026? Pregunte si la aseguradora ha presentado recientemente un cambio de tarifa ante la Oficina de Regulación de Seguros de Florida y cuándo se aplicaría esa nueva tarifa a su renovación.
Preguntas frecuentes
¿Las ventanas resistentes a impactos reducen el costo del seguro de vivienda en Florida?
Las ventanas resistentes a impactos pueden reducir su prima si cumplen con el requisito de protección de aberturas en una inspección de mitigación de viento. El descuento depende de su aseguradora y de si todas las aberturas, incluidas las puertas y la puerta del garaje, están protegidas. Solicite a su agente un presupuesto con la protección completa de aberturas antes de comprar.
¿Cuánto tiempo es válida una inspección de mitigación de daños por viento?
Generalmente, se acepta el formulario de mitigación de daños por viento durante cinco años si la vivienda no ha sufrido modificaciones. Citizens aún acepta el formulario anterior Rev. 01/12, siempre que se complete dentro de los cinco años anteriores al 1 de abril de 2026. Después de instalar un techo, ventanas o puertas nuevas, solicite una nueva inspección para que se le acredite la mejora.
¿Puedo obtener un descuento por las mejoras que hizo el propietario anterior?
Sí, si se pueden verificar las características. El inspector evalúa lo que hay en la casa actualmente, por lo que los permisos, las aprobaciones de productos y las etiquetas que dejó el propietario anterior son útiles. Solicite al vendedor cualquier informe previo sobre mitigación de viento y la documentación del proyecto al momento del cierre.
¿Un tejado a cuatro aguas es suficiente para obtener un gran descuento?
Un tejado a cuatro aguas es uno de los elementos del formulario, que se evalúa junto con la cubierta, la fijación de la terraza, las conexiones entre el tejado y las paredes, la barrera impermeable y las aberturas. Puede ser útil, pero el cambio general más significativo suele provenir de la mejora de varios elementos, especialmente la protección de las aberturas.
¿Necesito ventanas resistentes a impactos por ley?
El Código de Construcción de Florida exige aberturas protegidas en zonas propensas a escombros arrastrados por el viento, lo que incluye todo Miami-Dade y Broward. La protección puede consistir en ventanas y puertas resistentes a impactos o persianas homologadas. Su contratista o la oficina de permisos local pueden confirmar los requisitos específicos de su proyecto.
Su próximo paso hacia una prima más baja
Comience con su informe actual de mitigación de viento y encuentre el punto más débil. Para la mayoría de las casas del sur de Florida, se trata de una abertura sin protección o un techo antiguo.
USA Home Improvement gestiona los permisos, coordina la aprobación de la asociación de propietarios (si la hay) y prepara la documentación que su inspector necesita para ventanas, puertas, puertas de garaje y techos resistentes a impactos. Solicite una consulta gratuita y le indicaremos qué mejora se ajusta mejor a su informe.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.