Saltar al contenido

El financiamiento PACE se reembolsa a través de su factura de impuestos a la propiedad y está garantizado por un gravamen de igual rango que los impuestos del condado, mientras que un préstamo con garantía hipotecaria (HELOC) se obtiene de un prestamista, utiliza su vivienda como garantía y se reembolsa a ese prestamista. Esa única diferencia determina todo lo demás.
Esto cambia quién califica, cómo funcionan los pagos y qué sucede al vender o refinanciar. Esta comparación analiza cada punto para los propietarios de viviendas en Florida que planean proyectos como ventanas y puertas resistentes a impactos o un techo nuevo.
PACE vs. Préstamo con garantía hipotecaria vs. Línea de crédito con garantía hipotecaria: Comparación directa
La siguiente tabla compara las tres opciones en los puntos que más consultan los propietarios de viviendas en Florida. Las normas PACE provienen de la ley estatal de Florida y de la normativa federal PACE; las normas sobre el valor neto de la vivienda provienen de la Oficina de Protección Financiera del Consumidor (CFPB).
| Punto | PACE (Florida) | préstamo con garantía hipotecaria | Línea de crédito hipotecario |
|---|---|---|---|
| Asegurado por | Un gravamen sobre la propiedad, de igual rango que los impuestos del condado. | Su casa como garantía | Su casa como garantía |
| Cómo pagas | Con sus impuestos sobre la propiedad | Pagos iguales a su prestamista | Pagos a su prestamista que pueden cambiar |
| Tarifa y divulgación | Los intereses y la TAE estimada se comunicarán antes de la firma. | Fijado | Generalmente variable; TAE divulgada |
| Lo que puede pagar | Solo se aceptarán las mejoras que cumplan los requisitos establecidos en la ley estatal. | No está vinculado a una lista de proyectos. | No está vinculado a una lista de proyectos. |
| A largo plazo | Vida útil de las mejoras: 20 años como máximo. | Establecido por el préstamo | Período de disposición de fondos, seguido de un reembolso que suele durar entre 10 y 15 años. |
| Principales controles de aprobación | Impuestos e hipoteca al día, prueba de ingresos, capacidad de pago | Su patrimonio y la revisión del prestamista | Su patrimonio y la revisión del prestamista |
| Cancelar después de firmar | 3 días hábiles | 3 días hábiles | 3 días después de la apertura de la cuenta |
| Cuando vendes | Un prestamista puede exigir el pago total. | A menudo se requiere reembolso | Generalmente pagado en su totalidad |
Para obtener efectivo, préstamos personales y programas estatales, consulte nuestra Guía de todas las opciones de financiación para mejoras del hogar.
Es posible que los propietarios de viviendas que cumplan con los requisitos puedan acceder a financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación. Puede consultar sobre Opciones de financiación para su proyecto de ventanas resistentes a impactos Según su presupuesto.
Cómo se garantiza cada opción con respecto a su vivienda
Una evaluación PACE de Florida es un gravamen sobre la propiedad misma, no un préstamo a su nombre de un banco. Sección 163.081 de los Estatutos de Florida, La tasación registrada es un gravamen "de igual importancia que los impuestos y las contribuciones del condado", y se cobra junto con los impuestos sobre la propiedad.
La misma ley establece dos límites. El gravamen PACE no puede ejecutarse de manera que acelere el pago del saldo pendiente, y una cláusula hipotecaria que permita a su prestamista exigir el pago de la hipoteca únicamente por haber obtenido financiación PACE no es ejecutable.
Un préstamo con garantía hipotecaria y una línea de crédito con garantía hipotecaria (HELOC) se basan en el capital de su vivienda, que es el capital de la misma. Folleto de la CFPB sobre líneas de crédito con garantía hipotecaria (HELOC) define como “el valor de su vivienda menos el monto que debe de su hipoteca”. La CFPB agrupa el préstamo con garantía hipotecaria con las segundas hipotecas, y ambas opciones utilizan su vivienda como garantía.
Los pagos atrasados son graves en los tres casos. La Oficina de Protección Financiera del Consumidor (CFPB) advierte que si se atrasa en un préstamo con garantía hipotecaria (HELOC), podría perder su vivienda. La divulgación obligatoria de PACE en Florida advierte que las evaluaciones impagas pueden generar un certificado fiscal que podría resultar en la pérdida de la propiedad.
Cómo pagar: Impuesto predial vs. Pagos del préstamo
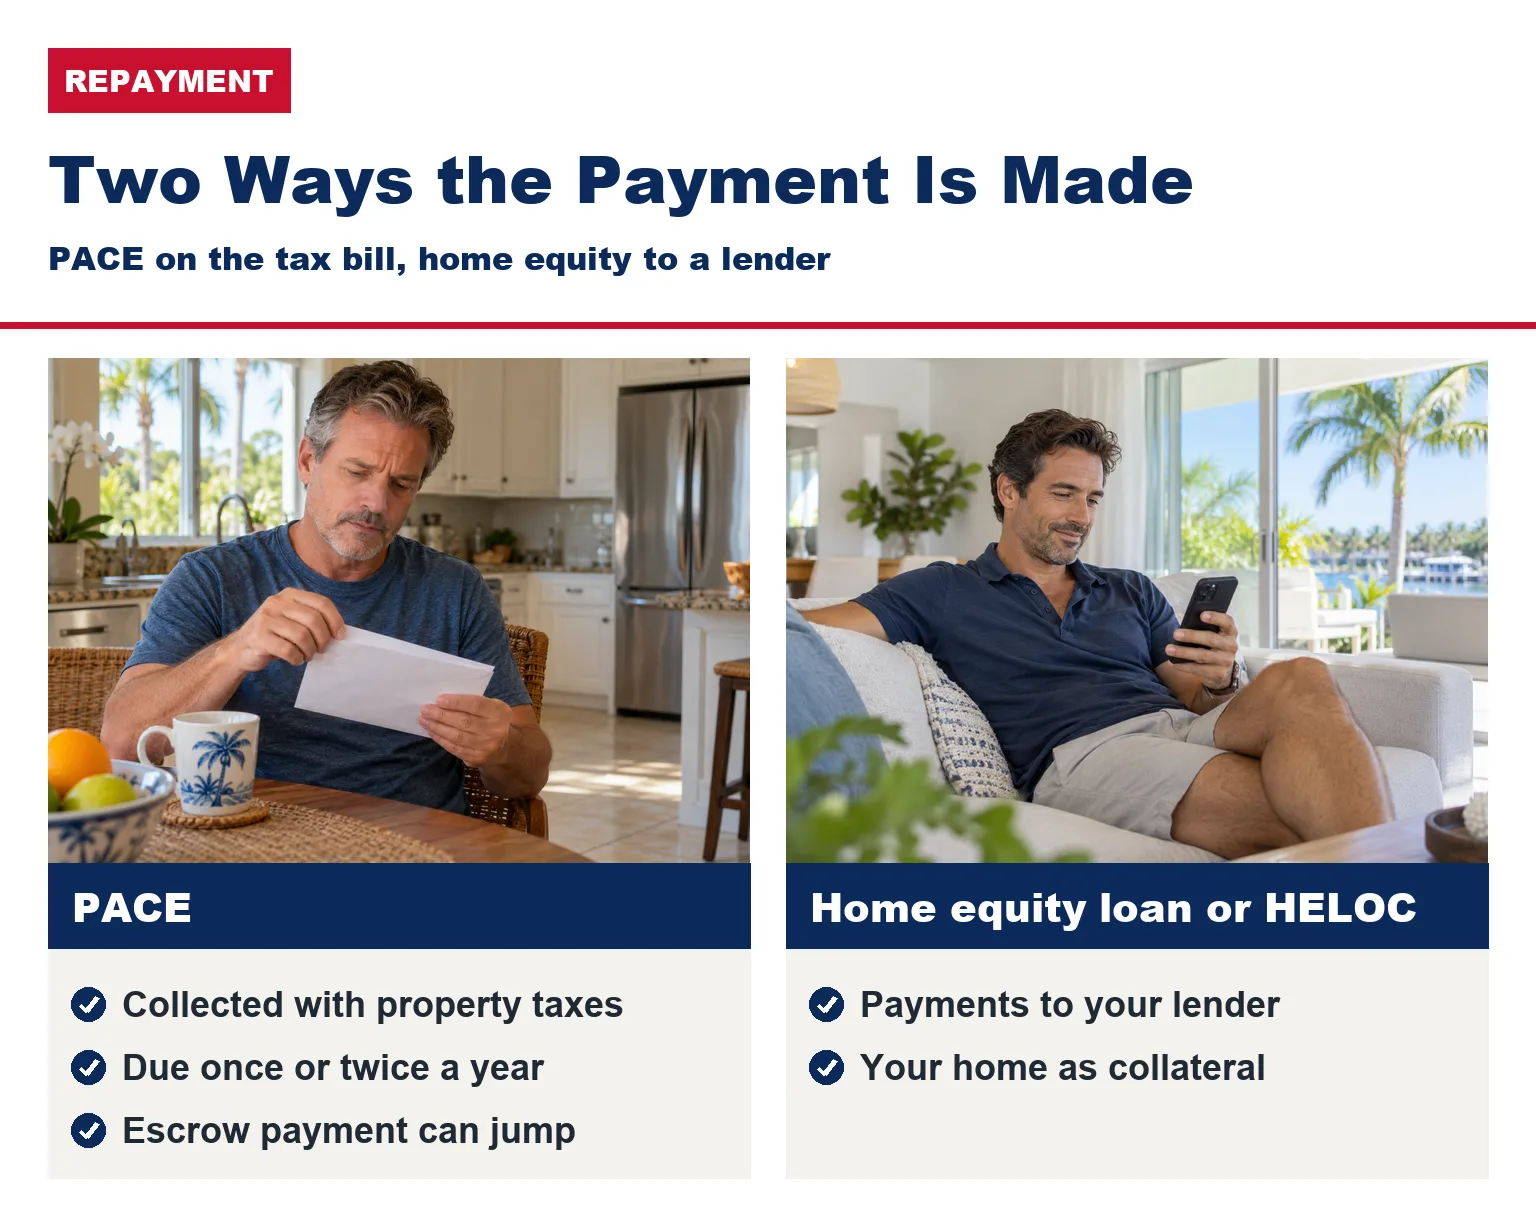
Los pagos del programa PACE se suman a su factura de impuestos sobre la propiedad como una contribución no ad valorem. La Oficina de Protección Financiera del Consumidor (CFPB) señala que estos pagos generalmente se realizan una o dos veces al año, y si sus impuestos se pagan a través de una cuenta de depósito en garantía hipotecaria, el pago de dicha cuenta puede aumentar repentinamente una vez que se agrega la contribución.
La ley de Florida también regula el plan PACE. No permite pagos globales ni amortización negativa, y se puede pagar anticipadamente sin penalización más allá de los gastos administrativos mínimos. El plazo no puede exceder la vida útil promedio ponderada de las mejoras y nunca puede superar los 20 años.
Un préstamo con garantía hipotecaria funciona como un préstamo a plazos estándar. La Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) lo describe como un préstamo a tasa fija con pagos iguales que liquidan el préstamo por completo. Si necesita más dinero más adelante, puede solicitar un nuevo préstamo.
Una línea de crédito con garantía hipotecaria (HELOC) tiene dos fases. Durante el período de disposición, usted solicita préstamos según los necesite, y algunos planes permiten pagos solo de intereses. En el período de amortización, usted devuelve el saldo, generalmente en 10 o 15 años, o en algunos planes, en un solo pago global.
Debido a que las tasas de las líneas de crédito con garantía hipotecaria (HELOC) suelen ser variables, su pago puede cambiar incluso si no solicita más dinero. Para evaluar el costo de una oferta PACE, lea ¿Qué determina las tasas de interés y las comisiones de Florida PACE?.
¿Quiénes califican para PACE en comparación con un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria (HELOC)?
La aprobación del programa PACE en Florida comienza con los registros de la propiedad y ahora también considera sus ingresos. Según la sección 163.081, tres de las pruebas principales son:
- Su condado o ciudad cuenta con un programa PACE autorizado, y sus impuestos y su hipoteca están al día.
- La valoración total del programa PACE se mantiene dentro del 20 por ciento del valor justo de la vivienda, a menos que los acreedores hipotecarios estén de acuerdo por escrito.
- Los pagos anuales estimados de todos los acuerdos PACE relativos al alojamiento en hogares de acogida no superan el 10 por ciento de los ingresos familiares, y se verifican con pruebas.
La lista completa de controles de Florida, incluidos los gravámenes, la bancarrota y las hipotecas inversas, se encuentra en nuestra guía para Cómo funciona la financiación PACE en Florida.
Una norma federal añade otro control. regla de financiación PACE residencial PACE se considera un crédito según la Ley de Veracidad en los Préstamos y requiere una determinación de buena fe de su capacidad de pago, verificada con registros confiables de terceros.
Así pues, la antigua idea de que el programa PACE ignora tus finanzas ya no es válida. La prueba de ingresos de Florida tiene en cuenta lo que ganas, y el cheque de reembolso federal también considera lo que ya debes.
Un préstamo con garantía hipotecaria (HELOC, por sus siglas en inglés) se aprueba según los términos del prestamista. De acuerdo con la Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés), generalmente se puede obtener un préstamo por un porcentaje del valor de tasación de la vivienda menos el saldo pendiente de la hipoteca, y el prestamista revisa las finanzas del solicitante antes de aprobar el préstamo.
Qué puede pagar cada opción
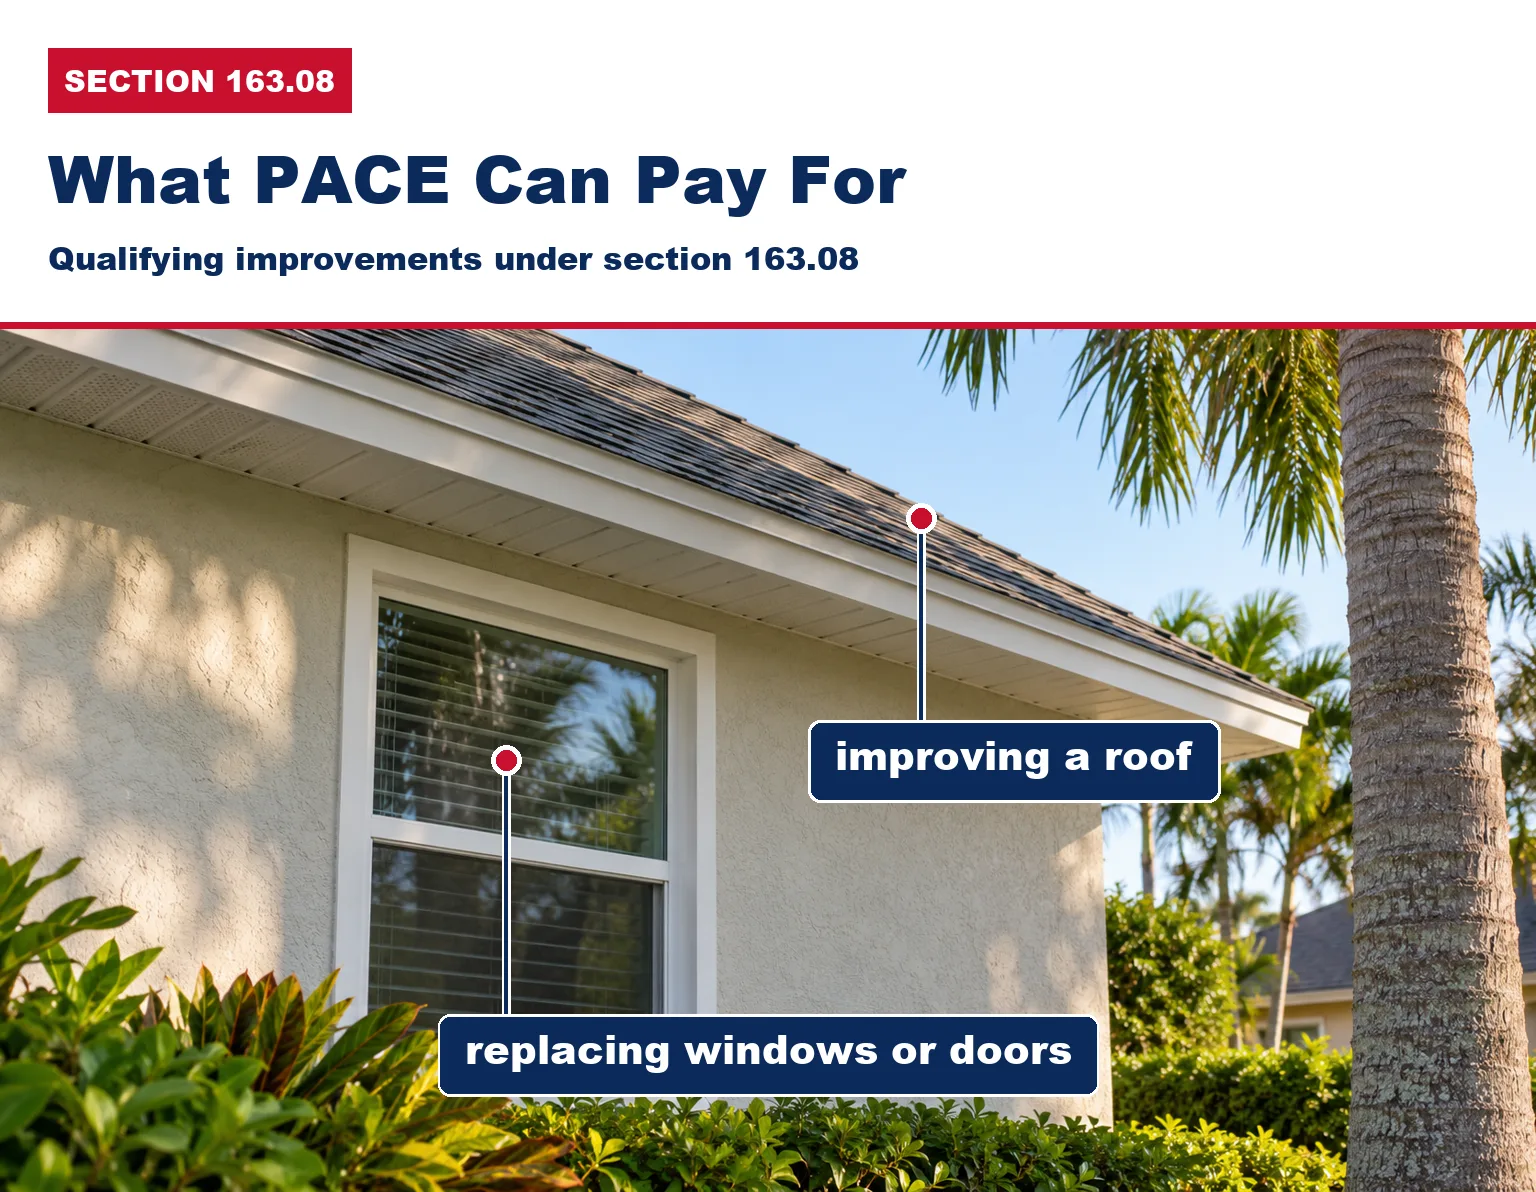
El dinero de PACE solo puede pagar las mejoras que califican enumeradas en Sección 163.08 de los Estatutos de Florida. En el caso de las viviendas, la lista incluye la sustitución de ventanas o puertas, incluidas las de garaje, por otras resistentes a los impactos, la instalación de contraventanas y la mejora del tejado con tejas resistentes al viento o refuerzo de la unión entre el tejado y las paredes.
También abarca el aislamiento, los sistemas de refrigeración de bajo consumo energético, los generadores permanentes y la energía solar.
Un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria no está vinculado a esa lista, por lo que el mismo préstamo podría cubrir ventanas nuevas resistentes a impactos y una remodelación de la cocina. Ver ¿Qué proyectos de Florida cumplen los requisitos para recibir financiación de PACE? para ver el desglose completo o comparar el Estilos de ventanas resistentes a impactos que se instalan en EE. UU. (Mejoras para el hogar).
Protección al consumidor: Normas PACE frente a normas sobre préstamos con garantía hipotecaria
Las tres opciones incluyen un plazo de cancelación y la obligación de proporcionar la información necesaria, pero el programa Florida PACE añade dos pasos adicionales: una llamada de confirmación grabada y una notificación por escrito a la entidad hipotecaria al menos 5 días hábiles antes de la firma.
La normativa federal PACE también otorga a PACE sus propios formularios de Estimación de Préstamo y Divulgación de Cierre, al igual que para otros préstamos hipotecarios.
Para un préstamo con garantía hipotecaria, el derecho federal de rescisión Tienes tres días hábiles para cancelar. En este caso, los días hábiles incluyen los sábados, pero no los domingos ni los días festivos oficiales.
Para una línea de crédito con garantía hipotecaria (HELOC), puede cancelarla por escrito dentro de los primeros tres días posteriores a la apertura de la cuenta, y el prestamista debe reembolsarle las comisiones que pagó. Los prestamistas de HELOC también deben informar sobre la tasa de interés anual (APR), las condiciones de tasa variable, los plazos de pago y las comisiones.
Un riesgo de las líneas de crédito con garantía hipotecaria (HELOC) no tiene equivalente en el programa PACE: el prestamista generalmente puede congelar o reducir su línea de crédito si el valor de su vivienda disminuye.
Vender o refinanciar con PACE frente a un préstamo con garantía hipotecaria
Un préstamo con garantía hipotecaria (HELOC) normalmente se liquida al vender la propiedad. La Oficina de Protección Financiera del Consumidor (CFPB) indica que, por lo general, se exige liquidar un HELOC en su totalidad inmediatamente al vender la propiedad, y que el reembolso de un préstamo con garantía hipotecaria también suele ser obligatorio al momento de la venta.
El programa PACE se ve diferente en papel porque la tasación se incluye en la factura de impuestos de la propiedad. La divulgación obligatoria de Florida advierte que, si vende o refinancia, el prestamista hipotecario podría exigirle que pague el monto total adeudado.
Las normas hipotecarias federales explican por qué. Según Carta para prestamistas hipotecarios de la FHA 2017-18, Las propiedades con obligaciones PACE ya no son elegibles para hipotecas convencionales aseguradas por la FHA, aunque una refinanciación de tasa y plazo o una refinanciación con retiro de efectivo pueden saldar el saldo de PACE.
Guía de venta de Fannie Mae Afirma que no comprará hipotecas de viviendas con un préstamo PACE pendiente, a menos que el programa PACE no otorgue prioridad de gravamen sobre las primeras hipotecas.
El Declaración de la FHFA sobre los gravámenes PACE Añade que los compradores de una vivienda con un préstamo PACE de primera hipoteca no pueden utilizar un préstamo de Fannie Mae o Freddie Mac para la compra.
Si su comprador planea usar uno de esos préstamos, espere que el saldo de PACE se pague al cierre. Para conocer las opciones de refinanciamiento y los pasos para el pago, lea refinanciar una hipoteca con una evaluación PACE.
¿Qué opción se ajusta mejor a su proyecto de vivienda en Florida?
La elección correcta depende de tu proyecto, tu patrimonio y el tiempo que planeas quedarte. Usa estas condiciones como punto de partida y luego compara las ofertas por escrito:
- PACE puede ser adecuado Cuando tu proyecto está en la lista de proyectos que cumplen los requisitos, cumples con las pruebas de impuestos, hipoteca e ingresos, puedes presupuestar una factura de impuestos más alta y no esperas vender o refinanciar pronto.
- Un préstamo con garantía hipotecaria puede ser adecuado. cuando se conoce el coste total del proyecto por adelantado, se tiene capital acumulado en la vivienda y se desea un único pago fijo.
- Una línea de crédito hipotecario (HELOC) puede ser adecuada. cuando los costos se presenten por etapas y usted se sienta cómodo con un pago que puede variar.
Sea cual sea su elección, compare por escrito la TAE, el coste total y el plazo antes de firmar. Los prestamistas de líneas de crédito con garantía hipotecaria (HELOC) deben proporcionarle una lista de asesores de vivienda aprobados por el HUD, quienes ofrecen ayuda gratuita o a bajo coste para analizar cómo se ajusta el préstamo a su presupuesto.
Preguntas frecuentes sobre el programa PACE y los préstamos con garantía hipotecaria
¿PACE es un préstamo o un impuesto?
El programa PACE puede ser ambas cosas, dependiendo de la normativa que se consulte. En Florida, se aplica como una tasa no ad valorem que se cobra junto con los impuestos sobre la propiedad. La normativa federal de la CFPB considera el programa PACE residencial como crédito según la Ley de Veracidad en los Préstamos, por lo que se aplican las divulgaciones de préstamos y las verificaciones de reembolso.
¿Tiene prioridad el gravamen PACE sobre mi hipoteca?
En Florida, un gravamen PACE tiene la misma prioridad que los impuestos sobre la propiedad. La Sección 163.081 establece que la tasación registrada constituye un gravamen "de igual importancia que los impuestos y tasaciones del condado". Por eso, Fannie Mae no compra hipotecas de viviendas con un préstamo PACE pendiente que tenga prioridad de gravamen sobre las primeras hipotecas.
¿Puedo obtener el programa PACE si tengo una hipoteca inversa?
No, la ley de Florida no permite un acuerdo PACE residencial sobre una propiedad que ya tenga una hipoteca de conversión de capital inmobiliario u otro producto de hipoteca inversa.
¿Los pagos del programa PACE son deducibles de impuestos?
Depende de cómo se traten la evaluación y su proyecto para su devolución. Leer si los pagos de PACE son deducibles de impuestos, y consulte con un profesional de impuestos sobre su situación particular antes de presentar su declaración.
Calcula el precio del proyecto antes de elegir la financiación.
Un precio fijo para cada proyecto facilita la comparación de todas las ofertas de financiación. USA Home Improvement vende exclusivamente ventanas y puertas resistentes a impactos de ES Windows; todos los proyectos cuentan con los permisos necesarios y, si lo solicita, puede obtener el número de aprobación de producto de Florida para cada ventana y puerta.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.
Obtenga un presupuesto gratuito o llame al (877) 554-6373.