Saltar al contenido

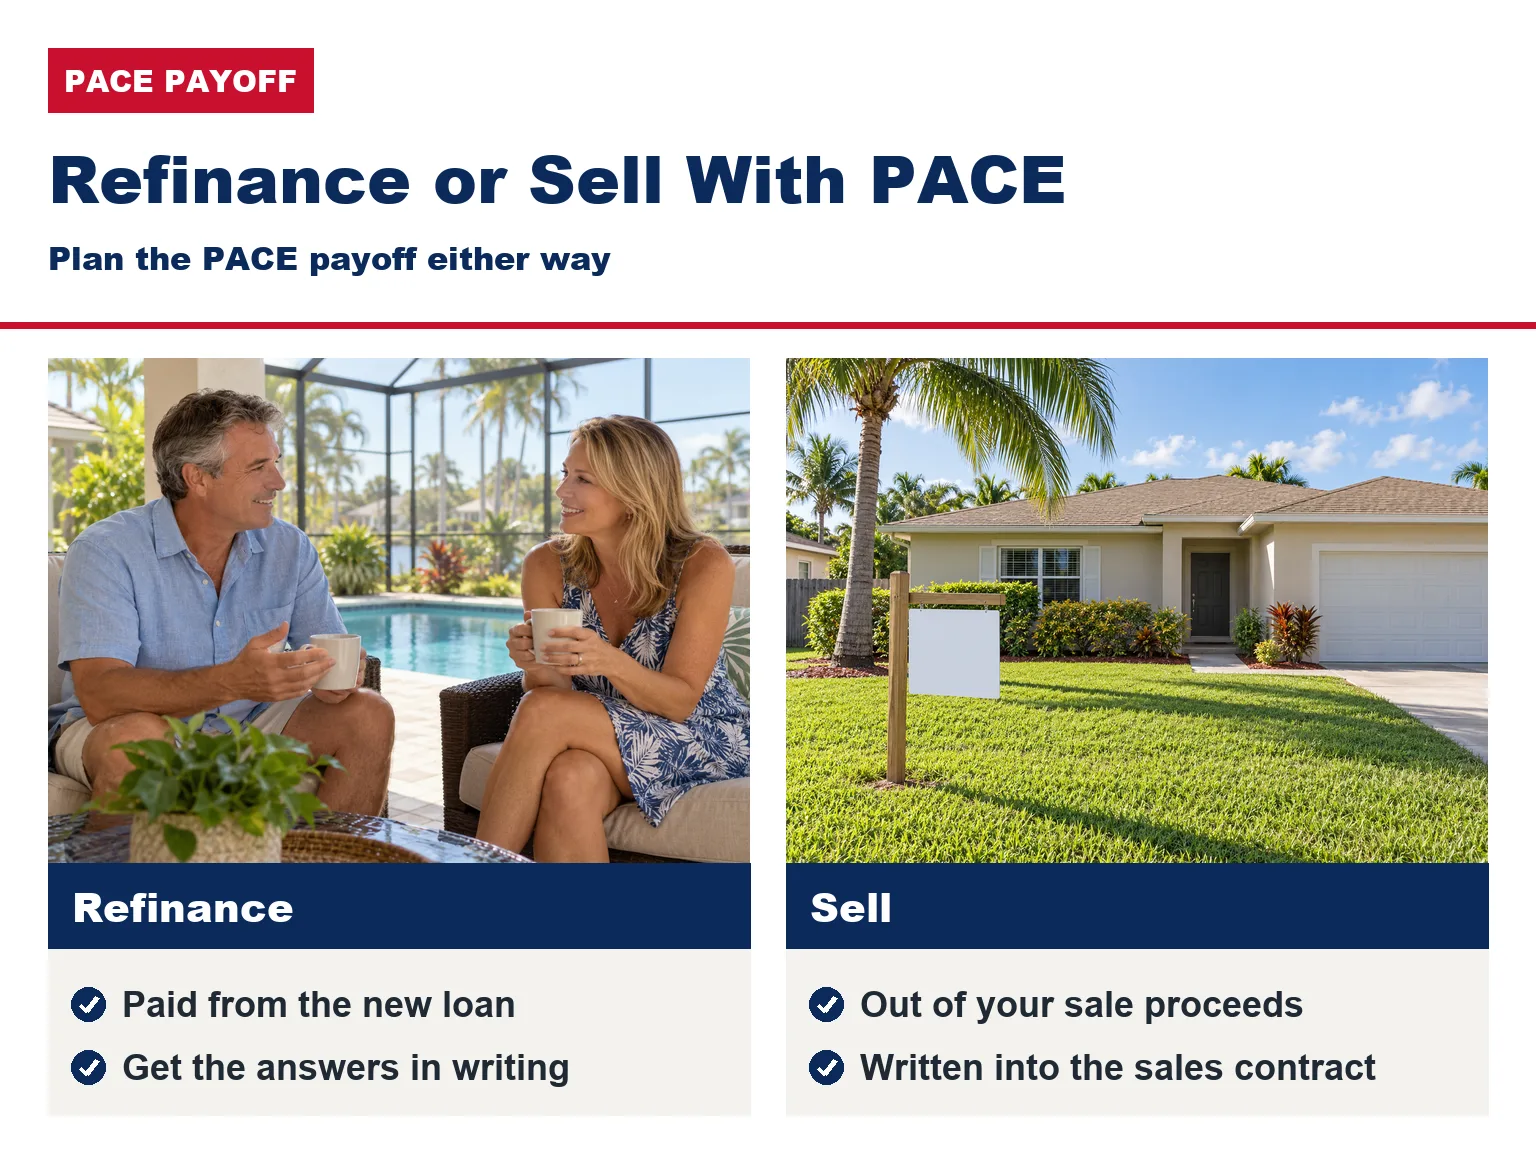
Sí, puede refinanciar una vivienda en Florida que tenga una tasación PACE, pero la mayoría de los programas hipotecarios exigen que el saldo de la tasación PACE se liquide antes o durante el cierre de la operación. Los préstamos de Fannie Mae, Freddie Mac y la FHA no permiten que una tasación PACE con prioridad sobre la hipoteca permanezca en la propiedad.
Las mismas reglas rigen lo que sucede al vender una propiedad. Esta guía explica la regla para cada tipo de préstamo, las opciones de refinanciamiento para liquidar un saldo de PACE, cómo funciona el pago total y qué preguntas debe hacerle a su prestamista antes de solicitar un préstamo o poner la casa a la venta.
Por qué un gravamen PACE es importante para su prestamista hipotecario
Una evaluación PACE de Florida es un gravamen sobre la propiedad que tiene la misma prioridad que sus impuestos sobre la propiedad. Sección 163.081 de los Estatutos de Florida, La tasación registrada es un gravamen "de igual importancia que los impuestos y las contribuciones del condado", y se cobra en su factura del impuesto predial.
Los prestamistas hipotecarios desean que su préstamo sea la primera hipoteca sobre la vivienda. La Guía de Ventas de Fannie Mae señala que los préstamos PACE suelen tener prioridad automática sobre las hipotecas, y sus documentos hipotecarios prohíben una hipoteca con estatus preferente. Este conflicto es la razón por la que una refinanciación generalmente implica el pago de una deuda pendiente.
Su hipoteca actual está protegida de una manera. La ley de Florida hace que una cláusula hipotecaria sea inaplicable si exige el pago total de su préstamo únicamente porque usted obtuvo financiamiento PACE. Para una comparación de los dos tipos de gravamen, consulte Comparación entre un gravamen PACE y el capital de la vivienda..
Reglas PACE por tipo de hipoteca: Fannie Mae, Freddie Mac, FHA y VA
La regla depende de quién compre, asegure o garantice su nueva hipoteca. Pregunte a su asesor de préstamos qué programa se utilizará y compárelo con esta tabla.
| Tipo de préstamo | ¿Puede mantenerse el gravamen de PACE? | Lo que suele suceder |
|---|---|---|
| fanny mae | Solo si el programa PACE no otorga prioridad de gravamen sobre las primeras hipotecas. | El programa PACE se pagó como parte de la refinanciación o venta. |
| Freddie Mac | Solo si el gravamen PACE es verdaderamente subordinado | PACE se pagó en su totalidad mediante una refinanciación con o sin retiro de efectivo. |
| hipoteca directa FHA | No | El préstamo PACE se pagó y se consideró como deuda existente en una refinanciación de tasa y plazo. |
| Hipoteca inversa FHA (HECM) | No | PACE se pagó al cierre y los fondos de HECM se pueden utilizar |
| Préstamo garantizado por el Departamento de Asuntos de Veteranos (VA) | El préstamo VA debe tener una primera hipoteca. | Pregunte al prestamista de la VA cómo trata el gravamen PACE. |
| Otros prestamistas | Establecido por cada prestamista | Pregunte antes de solicitar; la CFPB dice que la mayoría de los prestamistas no refinanciarán con PACE en la casa. |
Préstamos de Fannie Mae y Freddie Mac
Guía de venta de Fannie Mae Afirma que no comprará hipotecas de viviendas con un préstamo PACE pendiente, a menos que el programa PACE no otorgue prioridad de gravamen sobre la primera hipoteca. El formulario de solicitud de préstamo también solicita a los prestatarios que declaren los gravámenes PACE con prioridad sobre la primera hipoteca.
Freddie Mac Mantiene la misma postura. Solo adquirirá una hipoteca sobre una vivienda con PACE si la obligación PACE se encuentra, y seguirá estando, en una posición de gravamen verdaderamente subordinada. De lo contrario, la obligación PACE deberá pagarse en su totalidad mediante una refinanciación con o sin retiro de efectivo.
El Agencia Federal de Financiamiento de la Vivienda (FHFA), La entidad que supervisa a ambas compañías lo expresó claramente: un propietario con un préstamo PACE de primera hipoteca no puede refinanciarlo con una hipoteca de Fannie Mae o Freddie Mac, y un comprador no puede utilizar uno de esos préstamos para comprar la vivienda.
Préstamos FHA según el Manual 4000.1 del HUD
La FHA no asegurará una hipoteca a plazo fijo sobre una vivienda que siga gravada con el programa PACE. Manual HUD 4000.1 establece que las propiedades que permanezcan gravadas con una obligación PACE no son elegibles para el seguro hipotecario de la FHA.
Las normas de refinanciación te ofrecen una forma de solucionarlo. Carta del HUD a los acreedores hipotecarios 2017-18 Considera el saldo de PACE como una deuda existente que puede liquidarse mediante una refinanciación con ajuste de tasa y plazo. Además, mantiene la opción de una refinanciación con retiro de efectivo para liquidar PACE.
El prestamista debe informar al tasador que el pago total del préstamo PACE es una condición para la aprobación del préstamo.
Préstamos para veteranos
Un préstamo garantizado por el Departamento de Asuntos de Veteranos (VA, por sus siglas en inglés) debe estar respaldado por una primera hipoteca sobre la propiedad, según lo estipulado en 38 USC 3703(d)(3)(A). El prestamista es responsable de garantizar dicha primera hipoteca.
Guía PACE del VA, Circular 26-16-18, La circular anterior permitía que una evaluación PACE se mantuviera solo si su gravamen nunca tuvo prioridad sobre el préstamo VA por el saldo total pendiente. Dicha circular ya no está vigente, así que pregunte por escrito a su prestamista VA cómo maneja un gravamen PACE de Florida antes de solicitarlo.
Opciones de refinanciamiento que permiten obtener una evaluación PACE.
La mayoría de los propietarios liquidan el saldo de su préstamo PACE de una de tres maneras, y la correcta depende del capital acumulado en su vivienda y del objetivo que tenga con el nuevo préstamo.
- Refinanciamiento con tasa y plazo o sin retiro de efectivo: El saldo del PACE se paga con el nuevo préstamo. La FHA lo considera deuda existente, y Freddie Mac lo permite cuando Freddie Mac ya es propietario o ha titulizado su hipoteca actual.
- Refinanciamiento con retiro de efectivo: Usted solicita un préstamo mayor al de su hipoteca actual y parte de ese dinero se destina a pagar el saldo total del préstamo PACE. Tanto la FHA como Freddie Mac permiten esta opción.
- Liquida la deuda antes de refinanciar: Primero, utilice sus ahorros para liquidar el saldo de PACE y luego solicite el préstamo sin ningún gravamen de PACE sobre el título de propiedad.
El capital propio es el límite. Incorporar el saldo de un préstamo PACE a una hipoteca aumenta el monto del préstamo, por lo que el nuevo préstamo debe cumplir con las reglas del programa para el valor de tasación de su vivienda. De lo contrario, el pago deberá realizarse con sus propios fondos, o la refinanciación podría no ser viable por el momento.
Si aún está decidiendo cómo pagar un proyecto, nuestra Guía para la financiación de mejoras del hogar en Florida compara todas las opciones.
Es posible que los propietarios de viviendas que cumplan con los requisitos puedan acceder a financiación a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación. Puede consultar Opciones de financiación actuales para propietarios de viviendas que cumplan los requisitos. antes de su presupuesto.
Vender una casa en Florida con una evaluación PACE
Puedes vender una casa con una evaluación PACE, pero el préstamo del comprador generalmente decide si el saldo debe pagarse al momento del cierre. Oficina de Protección Financiera del Consumidor (CFPB) Según afirma, la mayoría de las entidades crediticias no concederán una hipoteca al comprador cuando la vivienda tenga un préstamo PACE contratado.
Las reglas anteriores también se aplican al comprador. Un comprador que utilice un préstamo de Fannie Mae o Freddie Mac no puede comprar una vivienda con un préstamo PACE de primer rango. Para una compra con la FHA, el Manual 4000.1 exige que el contrato de compraventa estipule que el vendedor liquidará la obligación del préstamo PACE en el momento del cierre o antes.
En la práctica, esto significa que el pago suele provenir de las ganancias de la venta. Un comprador que paga al contado, o cuyo prestamista autoriza el gravamen, puede aceptar hacerse cargo de los pagos, y la Oficina de Protección Financiera del Consumidor (CFPB) señala que, en ese caso, el comprador se hace responsable de ellos. En cualquier caso, esta opción debe constar por escrito en el contrato de compraventa.
Florida también requiere una divulgación PACE por escrito al comprador a más tardar cuando usted firma el contrato de compraventa. Nuestra guía para Cómo funciona la financiación PACE en Florida cubre esa divulgación. Si también está considerando mejoras antes de publicar, lea sobre Mejoras en el hogar que dan sus frutos antes de venderlo..
Cómo funciona el pago de una evaluación PACE
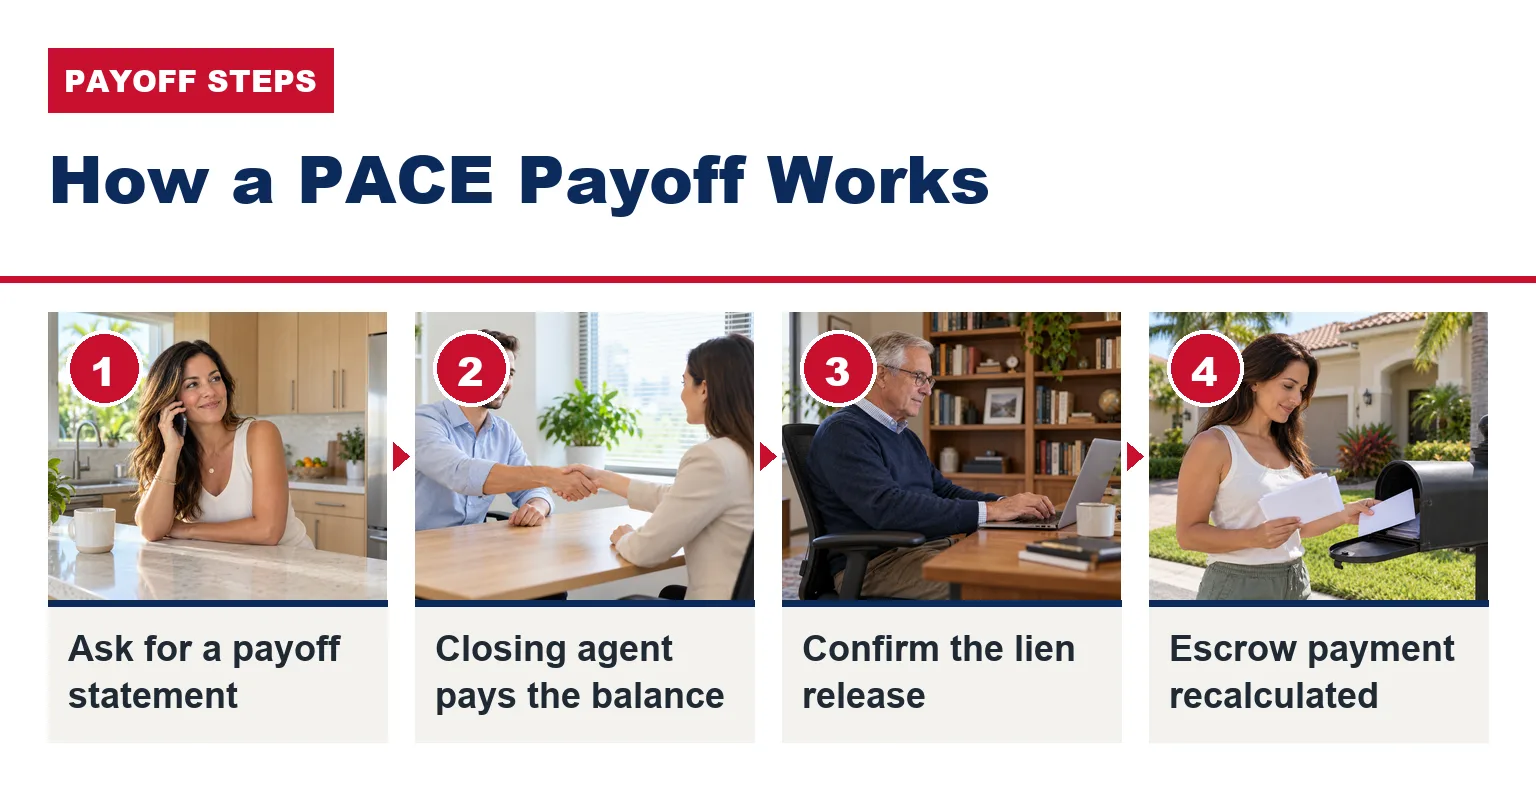
El pago de una cuota de PACE comienza con un aviso de pago por escrito del programa PACE o de su administrador externo, ambos mencionados en su contrato de financiación. Solicite un estado de cuenta válido hasta la fecha de cierre prevista.
La ley de Florida le permite pagar una cuota PACE residencial en cualquier momento sin cargos por pago anticipado más allá de los costos administrativos nominales. Para comparar lo que debería con sus términos originales, lea cómo se establecen las tarifas y los costos del programa PACE de Florida.
En una refinanciación o venta, el agente de cierre generalmente paga el saldo del PACE con los fondos de cierre, de la misma manera que se paga una hipoteca existente. Entregue al agente de cierre el estado de cuenta de liquidación con anticipación, ya que la refinanciación o venta podría no cerrarse hasta que se confirme el monto de liquidación del PACE.
Tras el cierre, solicite al administrador del programa que confirme que la liberación del gravamen se ha registrado y que la tasación se descontará de sus futuras facturas de impuestos. Si sus impuestos se pagan mediante depósito en garantía, pregunte también a su administrador cuándo se recalculará el pago.
Preguntas que debe hacerle a su prestamista antes de refinanciar o vender su propiedad.
Haz estas preguntas antes de pagar la tarifa de solicitud o firmar un contrato de intermediación. Obtén las respuestas por escrito para poder comparar las opciones de financiamiento.
- ¿Qué programa utilizará este préstamo: Fannie Mae, Freddie Mac, FHA, VA o la cartera propia del prestamista?
- ¿Ese programa requiere que liquide el saldo de mi préstamo PACE, y puede la liquidación formar parte del nuevo préstamo?
- ¿El pago del préstamo PACE convertirá esto en una refinanciación con retiro de efectivo? ¿Afectará esto a mi tasa de interés o al monto que puedo pedir prestado?
- ¿Mi capital propio cubre la nueva hipoteca más el pago del préstamo PACE después de la tasación?
- ¿Quién solicita el estado de cuenta de pago de PACE y durante cuánto tiempo es válido?
- ¿Cómo cambiará mi pago de depósito en garantía una vez que la evaluación PACE desaparezca de mi factura de impuestos?
Para preguntas sobre la deducción de pagos PACE o intereses hipotecarios, lea si los pagos de PACE son deducibles de impuestos y consulte con un profesional de impuestos sobre su propia declaración.
Preguntas frecuentes sobre refinanciamiento y venta de PACE
¿Puedo refinanciar mi hipoteca con una hipoteca inversa si tengo el programa PACE?
Sí, pero el saldo del préstamo PACE debe liquidarse. La Carta para Hipotecarios del HUD 2017-18 establece que el pago de la obligación del préstamo PACE es obligatorio al cierre de una hipoteca inversa FHA (HECM), y los fondos de la HECM pueden utilizarse para pagarla. Solicite al prestamista de la HECM que incluya el pago en sus cifras de cierre.
¿El pago de mi préstamo PACE convertirá mi refinanciamiento en un refinanciamiento con retiro de efectivo?
Sí, es posible. Freddie Mac permite liquidar un préstamo PACE en una refinanciación sin retiro de efectivo únicamente cuando ya es propietaria o ha titulizado la hipoteca que se refinancia; de lo contrario, la liquidación se realiza mediante una refinanciación con retiro de efectivo. La FHA considera el saldo del préstamo PACE como deuda existente en una refinanciación de tasa y plazo, así que pregunte cómo se clasificará su préstamo.
¿Puede un prestamista que gestiona mi préstamo internamente refinanciarlo con el programa PACE vigente?
Es posible que se deba a que un prestamista que mantiene el préstamo en su propia cartera establece sus propias reglas. La Oficina de Protección Financiera del Consumidor (CFPB) indica que la mayoría de los prestamistas no refinanciarán una hipoteca mientras exista un préstamo PACE sobre la vivienda, así que pregunte con anticipación y obtenga la respuesta por escrito antes de pagar la tarifa de solicitud.
¿Quién paga el saldo pendiente del préstamo PACE cuando vendo, yo o el comprador?
El contrato de compraventa lo estipula, pero el préstamo del comprador generalmente traslada la responsabilidad del pago al vendedor. Una compra con financiamiento FHA exige que el vendedor liquide la deuda antes o durante el cierre. Un comprador que paga al contado puede aceptar hacerse cargo de los pagos.
Planifique sus mejoras teniendo en cuenta una futura refinanciación o venta.
Si tiene previsto refinanciar o vender su propiedad en los próximos años, elija la financiación del proyecto teniendo en cuenta esa fecha y presupueste primero el trabajo para que sea fácil comparar todas las ofertas. USA Home Improvement vende exclusivamente ventanas ES. Ventanas resistentes a impactos para viviendas en el sur de Florida. y puertas resistentes a impactos, y todos los proyectos están autorizados.
Puede solicitar el número de aprobación de producto de Florida para cada ventana y puerta. USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y lleva más de 15 años prestando sus servicios a propietarios de viviendas en Florida.
Obtenga un presupuesto gratuito o llame al (877) 554-6373.