Saltar al contenido

No existe una tasa de interés única para el financiamiento PACE en Florida: cada programa establece su propia tasa, y las comisiones, el plazo y la cuota anual determinan lo que realmente pagas. Las cifras publicadas ofrecen un rango aproximado.
Las cifras que importan son la tasa de interés y la TAE estimada que figuran en su propia estimación de financiación por escrito. Esta guía muestra lo que las fuentes públicas indican sobre las tasas de interés y las comisiones del programa PACE de Florida, qué factores las determinan y cómo comparar ofertas utilizando la información que exige la ley de Florida antes de firmar.
Lo que dicen las fuentes publicadas sobre las tasas de interés del programa PACE de Florida
Dos fuentes públicas proporcionan cifras útiles sobre las tasas PACE, y ambas describen rangos o promedios, no ofertas. Agencia de financiación PACE de Florida, uno de los administradores del programa que trabaja en Florida, afirma en su página de preguntas frecuentes, publicada por primera vez en 2023 y actualizada desde entonces: "Las tasas de interés para PACE oscilan entre aproximadamente 6% y 12,99%".“
La misma página añade: “Los gastos de cierre son aproximadamente 6,99% del importe del préstamo”. Informe PACE de la Oficina de Protección Financiera del Consumidor (CFPB), El estudio, publicado en 2023, analizó los préstamos PACE otorgados en Florida y California entre julio de 2014 y junio de 2020.
| Fuente | Lo que dice | Qué abarca |
|---|---|---|
| Página de preguntas frecuentes de la Agencia de Financiación PACE de Florida | Tasas “aproximadamente 6% – 12.99%”; gastos de cierre “aproximadamente 6.99% del monto del préstamo” | Términos publicados de un programa |
| Informe de la CFPB, Tabla 4 | Tasa de interés promedio de 7.32% para préstamos PACE de Florida | Préstamos otorgados en Florida entre julio de 2014 y junio de 2020. |
| Informe de la CFPB, Tabla 8 | Tasa de interés anual promedio estimada de 8.289% para préstamos PACE de Florida | Préstamos de Florida, mismo período |
| Informe de la CFPB, sección 3.1 | La mitad de todos los préstamos PACE tenían tasas de interés "entre el 7,2 y el 8,3 por ciento".“ | Préstamos de Florida y California, mismo período |
Ninguna de estas cifras constituye un presupuesto para su vivienda. La Agencia de Financiamiento PACE de Florida describe el reembolso "a una tasa fija", y la ley de Florida prohíbe los pagos globales y la amortización negativa en los acuerdos PACE residenciales.
¿Qué determina el ritmo de interés y el costo total?
El programa que redacta su contrato de financiación establece la tasa y las comisiones, no el estado. Sección 163.081 de los Estatutos de Florida, Un programa solo puede ofrecer el programa PACE residencial donde el condado o la ciudad lo hayan autorizado mediante ordenanza o resolución, por lo que los programas y sus precios difieren según la ubicación.
El dinero proviene de inversores privados. La Agencia de Financiación PACE de Florida afirma: “Toda la financiación de este programa proviene de la venta de bonos en el mercado privado”.”
El tipo de proyecto importa más que tu puntaje crediticio.
La CFPB descubrió que “las tasas de interés de PACE están principalmente correlacionadas con el tipo de proyecto y el estado, en lugar de con los plazos del préstamo o el riesgo crediticio del consumidor”. Por el contrario, los préstamos con garantía hipotecaria y las hipotecas suelen fijarse, en parte, en función del riesgo individual de cada prestatario, señala la CFPB.
En Florida, casi el 63 por ciento de los préstamos PACE estudiados por la CFPB se destinaron a mejoras relacionadas con desastres. Según los mismos datos, los préstamos PACE de Florida para ventanas tuvieron un promedio estimado de TAE de 8.105%, para techos de 8.241% y para trabajos relacionados con desastres de 8.329%.
Si está calculando el precio de la protección contra tormentas, consulte la ES Windows impacta las ventanas que instalamos, y comprobar ¿Qué proyectos de vivienda califican para el programa Florida PACE? primero.
La duración del mandato sigue la mejora
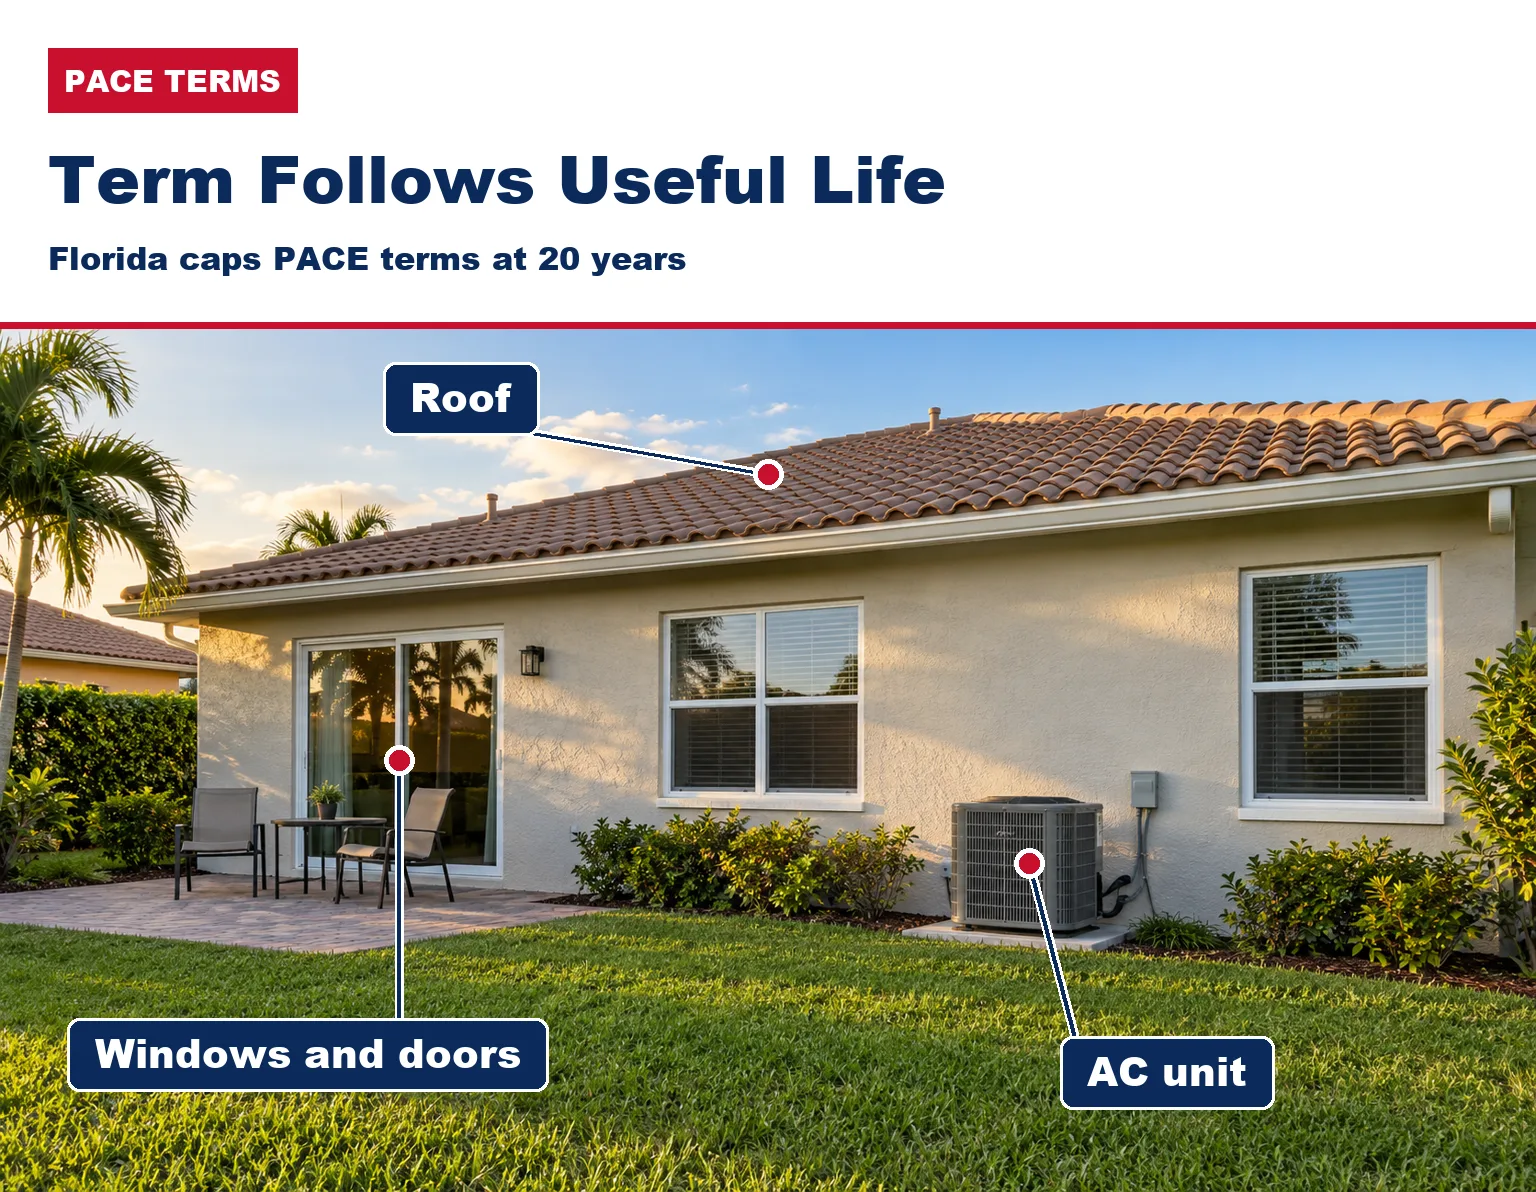
En Florida, el plazo máximo de financiación se establece en la vida útil promedio ponderada de la mejora principal financiada, y nunca supera los 20 años. La Agencia de Financiación PACE de Florida pone un ejemplo: “un tejado podría financiarse durante 20 años, pero un sistema de climatización (HVAC) tendría un plazo menor”.”
Así, un techo, ventanas, puertas y un aire acondicionado pueden tener plazos máximos diferentes. Un plazo más largo reduce cada pago anual, pero añade años de intereses, por lo que conviene preguntar por el coste total para cada plazo que ofrece el programa.
Límites en el monto y el pago anual
Antes de firmar, el programa debe determinar que todas las evaluaciones PACE sobre la vivienda no superen el 20 por ciento de su valor justo, a menos que el prestamista hipotecario dé su consentimiento por escrito. Asimismo, debe determinar que los pagos anuales de PACE no superen el 10 por ciento de los ingresos de su hogar.
El costo total, “incluidos los cargos del programa y los intereses”, debe ser de al menos 1500 dólares. Los programas pueden ofrecer cargos o tasas de interés reducidas como promociones, pero la ley de Florida establece que estas deben estar reflejadas en el acuerdo de financiamiento, no pagadas en efectivo.
Tasa de interés vs. TAE: ¿Qué número comparar?
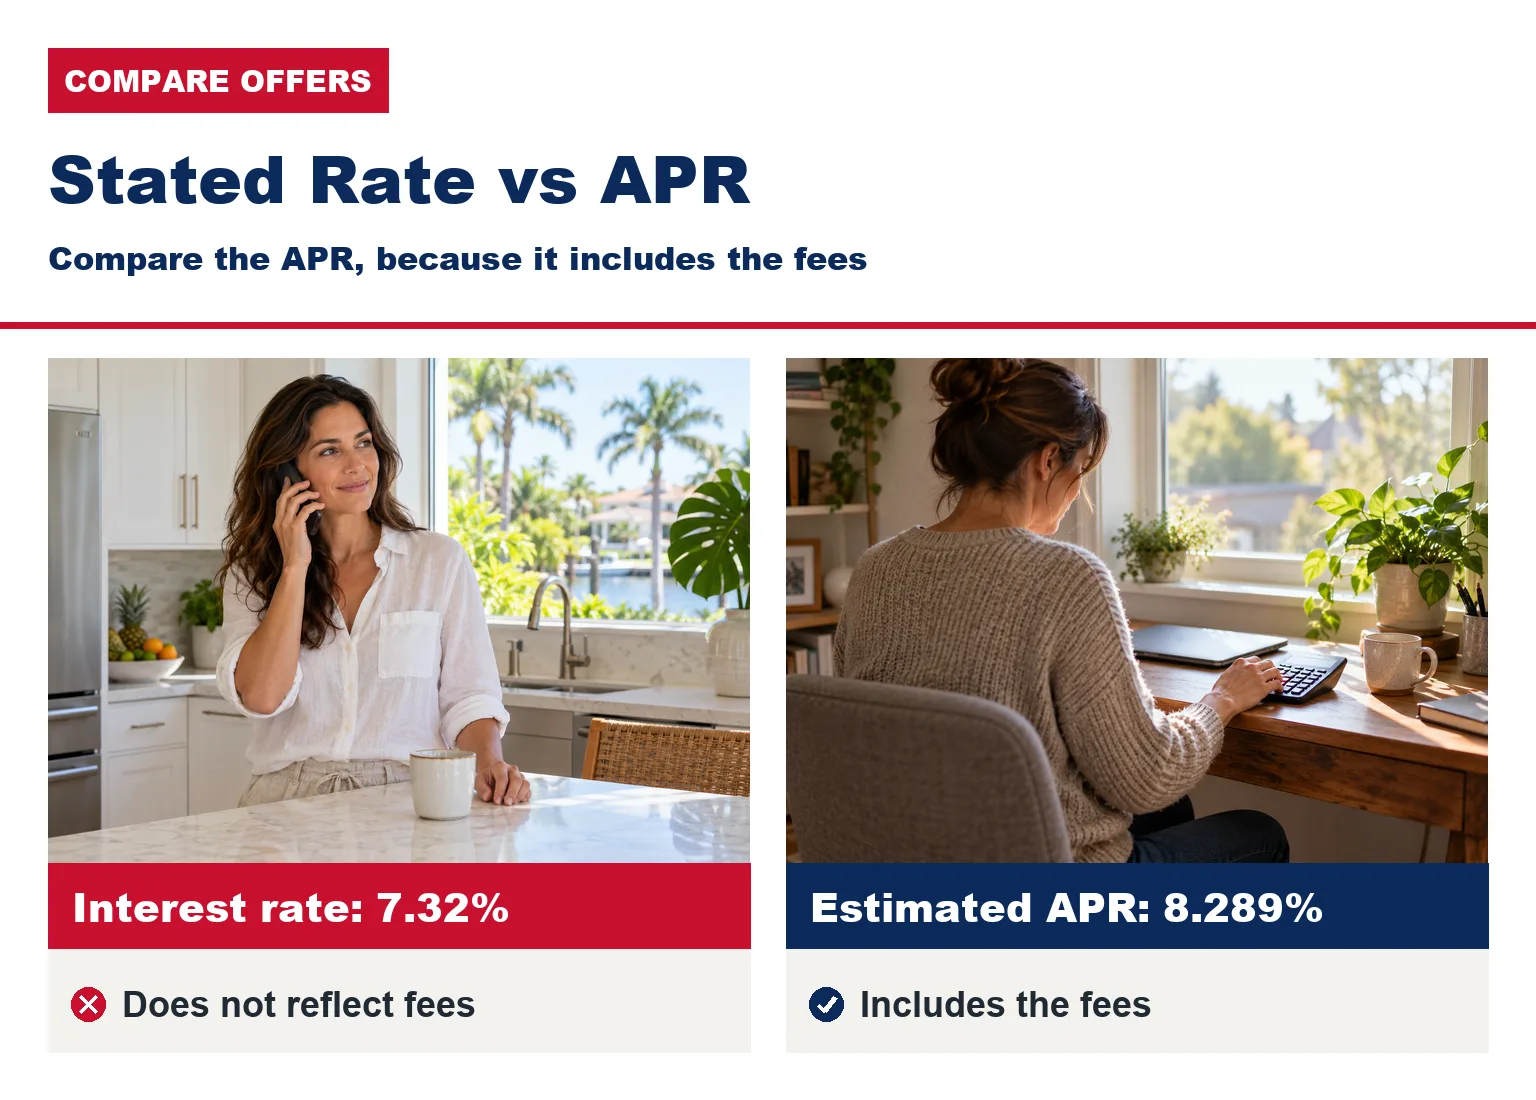
Compare la TAE, porque incluye las comisiones. La CFPB explica que una tasa de interés “no refleja las comisiones ni ningún otro cargo”, mientras que la tasa de porcentaje anual (APR) Refleja el tipo de interés más los puntos, las comisiones del intermediario y otros cargos que usted paga para obtener el préstamo.
Para PACE, la diferencia es real. En el estudio de la CFPB, las TAE estimadas "tendían a ser un punto porcentual completo por encima de la tasa de interés nominal", porque las comisiones promediaban alrededor de $1,300 por préstamo. Los préstamos de Florida promediaron una tasa de interés de 7.32% y una TAE estimada de 8.289%, y solo la TAE incluye las comisiones.
La estimación de financiamiento por escrito de Florida debe mostrar tanto: “El interés cobrado como la tasa de porcentaje anual estimada”. Dos ofertas con la misma tasa de interés pueden tener tasas de porcentaje anual diferentes si una cobra comisiones más altas.
Tenga cuidado al comparar PACE con una línea de crédito hipotecario. La CFPB advierte que la TAE de un préstamo a plazo fijo incluye comisiones, mientras que la TAE de una HELOC no las incluye, así que lea nuestra Comparación entre PACE y los préstamos con garantía hipotecaria antes de elegir.
Tarifas y cargos incluidos en una evaluación PACE.
La mayoría de las comisiones de PACE se financian, no se pagan al momento de la firma. La Agencia de Financiamiento PACE de Florida indica que "todos los gastos de cierre están incluidos en el total del financiamiento", y un memorando de la CFPB señala que "generalmente, las comisiones se suman al saldo del préstamo". Las comisiones financiadas generan intereses durante todo el plazo del préstamo.
Utilizando la cifra publicada por ese programa, una comisión de cierre de aproximadamente 6,99% equivale a aproximadamente $699 por cada $10.000 del monto del préstamo, antes de cualquier interés.
Los intereses capitalizados también pueden figurar en el saldo. La ley de Florida permite que los intereses se incluyan en el saldo original, y el desglose del total en su presupuesto debe reflejarlo.
El informe de la CFPB explica que las tasaciones de Florida deben presentarse antes del 30 de junio para que aparezcan en la factura de impuestos de ese año, cuyo plazo de pago vence en noviembre.
Verifique también los cargos anuales. El presupuesto debe mostrar “el total estimado de los costos anuales” según el acuerdo, “incluidas las tarifas del programa”, así que compare esa línea, no solo el capital y los intereses.
El precio del trabajo no debe cambiar. Bajo Sección 163.085, Un contratista "no puede ofrecer un precio diferente" para una mejora financiada por PACE al que cobraría normalmente, así que solicite el precio en efectivo por escrito.
Información sobre costos que Florida exige antes de firmar.
No se puede firmar un acuerdo PACE de Florida hasta que el programa le proporcione una estimación de financiamiento y una información detallada por escrito, y usted debe confirmar cada punto por escrito.
Estas son las líneas que determinan tu costo y qué debes revisar en cada una:
| Línea en la estimación de Florida | Qué comprobar |
|---|---|
| Importe total estimado financiado, desglosado (mejoras, tasas del programa, intereses capitalizados) | El costo de la mejora coincide con el precio en efectivo del contratista. |
| Evaluación anual estimada | Puedes pagarlo con los impuestos sobre la propiedad de cada año. |
| Calendario de trimestres y evaluaciones | Los años se ajustan a la vida útil del trabajo. |
| Intereses cobrados y TAE estimada | Compara la TAE entre las ofertas |
| Costes anuales totales estimados, incluidas las tasas del programa. | Cualquier cargo anual adicional al capital y los intereses. |
| Cantidad promedio mensual a ahorrar | Guárdalo aparte o pregunta a tu prestamista sobre la opción de depósito en garantía. |
| Fecha estimada de vencimiento del primer pago | ¿En qué año se encuentra la factura de impuestos que incluye el primer pago? |
La misma estimación también enumera sus derechos, incluido un plazo de cancelación de 3 días y el pago anticipado sin penalización, y una norma federal de la CFPB ahora trata a PACE como crédito según la Ley de Veracidad en los Préstamos. Para conocer esas protecciones, consulte Cómo funciona la financiación PACE en Florida.
Cómo comparar dos ofertas de PACE paso a paso
Coloca dos presupuestos uno al lado del otro para el mismo proyecto y ejecútalos en este orden.
- Obtén el precio en efectivo. Pídele al contratista el precio por escrito sin financiación; la ley de Florida establece que debe ser el mismo que el precio financiado.
- Compare la TAE estimada. Una TAE más baja suele significar menores intereses y comisiones para el mismo importe y plazo.
- Calcula el coste total del periodo. Multiplique el total de los costos anuales estimados por el número de años y luego compare ese total con el precio al contado.
- Verifique la fecha del primer pago. Una primera factura de impuestos posterior puede significar más intereses capitalizados en el saldo.
- Dígaselo a la entidad que administra su hipoteca. Hágalo por escrito al menos 5 días hábiles antes de firmar; el administrador del préstamo podría aumentar su depósito mensual en garantía para cubrir la evaluación.
- Para trabajos de mayor envergadura, solicite más de un presupuesto. Para trabajos con un presupuesto estimado de $10,000 o más, el programa debe informarle por escrito que la mejor práctica es obtener presupuestos de más de un contratista registrado e independiente.
La ley de Florida también estipula que el programa solo pagará los fondos finales al contratista una vez que se haya completado el trabajo o se haya cerrado el permiso final.
Comparación de las tarifas de PACE con otras formas de pago
Por lo general, el programa PACE ha costado más que un préstamo con garantía hipotecaria sobre la vivienda y menos que una tarjeta de crédito.
Según el informe de la CFPB, en el caso de los préstamos otorgados entre julio de 2014 y junio de 2020, los préstamos PACE "tienen tasas de interés sustancialmente más altas que las tasas normales para hipotecas o préstamos con garantía hipotecaria (aunque mucho más bajas que las tasas de las tarjetas de crédito)".“
Lo que cambia PACE es la forma de pago: a través de su factura de impuestos a la propiedad, con un gravamen sobre la propiedad. Compare eso con la TAE y el costo total, y vea nuestra Guía para financiar un proyecto de mejora del hogar para efectivo, capital inmobiliario, préstamos personales y programas estatales.
Cómo pagar por ventanas, puertas o techos resistentes a impactos
USA Home Improvement no ofrece financiamiento directamente. Los propietarios que cumplan con los requisitos pueden acceder a financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación.
Puedes revisar el Opciones de financiación para proyectos de ventanas y techos antes de su presupuesto. Si el trabajo es un techo, consulte nuestra Trabajos de reemplazo de techos para casas en Florida.
Todos los proyectos de mejoras para el hogar en EE. UU. están autorizados, y los clientes pueden obtener el número de aprobación de producto de Florida para cada ventana y puerta si lo solicitan.
Preguntas frecuentes sobre las tarifas y los costos del programa PACE de Florida
¿Puedo pagar por adelantado una cuota del programa Florida PACE?
Sí. La ley de Florida prohíbe los cargos o multas por pago anticipado en los acuerdos PACE residenciales, salvo los gastos administrativos mínimos. La Agencia de Financiamiento PACE de Florida indica que el pago anticipado refleja únicamente los intereses correspondientes al período en que la tasación estuvo vigente sobre la propiedad. Solicite primero al programa el monto total a pagar por escrito.
¿La parte de mi factura de impuestos correspondiente al programa PACE recibe el descuento por pago anticipado?
No. La Sección 163.081 establece que la cuota del programa PACE “no estará sujeta a descuento por pago anticipado”, aunque se cobre junto con los impuestos sobre la propiedad. Presupueste el monto total de la cuota cada año, cuando pague el resto de la factura.
¿Los intereses del programa PACE son deducibles de impuestos?
La ley de Florida prohíbe que los programas y contratistas de PACE hagan cualquier declaración sobre la deducibilidad fiscal de la evaluación, aunque pueden sugerirle que consulte a un profesional de impuestos. Nuestro artículo sobre si las evaluaciones PACE son deducibles de impuestos Explica las preguntas que debe traer.
¿Tengo que liquidar el préstamo PACE cuando vendo o refinancio mi propiedad?
Es posible que tenga que hacerlo. La divulgación requerida indica que un prestamista hipotecario puede exigirle que pague el monto total adeudado cuando venda o refinancie, y el vendedor debe entregar al comprador una divulgación PACE por escrito. Ver ¿Qué sucede con PACE cuando refinancias?.
Elige la oferta con el menor costo total que puedas pagar.
Elija la oferta PACE, o la otra opción, con la tasa de interés anual (APR) más baja y el plazo total más corto para el mismo proyecto, con una cuota anual que pueda pagar cada año. Si una oferta solo muestra una tasa de interés, solicite el presupuesto de financiamiento por escrito antes de firmar cualquier documento.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.
Obtenga un presupuesto gratuito o llame al (877) 554-6373.