Saltar al contenido
Las cinco preguntas que debe hacerse durante una inspección de vivienda en Florida son: ¿qué antigüedad tiene el techo?, ¿las ventanas y puertas tienen clasificación de resistencia a impactos?, ¿la vivienda pasará una inspección de 4 puntos?, ¿qué mostrará el informe de mitigación de viento?, y ¿qué problemas requieren la intervención de un profesional con licencia antes del cierre de la compra?.
Cada respuesta afecta su presupuesto de reparación y la cotización de su seguro. Haga las preguntas mientras el inspector aún esté en el lugar y el período de inspección estipulado en su contrato siga vigente. Esta guía explica el significado de cada respuesta, qué documento la respalda y qué hacer si la respuesta es negativa.
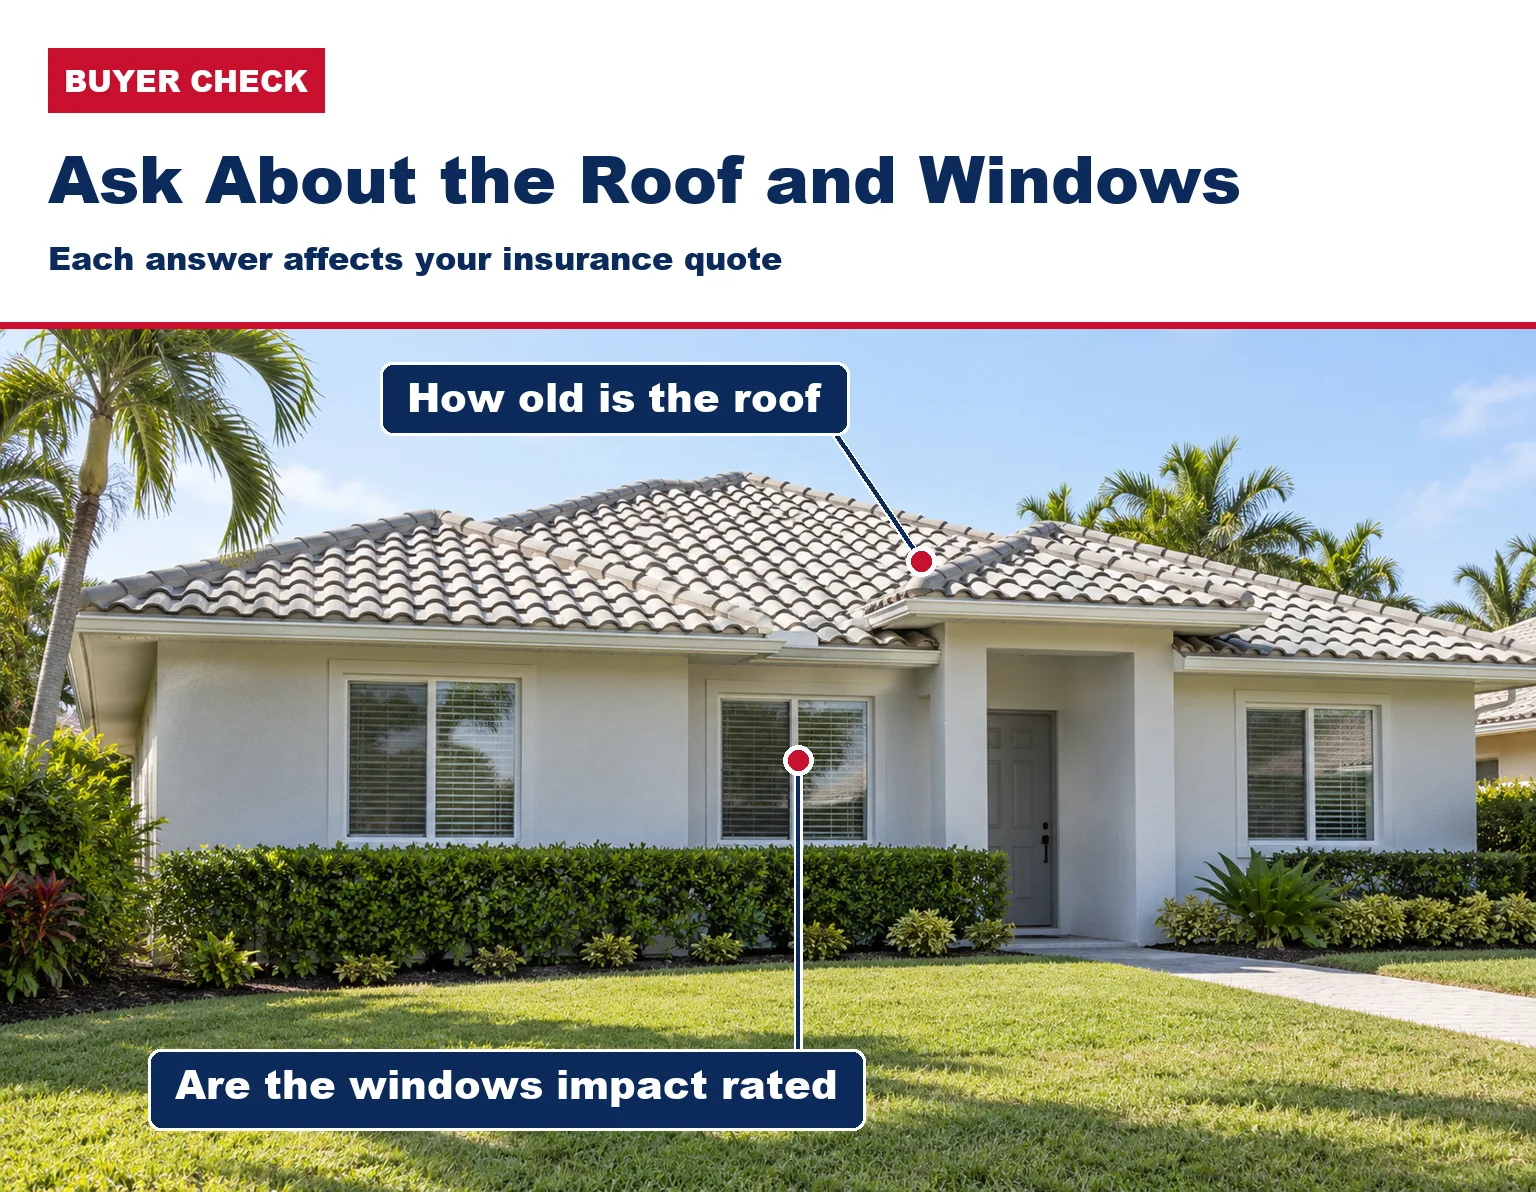
Pregunta 1: ¿Qué antigüedad tiene el tejado y cuánta vida útil le queda?
La antigüedad del tejado es lo primero que debes preguntar, ya que puede determinar si puedes asegurar la vivienda. Solicita la fecha de la última sustitución completa del tejado y el permiso de obra; luego, pregunta al inspector cuántos años de vida útil le quedan al tejado.
La ley de Florida establece un mínimo. Sección 627.7011(5), Estatutos de Florida, Una aseguradora no puede negarse a emitir o renovar una póliza de seguro de vivienda únicamente debido a la antigüedad de un techo que tenga menos de 15 años.
Para un techo con al menos 15 años de antigüedad, la aseguradora debe permitir que el propietario contrate una inspección del techo, a su cargo, por parte de un inspector autorizado y aprobado por la aseguradora, antes de exigir su reemplazo.
Si dicha inspección revela que le quedan 5 años o más de vida útil, la aseguradora no podrá rechazar la póliza únicamente por la antigüedad del tejado.
Según esa ley, la antigüedad del tejado se calcula a partir de la última fecha en que se construyó o reemplazó el 100 por ciento de la superficie del tejado, o a partir de la primera fecha de un reemplazo parcial cuando trabajos parciales posteriores cubrieron en conjunto la totalidad del tejado.
Una reparación superficial no revierte la antigüedad del tejado, así que solicite el permiso y el alcance de todos los trabajos de reparación anteriores.
Las aseguradoras también establecen sus propias reglas. Seguro de propiedad para ciudadanos, Por ejemplo, exige pruebas de que los techos de tejas asfálticas tienen más de 25 años de antigüedad y los techos de tejas de cerámica, metal u otros materiales duros tienen más de 50 años.
Si la respuesta es “cerca del final de su vida útil”, obtenga un presupuesto de techado antes de que finalice el período de inspección. Nuestra lista de Señales de que un techo necesita ser reemplazado, no reparado. le ayuda a leer el informe y nuestro Servicio de reemplazo de techos para viviendas en el sur de Florida. puede presupuestar el trabajo.
Pregunta 2: ¿Las ventanas y puertas tienen clasificación de resistencia a impactos y existe alguna prueba de ello?
Pregunte si todas las ventanas y puertas exteriores tienen clasificación de resistencia al impacto y solicite al vendedor la documentación que lo demuestre. La afirmación del vendedor de que "son ventanas resistentes a huracanes" no es prueba suficiente, ya que una ventana puede tener una clasificación de resistencia a la presión del viento sin tener ninguna clasificación de resistencia al impacto.
Sección R609.3 de la Código de construcción de Florida, residencial Según indica, una etiqueta en la ventana muestra la clasificación de presión de diseño y la clasificación de resistencia al impacto, si corresponde, además del número de aprobación del producto de Florida o del condado de Miami-Dade. Las clasificaciones pueden figurar en una etiqueta temporal que se retira después de la inspección, mientras que una marca o grabado permanente identifica al fabricante.
Por lo tanto, la mejor prueba está en papel: el permiso de la ventana, los números de aprobación y cualquier factura que indique la serie del producto. Los condados de Broward y Miami-Dade conforman la Zona de Huracanes de Alta Velocidad, por lo que allí la aprobación debe indicar que el producto está homologado para su uso en dicha zona.
La respuesta importa por partida doble. Las aberturas sin protección contra impactos necesitan contraventanas antes de cada tormenta, y estas pueden reducir el resultado de mitigación del viento que se analiza en la pregunta 4.
Nuestra guía sobre Cómo saber si las ventanas son aptas para huracanes. muestra dónde mirar en el vidrio y el marco. Si la casa no tiene protección contra impactos, vea el ES Windows impacta las ventanas que instalamos y nuestro Entrada de impacto, puertas francesas y correderas.
Pregunta 3: ¿La vivienda pasará una inspección de 4 puntos para fines de seguro?
Pregunte a su agente de seguros si la aseguradora requiere una inspección de cuatro puntos y pregunte al inspector si algún elemento la invalidaría. Una inspección de cuatro puntos revisa únicamente el techo, la instalación eléctrica, la plomería y el sistema de climatización, y las aseguradoras la utilizan para determinar si una vivienda es asegurable.
Citizens exige un seguro para propietarios de inmuebles, viviendas y casas móviles con más de 20 años de antigüedad, según sus requisitos de inspección. Otras aseguradoras establecen sus propias normas de antigüedad, así que consulte con su agente para conocer las exactas.
El momento oportuno también es importante. La guía estatal de cuatro puntos indica que, por lo general, el informe debe tener una fecha no superior a 30 días antes de la solicitud del seguro, pero cada aseguradora establece su propio plazo, así que consulte con su agente antes de reservarlo.
El Formulario de inspección ciudadana de 4 puntos Muestra qué se detecta. En el aspecto eléctrico, pregunta sobre cableado de tela, cableado antiguo con aisladores de porcelana, cableado de derivación de aluminio y riesgos como cableado expuesto, conexiones dobles o quemaduras.
En cuanto a la fontanería, registra los tipos de tuberías, incluidas las galvanizadas y las de polibutileno, cualquier fuga activa o anterior, y si el calentador de agua dispone de una válvula de alivio de presión y temperatura. Para los sistemas de climatización (HVAC), pregunta si el sistema funciona correctamente y si la bandeja de drenaje o la línea de condensación presentan obstrucciones o fugas.

La sección del tejado solicita información sobre el material de cubierta, la antigüedad del tejado, su vida útil restante, la fecha del último permiso de reparación y cualquier indicio de filtraciones en el ático o los techos. Se deben adjuntar fotografías de cada lado de la casa y de cada pendiente del tejado al formulario.
Un inspector con licencia de Florida debe completarlo, firmarlo y fecharlo. Citizens enumera a un contratista general, residencial o de construcción, un inspector de códigos de construcción o un inspector de viviendas, y un profesional de un oficio como un electricista puede firmar únicamente la sección correspondiente a su oficio.
Las reparaciones pueden tener prioridad sobre la cobertura. El Departamento de Servicios Financieros de Florida’ Guía de inspección de cuatro puntos Según indica, es posible que los propietarios deban completar las reparaciones antes de que la aseguradora emita una póliza, por lo que conviene calcular el precio de cualquier elemento señalado antes del cierre de la operación.
Pregunta 4: ¿Qué mostrará el informe de mitigación del viento?
Solicite al vendedor cualquier informe existente sobre mitigación de viento y pregunte a su inspector qué mostraría uno nuevo. El informe es el Formulario Uniforme de Inspección de Verificación de Mitigación del estado., OIR-B1-1802, y las aseguradoras lo utilizan para establecer descuentos por mitigación de daños causados por el viento.
La ley de Florida respalda esos descuentos. La Sección 627.0629 de los Estatutos de Florida establece que las solicitudes de tarifas de seguros de propiedad residencial deben incluir descuentos, créditos u otras diferencias de tarifas razonables desde el punto de vista actuarial para viviendas con características que han demostrado reducir las pérdidas por tormentas de viento.
El formulario registra el código de construcción vigente al momento de obtener el permiso de construcción, la región según la velocidad del viento de diseño, la pendiente del techo, el tipo de cubierta, la fijación de la cubierta, la fijación del techo a la pared, la forma del techo, la resistencia secundaria al agua y la protección de las aberturas. Cada característica marcada, desde la región hasta la protección de las aberturas, requiere al menos una fotografía o documento como prueba.

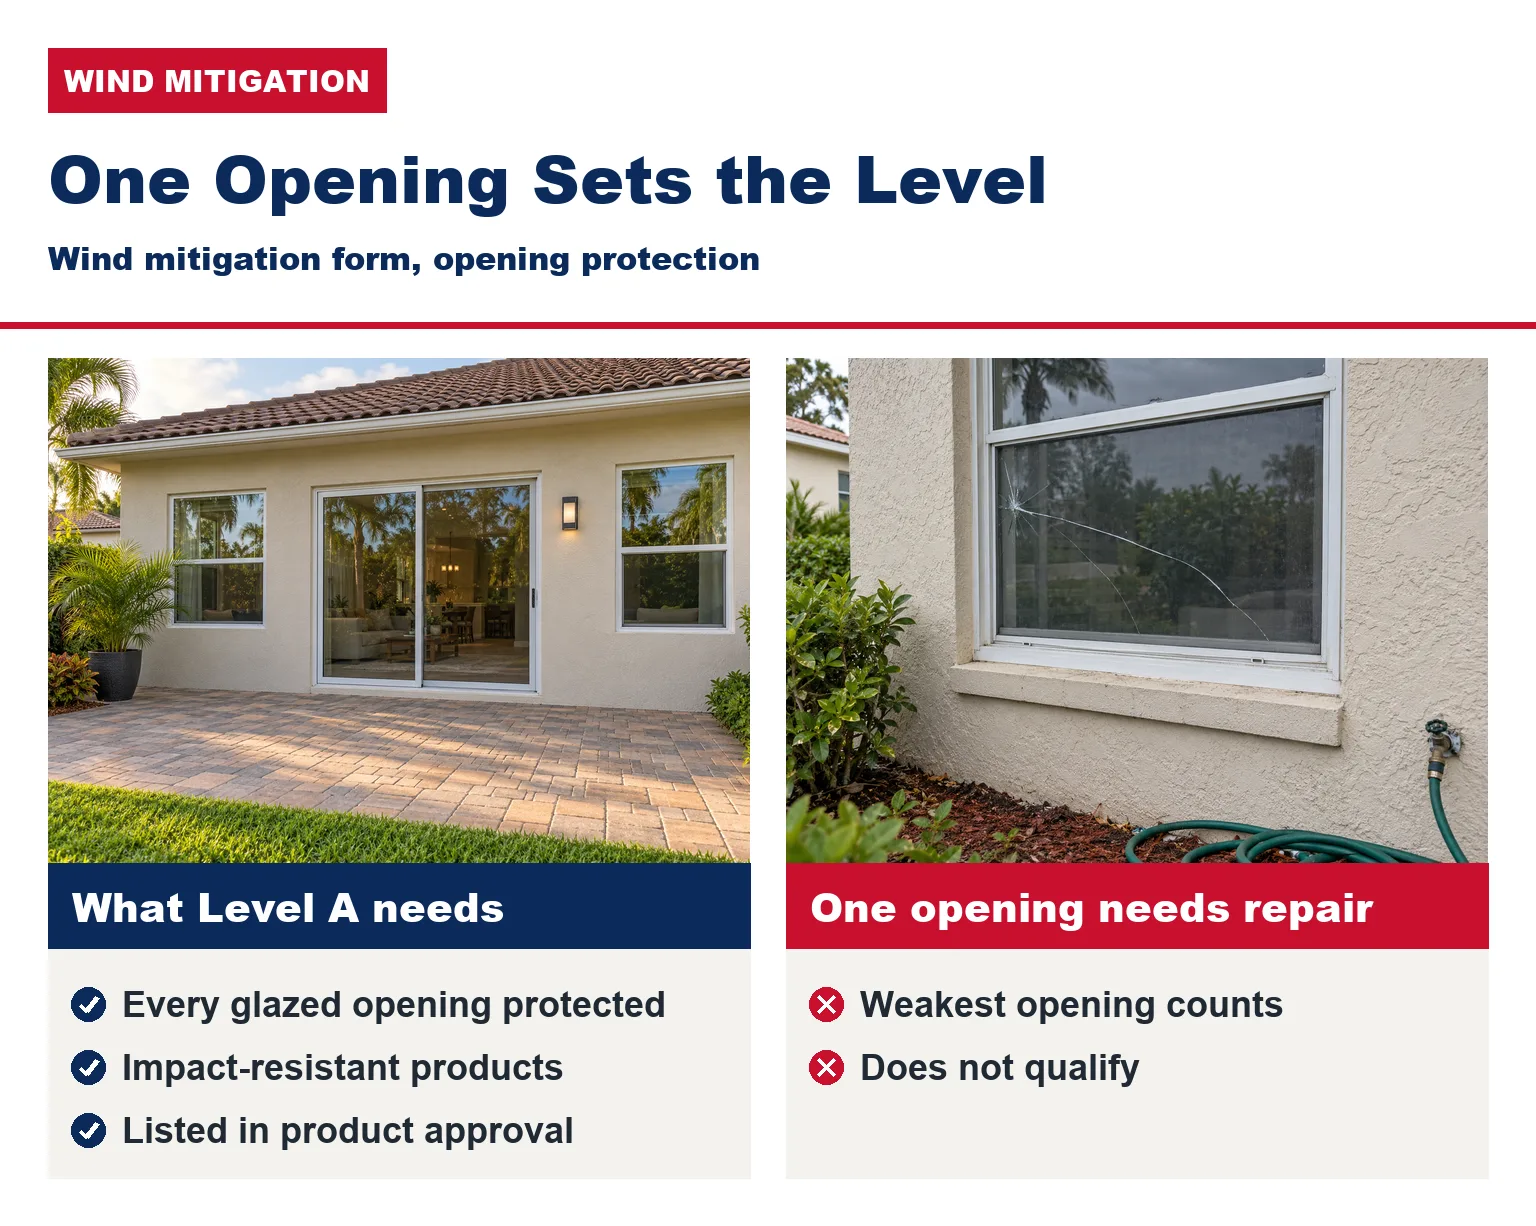
La protección de las aberturas es fundamental, especialmente en ventanas y puertas. El formulario solicita el nivel más bajo de protección contra escombros arrastrados por el viento en la vivienda, abarcando ventanas, puertas de entrada, puertas corredizas de vidrio, tragaluces y puertas de garaje. Por lo tanto, una sola abertura sin protección determina el nivel de protección para toda la casa.
El nivel superior, el Nivel A, requiere que cada abertura acristalada esté protegida con revestimientos resistentes a los impactos o con productos incluidos en el sistema de aprobación de productos de Florida o Miami-Dade que superen las pruebas de presión cíclica y de proyectiles grandes de 9 libras (4,5 libras para tragaluces).
El formulario también indica que las viviendas con aberturas que necesitan ser reemplazadas no califican para los descuentos por mitigación de daños por viento, los cuales las aseguradoras otorgan independientemente de otras características. Una ventana agrietada o dañada puede costar más que el precio del vidrio.
Un formulario completado es válido por hasta cinco años si no se realizan cambios sustanciales en la estructura y no se encuentran inexactitudes. Vea cuál Las mejoras pueden reducir la prima de su seguro., y nuestro Guía sobre ventanas resistentes a impactos en el sur de Florida para productos y costos.
Pregunta 5: ¿Qué problemas requieren la intervención de un profesional certificado antes de cerrar la operación?
Pídele al inspector que clasifique cada hallazgo en tres grupos: riesgos para la seguridad, problemas que requieren un especialista certificado y mantenimiento sencillo. Una puerta de armario suelta y una gotera en el techo son ambos "hallazgos", pero solo uno afectará tu presupuesto.
Para cada problema grave, pregunte hasta dónde llega el daño, cuál es la causa probable y qué profesional debería revisarlo. Un inspector informa sobre lo que es visible, por lo que una mancha en el techo podría requerir la intervención de un techador, un plomero o ambos para encontrar su origen.

El agua merece la mayor cantidad de preguntas en el sur de Florida. Pregunte de dónde provino la humedad, si todavía está activa y qué se reparó, luego lea nuestra guía sobre Cómo detener la humedad y el moho en casa antes de decidir.
Obtenga presupuestos por escrito de contratistas con licencia mientras aún pueda negociar. Verifique cada licencia en Florida. Búsqueda de licencias DBPR, y utilice los presupuestos para solicitar al vendedor una reparación, un crédito o un precio más bajo.
Por último, pregunte qué reparaciones son necesarias antes de mudarse. Una gotera en el techo, un cableado defectuoso o un calentador de agua averiado pueden retrasar la mudanza, mientras que pintar y realizar pequeñas reparaciones pueden esperar hasta que se instale allí.

Preguntas frecuentes sobre la inspección de viviendas: Respuestas rápidas
¿Una inspección de 4 puntos es lo mismo que una inspección de vivienda?
No. La guía del Departamento de Servicios Financieros de Florida indica que una inspección de cuatro puntos se limita al techo, la instalación eléctrica, la plomería y los sistemas de climatización. Una inspección completa de la vivienda abarca mucho más, por lo que muchos compradores solicitan la inspección completa para la compra y, cuando la aseguradora la solicita, también una de cuatro puntos para la solicitud del seguro.
¿Puedo utilizar el informe de mitigación de daños por viento del vendedor?
Consulte con su agente de seguros. El formulario es válido por hasta cinco años siempre que la estructura no haya sufrido cambios sustanciales y el formulario no contenga imprecisiones, pero la aseguradora decide qué acepta.
Si el vendedor reemplazó el techo o las ventanas después del informe, una nueva inspección puede registrarlos. Nuestra lista de mejoras que los vendedores hacen antes de poner una casa a la venta Cubre proyectos comunes de preventa.
¿Quién puede firmar un formulario de mitigación de daños por viento?
La Sección 627.711(2) de los Estatutos de Florida enumera quiénes pueden firmar. El formulario menciona a los inspectores de viviendas con la capacitación requerida en mitigación de huracanes, inspectores certificados de códigos de construcción, contratistas generales, de construcción o residenciales con licencia, ingenieros y arquitectos profesionales, además de otros que la aseguradora reconozca como calificados.
¿Cuánto cuesta una inspección de 4 puntos?
Según la guía del Departamento de Servicios Financieros de Florida, una inspección independiente de cuatro puntos suele costar entre $100 y $300, y este precio puede incluirse al realizarla junto con una inspección de vivienda. Compare presupuestos de varios inspectores autorizados.
Convierta las respuestas de la inspección en un plan.
Si el techo o las aberturas vuelven a estar débiles, decida antes de firmar si negociar, asegurar la vivienda tal como está o planificar la mejora justo después de mudarse.
En el caso de las ventanas y puertas resistentes a impactos de USA Home Improvement, la fabricación tarda entre 6 y 8 semanas, dependiendo del alcance del proyecto; la instalación suele durar entre 1 y 2 días, y todo el proceso lleva unos 3 meses de principio a fin, aunque puede variar.
USA Home Improvement vende exclusivamente ventanas ES. Todos los proyectos cuentan con los permisos necesarios y los clientes pueden solicitar el número de aprobación de producto de Florida para cada ventana y puerta. Conserve estos números para su próxima inspección de mitigación de viento.
Opciones de financiación para proyectos de ventanas y techos Puede estar disponible para propietarios que cumplan los requisitos a través de proveedores externos independientes. Los términos, los requisitos de elegibilidad y la disponibilidad dependen del programa y la ubicación.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.
Obtenga un presupuesto gratuito o llame (877) 554-6373.