Saltar al contenido
La mejor opción de financiamiento para la reparación de su vivienda en Florida depende de dos factores: si el seguro cubre los daños y la urgencia de la reparación. En caso de daños por tormenta, inicie el reclamo ante la aseguradora y luego planifique cómo pagar el deducible y cualquier costo que la aseguradora aún no haya cubierto.
Para reparaciones planificadas, tiene tiempo para comparar préstamos y programas. Esta guía cubre el aspecto de las reparaciones: trabajos de emergencia versus trabajos planificados, plazos para presentar reclamaciones en Florida, deducibles por huracanes y ayuda después de una tormenta. Para obtener información sobre todos los tipos de financiamiento en un solo lugar, consulte Nuestra guía completa para la financiación de mejoras en el hogar..
Reparaciones de emergencia frente a reparaciones planificadas: ¿Por qué difiere la financiación?
Una reparación de emergencia debe realizarse de inmediato, por lo que la rapidez en la obtención de fondos es más importante que el precio más bajo. Una reparación planificada, como reemplazar un techo viejo antes de la temporada de huracanes, le da semanas para comparar ofertas y elegir el producto adecuado.
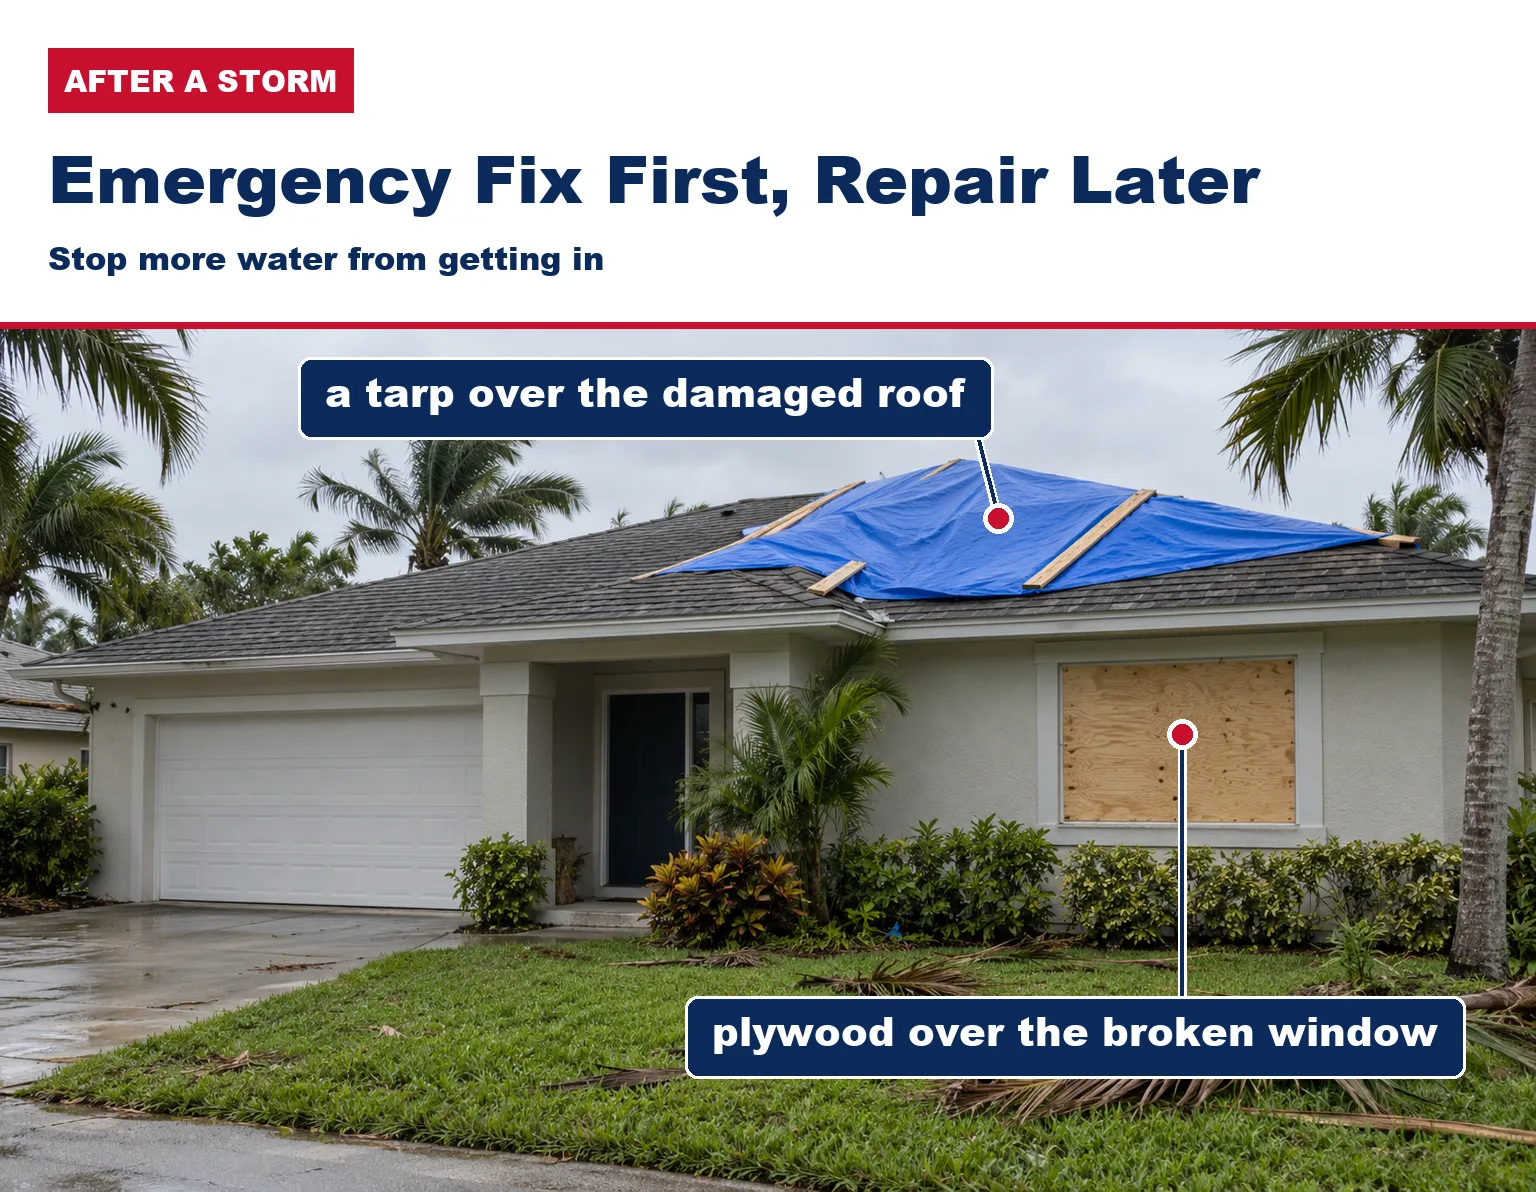
Después de una tormenta, el primer trabajo suele ser una reparación de emergencia: una lona sobre el techo dañado o un tablero de madera contrachapada sobre la ventana rota para evitar que entre más agua. USA Home Improvement enumera el servicio de lonas de emergencia con nuestros servicios de reparación y reemplazo de techos. Guarda las fotos y los recibos de ese trabajo, ya que tu aseguradora podría pedírtelos.
| Tu situación | Resolver esto primero | Financiamiento para comparar |
|---|---|---|
| Daños causados por tormentas con una reclamación al seguro | Su deducible en dólares y cuándo la aseguradora realizará el pago. | Ahorros o una tarjeta de crédito para el deducible y la solución de emergencia; un préstamo personal para un déficit mayor. |
| El seguro de reparación urgente no cubre | Un presupuesto por escrito y la urgencia con la que necesita el dinero. | Ahorros, un préstamo personal o una línea de crédito con garantía hipotecaria que ya tengas abierta. |
| Reparación planificada o mejora tras tormenta | Alcance, aprobaciones del producto y un presupuesto completo | Préstamo sobre el valor de la vivienda o HELOC, refinanciamiento con retiro de efectivo, financiamiento de terceros o PACE cuando un programa local cubre la propiedad. |
Algunas reparaciones permanentes no se pueden apresurar. Para un pedido de ventanas resistentes a impactos, la fabricación tarda entre 6 y 8 semanas, dependiendo del alcance del proyecto; la instalación suele tardar entre 1 y 2 días, y todo el proceso dura aproximadamente 3 meses de principio a fin, aunque puede variar.
Planifique la protección temporal y la financiación para todo ese período, de modo que la inauguración permanezca cubierta y los pagos se ajusten al ritmo de las obras.
Para proyectos de techos, ventanas o puertas, consulte nuestra Opciones de financiación para propietarios de viviendas que cumplan los requisitos.. Los propietarios que cumplan con los requisitos pueden acceder a financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación.
Costosas reparaciones de viviendas en Florida que a menudo requieren financiación.
En Florida, las reparaciones que con mayor probabilidad requieren financiación son las que protegen la casa de las inclemencias del tiempo: el tejado, las ventanas y las puertas. Una gotera en el tejado o una ventana rota dejan entrar agua, lo que provoca una segunda reparación, mucho más costosa, si se deja pasar.
Los trabajos en el techo suelen ser la factura más alta. Si su techo tiene daños por tormenta o está cerca del final de su vida útil, compare la reparación con el reemplazo y verifique el Reparar los daños del tejado antes de la temporada de huracanes..
Las ventanas y puertas rotas o en mal estado son otra reparación común tras una tormenta. Al reemplazarlas, puede elegir productos resistentes a impactos que protegen la abertura sin necesidad de contraventanas. USA Home Improvement instala Ventanas resistentes a impactos de ES Windows en aluminio y vinilo., junto con puertas resistentes a impactos.
Los daños por agua, las fugas de plomería, las grietas en los cimientos y el reemplazo del aire acondicionado también pueden resultar costosos. Estos trabajos corresponden a otros oficios con licencia, pero las mismas cuestiones de financiamiento que se mencionan en esta guía se aplican a ellos.
Cómo una reclamación de seguro modifica la financiación de su reparación
Cuando el seguro cubre los daños, la financiación solo tiene que cubrir el deducible y el tiempo hasta que la aseguradora pague. La ley de Florida establece ese plazo en Sección 627.70131, Estatutos de Florida, para que puedas calcular cuánto tiempo tendrás que asumir el coste tú mismo.
- La aseguradora debe revisar y acusar recibo de sus comunicaciones relativas a una reclamación en un plazo de 7 días naturales.
- Debe iniciar su investigación dentro de los 7 días posteriores a la recepción de sus declaraciones de prueba de pérdida.
- Cualquier inspección física deberá realizarse dentro de los 30 días posteriores a la recepción de los comprobantes de pérdida.
- Debe enviarle una copia de cualquier presupuesto detallado dentro de los 7 días posteriores a que su perito lo genere.
- Por lo general, debe pagar o denegar la reclamación en un plazo de 60 días a partir de la fecha en que reciba la notificación de la misma.
Es posible que la primera revisión no cubra la reparación completa. Sección 627.7011, Una póliza de costo de reemplazo debe pagar primero al menos el valor real en efectivo de la pérdida, menos el deducible. La aseguradora paga el resto a medida que se realizan los trabajos y se incurre en gastos, razón por la cual muchos propietarios necesitan dinero a corto plazo incluso con una reclamación justa.
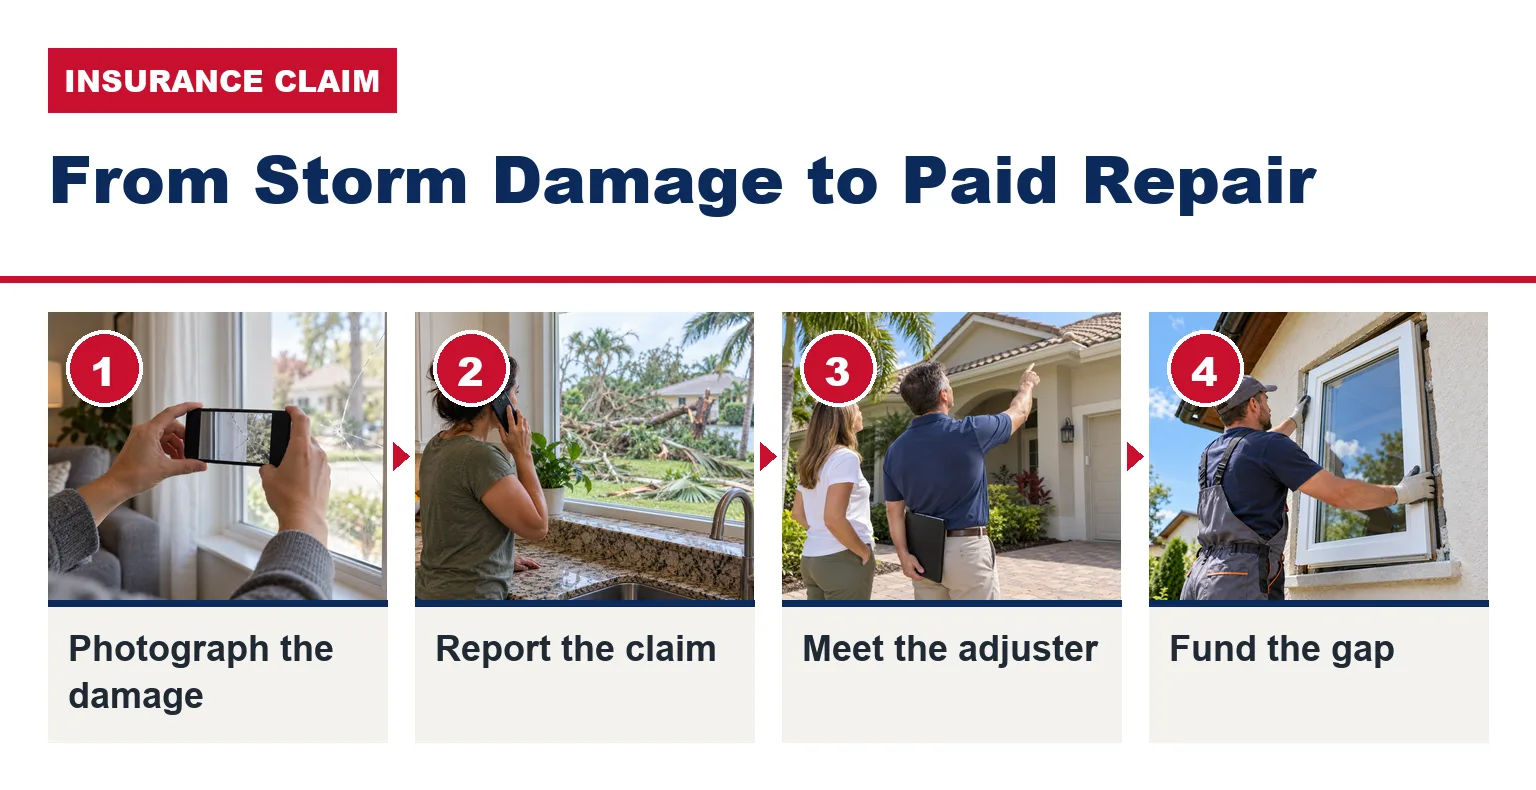
En la práctica, el procedimiento es el siguiente: fotografiar los daños, presentar la reclamación, reunirse con el perito y, a continuación, cubrir la diferencia entre el primer pago y el calendario del contratista. La pérdida total de la vivienda es la excepción: la aseguradora debe pagar el coste de reposición sin retener la depreciación.
Deducibles por huracanes: La parte que usted paga antes de que lo haga el seguro.
El deducible por huracán suele ser la mayor cantidad que usted paga de su bolsillo después de una tormenta. Sección 627.701 La ley exige que las aseguradoras ofrezcan deducibles por huracán del 2%, 5% y 10% de los límites de cobertura de la vivienda antes de emitir una póliza residencial de líneas personales. También debe ofrecerse la opción $500 para viviendas aseguradas por menos de $250,000.
No es necesario que hagas los cálculos. La aseguradora debe mostrar claramente el valor en dólares del deducible por huracán en la página de declaraciones al momento de la emisión, y también en la página de declaraciones de renovación o en el aviso de renovación. Esa cantidad es la que debes considerar para planificar tu financiamiento.
La franquicia por huracán solo se aplica a las pérdidas causadas por huracanes. Sección 627.4025, El período de huracán comienza cuando el Centro Nacional de Huracanes emite una advertencia de huracán para cualquier parte de Florida. Finaliza 72 horas después de que termine la última alerta o advertencia de huracán para cualquier parte de Florida.
Algunas pólizas también incluyen una franquicia específica para daños en el techo causados por otros riesgos. Según la Sección 627.701, esta franquicia no se aplica a daños en el techo causados por un huracán, la caída de un árbol u otro peligro que perfore la estructura del techo, una pérdida total o la reparación de menos de la mitad del techo.
Cuando se aplica un deducible para el techo, la aseguradora puede limitar el pago al valor real en efectivo hasta que reciba una prueba razonable de que usted lo pagó. Según la Sección 627.7011, dicha prueba puede ser un cheque cancelado, un estado de cuenta de tarjeta de crédito o un plan de pagos a plazos u otro acuerdo de financiamiento que requiera el pago total del deducible a lo largo del tiempo.
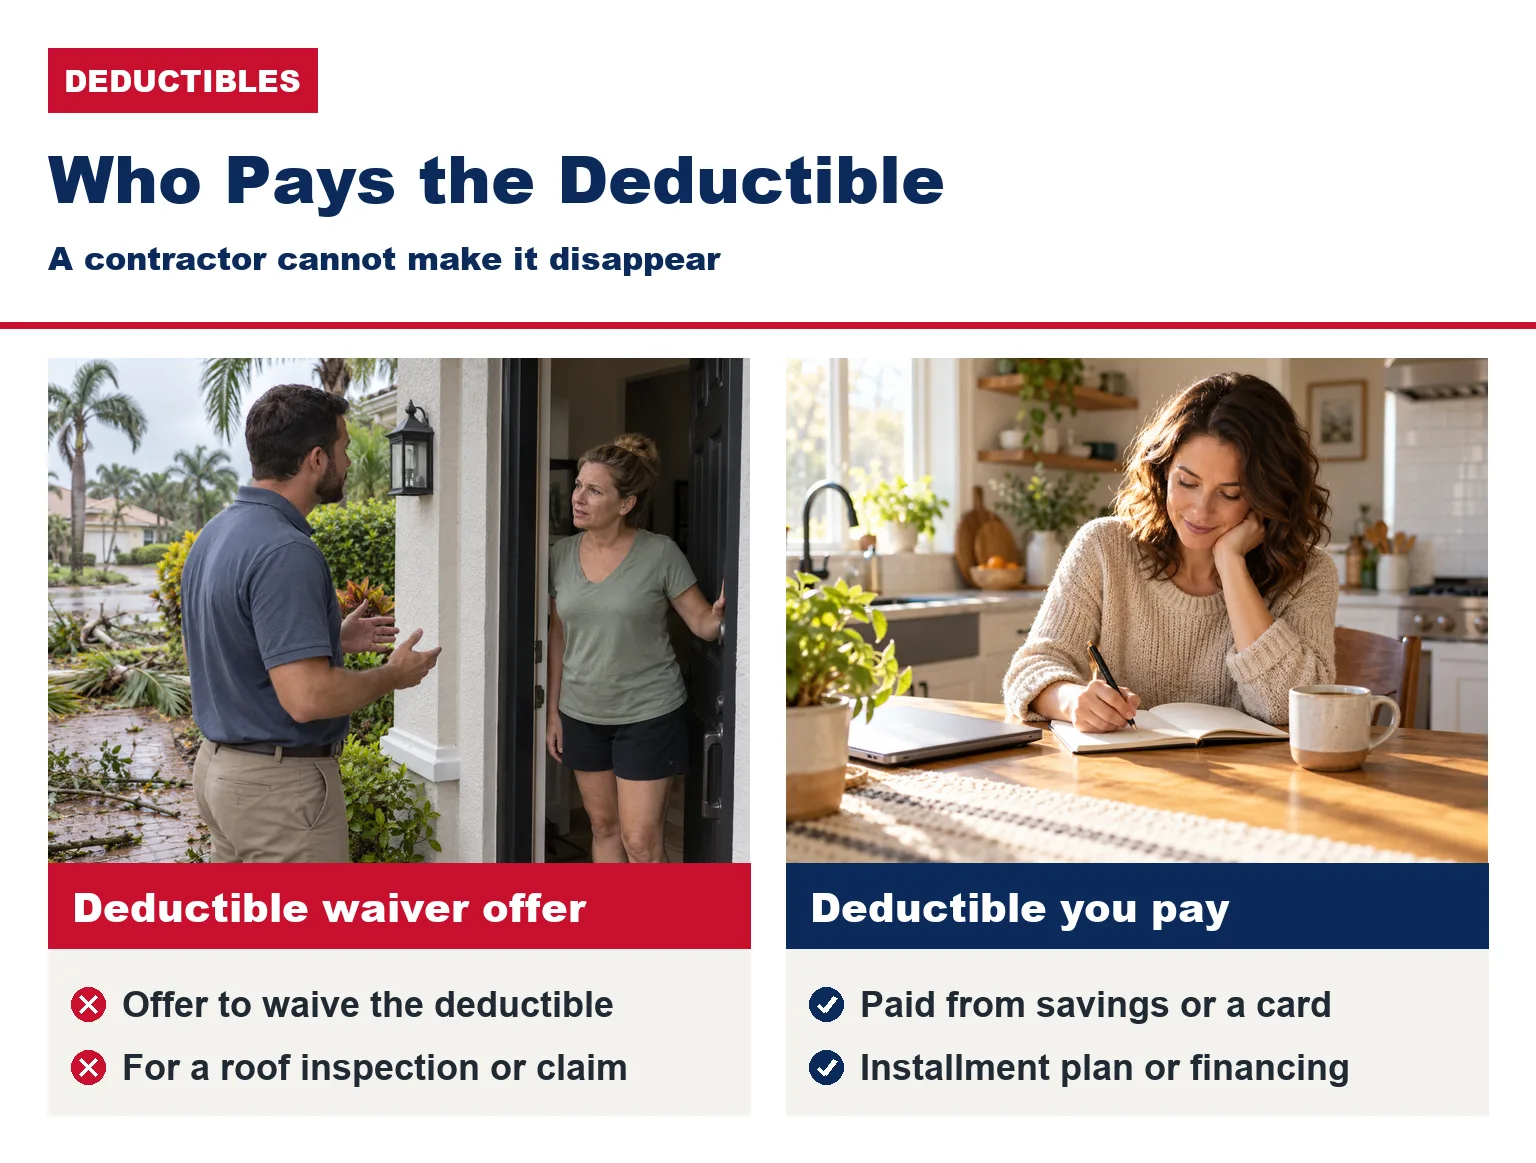
Sección 489.147 Prohíbe a los contratistas ofrecer la exención del deducible, así como reembolsos, obsequios o dinero en efectivo a cambio de una inspección de techo o una reclamación. Un contratista puede ser multado con hasta 10 000 por cada infracción.
Así que considere una oferta para eximirle del deducible como una señal de alerta. En su lugar, páguelo usted mismo, ya sea con sus ahorros, una tarjeta de crédito, un plan de pagos a plazos o un financiamiento que pueda documentar para la aseguradora.
Las mejores opciones de financiación para reparaciones del hogar en Florida
Las principales formas de financiar las reparaciones de una vivienda en Florida son los ahorros, un préstamo personal, el valor acumulado de la vivienda y la financiación a través de terceros. Cada opción se adapta a una combinación diferente de urgencia, costo y solvencia crediticia. Las tasas y los plazos cambian con frecuencia, así que compare la TAE, las comisiones y el costo total de cada oferta.
Ahorros y fondos de emergencia
Ahorrar es la forma más económica de cubrir un deducible o una reparación de emergencia, ya que no genera intereses ni requiere trámites. Si los ahorros cubren el deducible, cualquier préstamo adicional solo tendrá que cubrir el tiempo hasta que la aseguradora realice el pago.
Préstamos personales
Un préstamo personal generalmente no requiere garantía, por lo que su casa no sirve como aval, y los prestamistas pueden financiarlo más rápido que un préstamo con garantía hipotecaria. Es ideal para reparaciones urgentes. La tasa de interés depende en gran medida de su historial crediticio, así que compare varias ofertas antes de firmar.
Préstamos con garantía hipotecaria y líneas de crédito con garantía hipotecaria
Un préstamo con garantía hipotecaria te proporciona una suma global, y una línea de crédito con garantía hipotecaria (HELOC) te permite disponer de dinero según lo necesites. Ambos utilizan tu vivienda como garantía y suelen tardar más en aprobarse.
Eso las hace más adecuadas para un proyecto planificado de reparación de techos o ventanas que para una gotera inmediata. Una línea de crédito hipotecario que ya tengas abierta es la excepción, ya que puede cubrir una reparación urgente de inmediato.
Refinanciamiento con retiro de efectivo
Un refinanciamiento con retiro de efectivo reemplaza su hipoteca por una de mayor monto y le paga la diferencia. Solo tiene sentido cuando las nuevas condiciones de la hipoteca le convienen, y es la opción más lenta, por lo que rara vez es la solución para trabajos de emergencia causados por tormentas.
PACE y otros financiamientos de proyectos por terceros
La financiación a través de terceros se gestiona para el proyecto y se reembolsa a un proveedor independiente, no al contratista. El programa PACE es un ejemplo de este tipo de financiación, que se reembolsa mediante un cargo no ad valorem en la factura del impuesto predial y se aplica únicamente a las mejoras que cumplen los requisitos y en las que un programa local cubre la propiedad.
Ver Cómo funciona la financiación PACE en Florida para la elegibilidad y la protección del consumidor, y Comparación entre un préstamo PACE y el capital propio de una vivienda antes de elegir entre ellos.
Otras opciones de financiación para reparaciones del hogar después de una tormenta.
Tras la declaración de desastre, los programas federales y locales pueden ayudar con las reparaciones que el seguro no cubre por completo. Una tarjeta de crédito también puede proporcionar fondos para una pequeña reparación de emergencia durante un corto período de tiempo.
Tarjetas de crédito para solucionar problemas de emergencia
Una tarjeta de crédito es la forma más rápida de pagar una lona, madera contrachapada o una pequeña reparación. Los intereses de las tarjetas suelen ser más altos que los de los préstamos, así que úsala para gastos que puedas pagar rápidamente, como una reparación de emergencia mientras esperas la respuesta de la aseguradora.
Préstamos para desastres de la SBA para propietarios de viviendas
Cuando una vivienda resulta dañada en una zona declarada zona de desastre, Préstamos para desastres de la Administración de Pequeñas Empresas de EE. UU. Puede ayudar a los propietarios a reparar o reemplazar una vivienda principal dañada. Las segundas residencias y las propiedades vacacionales no son elegibles.
La SBA afirma que estos préstamos "cubren las pérdidas por desastres que no están totalmente cubiertas por los seguros u otras fuentes", y que los fondos también pueden destinarse a mitigar daños futuros.
Ayuda local para la reparación de barcos
La Alianza de Iniciativas de Vivienda del Estado de Florida (SHIP) envía fondos estatales para vivienda a los condados y ciudades elegibles para hogares de ingresos muy bajos, bajos y moderados. Sección 420.9075, Los planes locales pueden financiar reparaciones de emergencia y otorgar subvenciones para reparaciones como parte de la recuperación tras un desastre.
Cada condado o ciudad establece sus propias reglas y financiamiento, así que pregunte en su oficina local de SHIP qué está abierto ahora. Listas de Vivienda de Florida Contactos del programa de vivienda local por condado.
Cómo los propietarios de viviendas en Florida pueden elegir la financiación adecuada para sus reparaciones.
Elige la opción de financiación para tu reparación respondiendo a unas cuantas preguntas en orden. Tus respuestas te indicarán la opción más económica que te permita pagar al contratista a tiempo.
- ¿Los daños están cubiertos por el seguro? Si la respuesta es afirmativa, primero presente el reclamo y ajuste la financiación al deducible y al déficit.
- ¿Cuál es su deducible en dólares? Léalo en su página de declaraciones.
- ¿Cuánto tiempo tardará la aseguradora en pagar? Planifique el cronograma de la reclamación y, posteriormente, los pagos que se irán realizando a medida que se complete el trabajo.
- ¿Se trata de una solución de emergencia o de una reparación definitiva? Pague rápidamente la reparación de emergencia y dé tiempo a la reparación definitiva para comparar presupuestos.
- ¿Mejorará la reparación la protección de la vivienda contra las tormentas? Preguntar por mejoras que pueden reducir sus tarifas de seguro antes de elegir un reemplazo idéntico.
- ¿Tiene licencia el contratista? Verifique la licencia en el Búsqueda de licencias del DBPR de Florida antes de firmar o pagar.
Preguntas frecuentes sobre financiación para reparaciones del hogar
¿Cuánto tiempo tengo para reportar los daños causados por la tormenta a mi aseguradora en Florida?
Bajo Sección 627.70132, Se debe notificar una reclamación de propiedad nueva o reabierta dentro del plazo de un año a partir de la fecha de la pérdida, y una reclamación complementaria dentro de los 18 meses. En caso de huracán, la fecha de la pérdida es la fecha en que la tormenta tocó tierra. Informe con anticipación para que el plazo de la aseguradora comience antes.
¿Qué ocurre si dos huracanes dañan mi casa en el mismo año?
La franquicia por huracán se aplica anualmente a todas las pérdidas cubiertas por huracán durante el año calendario. Para un huracán posterior, la aseguradora puede aplicar el mayor de los siguientes montos: la franquicia restante por huracán o la franquicia por otros riesgos. Por lo tanto, conserve los registros de cada pérdida por huracán.
¿Puedo usar el programa PACE para pagar las reparaciones causadas por la tormenta?
El programa PACE solo cubre mejoras que cumplan con los requisitos, como las mejoras de resistencia al viento, siempre que exista un programa local que cubra la propiedad y la aprobación requiera tiempo. Se adapta mejor a una mejora planificada que a una reparación de emergencia. Nuestra guía sobre el programa PACE de Florida explica las normas y los pasos necesarios para cumplir con los requisitos.
¿USA Home Improvement ofrece financiación?
No. USA Home Improvement no ofrece financiamiento directamente. Los propietarios que cumplan con los requisitos pueden acceder a financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación. Consulte las opciones disponibles durante su cotización gratuita.
Elija un método de financiación para reparaciones del hogar que se adapte a sus necesidades.
Si la tormenta causó los daños, presente el reclamo, consulte el deducible en su página de declaraciones y financie solo la diferencia. Si la reparación está planificada, obtenga primero un presupuesto completo y luego compare el financiamiento con garantía hipotecaria, el financiamiento de terceros o el programa PACE, donde un programa local cubre la propiedad.
En cualquier caso, haga la reparación permanente más resistente posible, con ventanas y puertas resistentes a impactos y un techo homologado. Todos los proyectos de mejoras para el hogar en EE. UU. están autorizados.
USA Home Improvement cuenta con licencia (CGC1526707) y seguro, y ha prestado sus servicios a propietarios de viviendas en Florida durante más de 15 años.
Obtén un presupuesto gratuito y sin compromiso. para la reparación de su techo, ventana o puerta, o llame al (877) 554-6373.