 Saltar al contenido
La zona de inundación de FEMA indica la probabilidad de que su propiedad se inunde y determina si debe contratar un seguro contra inundaciones. Los condados de Broward y Palm Beach adoptaron nuevos mapas de FEMA en 2024, y la actualización de Miami-Dade aún está pendiente. Puede consultar su zona gratuitamente en el mapa en línea de su condado.
Esta guía explica qué significa cada zona de inundación, cómo consultar su dirección y qué implica la zona para los seguros y las reformas.
Por qué las inundaciones en el sur de Florida no son solo un problema de huracanes
Las viviendas en el sur de Florida pueden inundarse por diversas causas, no solo por huracanes. Las más comunes son:
- Lluvia Pesada que cae más rápido de lo que las calles y los canales pueden drenarlo
- mareas altas, incluyendo las mareas vivas estacionales que provocan “inundaciones en días soleados”.”
- marejada ciclónica, el aumento del nivel del mar empujado hacia la costa por una tormenta tropical o un huracán
La FEMA lo expresa de forma sencilla: “No existe tal cosa como una ‘zona libre de riesgo'”, aunque algunas áreas tienen un riesgo menor o moderado (FEMA).
Para conocer las fechas de inundación por mareas y una lista de verificación, consulte nuestra Fechas de la marea alta real en el sur de Florida y lista de verificación para propietarios..
Qué significa su zona de inundación según FEMA
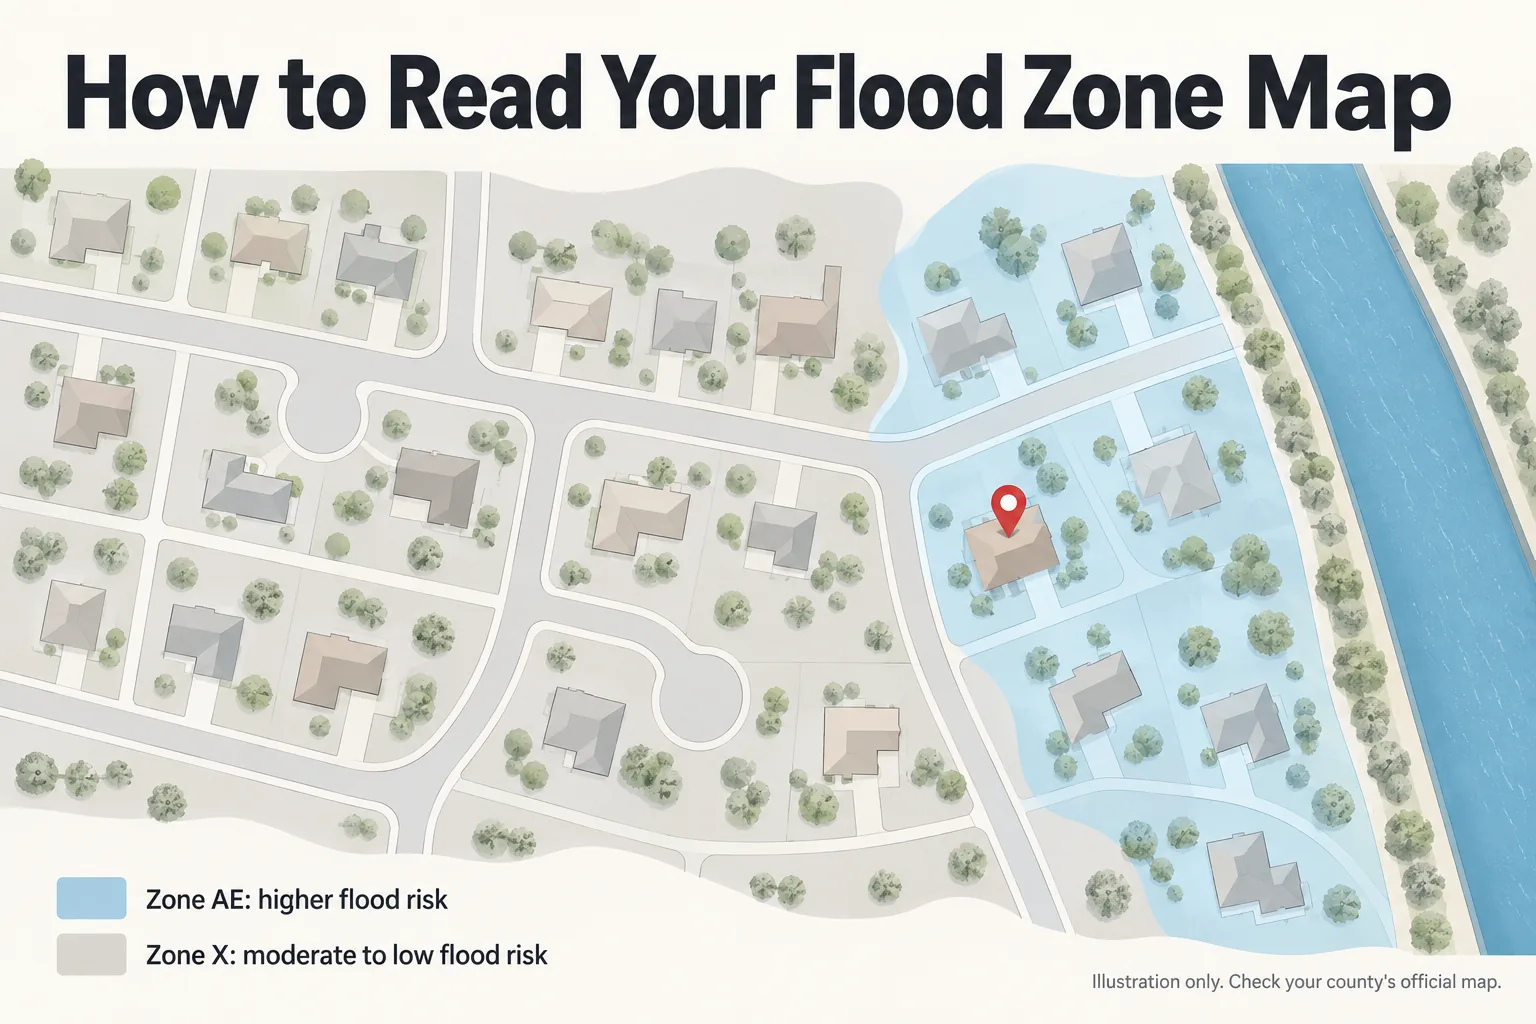
Una zona de inundación de FEMA es una etiqueta en un Mapa de Tarifas de Seguro contra Inundaciones (FIRM). Describe el riesgo de inundación de su propiedad. Las áreas con una probabilidad de inundación de 1% o superior cada año son de alto riesgo. FEMA dice que esas áreas tienen al menos una probabilidad de uno en cuatro de inundarse durante una hipoteca de 30 años (FEMA).
Estas son las zonas que los propietarios de viviendas del sur de Florida ven con mayor frecuencia:
| Zona | Nivel de riesgo | Qué significa |
|---|---|---|
| AE | Alto | Área de probabilidad de inundación anual 1% con una elevación de inundación base (BFE) mostrada |
| AH | Alto | Área de probabilidad anual 1%, generalmente con encharcamientos de 1 a 3 pies de agua. |
| AO | Alto | Área de probabilidad anual 1%, generalmente flujo laminar poco profundo |
| VE | Alto, costero | Área con probabilidad anual de 1% y riesgo adicional por olas generadas por tormentas. |
| X (sombreado) | Moderado | Dentro de la llanura aluvial con una probabilidad anual de 0,2% (a menudo denominada llanura aluvial de 500 años) |
| X (sin sombrear) | Más bajo | Fuera de la llanura aluvial con una probabilidad anual de 0,2% |
Definiciones de zonas según las leyendas del mapa de tarifas de seguros contra inundaciones de FEMA.
Las zonas A y V juntas se denominan Zona de Riesgo Especial de Inundación (SFHA). Esa etiqueta es importante para los seguros, como se explica a continuación.
Estado de los mapas de inundaciones en los condados de Miami-Dade, Broward y Palm Beach.
Cada condado se encuentra en una etapa diferente del proceso de actualización de los mapas de FEMA.
| Condado | Mapas efectivos actuales | ¿Qué ha cambiado? |
|---|---|---|
| Miami-Dade | Vigente a partir del 11 de septiembre de 2009. | Los mapas preliminares se publicaron en 2021. Son aún no es efectivo y puede cambiar (Condado de Miami-Dade) |
| Broward | Vigente a partir del 31 de julio de 2024. | Los nuevos mapas añadieron muchas propiedades a zonas de alto riesgo (Condado de Broward) |
| Palm Beach | Vigente a partir del 20 de diciembre de 2024. | Más de 16.000 parcelas vieron aumentar su cota de inundación base en un pie o más (Condado de Palm Beach) |
Si vives en Broward o Palm Beach y no has revisado tu zona desde 2024, revísala de nuevo.
Cómo comprobar la zona de inundación de su propiedad
La forma más rápida de comprobar si hay riesgo de inundación en su zona es mediante el mapa gratuito en línea de su condado. Introduzca su dirección y el mapa le mostrará su zona.
| Condado | Dónde comprobarlo | Ayuda telefónica |
|---|---|---|
| Miami-Dade | Mapas de zonas inundables de Miami-Dade | Línea directa para zonas inundables: 305-372-6466 (de lunes a viernes, de 8:00 a 17:00) |
| Broward | Mapas de zonas inundables del condado de Broward | Oficina de edificios o zonas inundables de su ciudad |
| Palm Beach | Actualización sobre la zona de inundación del condado de Palm Beach | Línea directa para zonas inundables no incorporadas del condado de Palm Beach: 561-233-5374 |
| Cualquier dirección | Centro de servicio de mapas de inundaciones de FEMA | FEMA |
También pregunte a su vendedor, a la ciudad o a su agente de seguros sobre su vivienda. Certificado de elevación. Muestra la altura de su vivienda en comparación con el nivel de inundación de su zona. El condado de Miami-Dade señala que los certificados de elevación son obligatorios para construcciones nuevas y mejoras sustanciales.
Seguro de vivienda vs. seguro contra inundaciones: qué cubre cada uno
El seguro estándar para propietarios de viviendas generalmente no cubre los daños por inundación. Necesita una póliza de inundación separada, a través del Programa Nacional de Seguros contra Inundaciones (NFIP) o una aseguradora privada (FloodSmart).
Cuándo se requiere seguro contra inundaciones:
- Hipoteca con respaldo federal en una zona de alto riesgo. Si su vivienda se encuentra en una zona SFHA y tiene una hipoteca respaldada por el gobierno, se requiere un seguro contra inundaciones (FloodSmart).
- Asegurados de Citizens Property Insurance. Citizens está implementando gradualmente un requisito de seguro contra inundaciones para las pólizas residenciales personales que incluyen cobertura contra vientos (Ciudadanos).
| Fecha de entrada en vigor | Las pólizas de Citizens están obligadas a contratar un seguro contra inundaciones (fuera de la SFHA). |
|---|---|
| 1 de enero de 2024 | Valor de la vivienda $600.000 o más |
| 1 de enero de 2025 | Valor de la vivienda $500.000 o más |
| 1 de enero de 2026 | Valor de la vivienda $400.000 o más |
| 1 de enero de 2027 | Todas las pólizas, independientemente de su valor. |
Las viviendas de los ciudadanos dentro del SFHA ya necesitan cobertura contra inundaciones. Las pólizas para propietarios de condominios, las pólizas para el contenido de los inquilinos y las pólizas que excluyen los daños por viento están exentas.
El momento oportuno importa. Las pólizas del NFIP suelen tener un período de espera de 30 días antes de que comience la cobertura. Existen excepciones, como cuando el seguro contra inundaciones es obligatorio para un préstamo nuevo o renovado. Si necesita cobertura antes del 1 de enero de 2027, no espere hasta diciembre.
Para obtener información sobre cómo reducir su prima por daños causados por tormentas de viento, consulte Mejoras en el hogar que pueden reducir las tarifas de su seguro de vivienda..
Qué implica su zona de inundación para las renovaciones
Su zona de inundación puede afectar cuánto puede renovar sin elevar su casa. El condado de Miami-Dade explica que si una casa está dañada o mejorada en más del 50% de su valor de mercado, debe elevarse para cumplir con el requisito de elevación actual (Condado de Miami-Dade).
A menudo se la denomina la “regla 50%” o la regla de mejora sustancial. Cada ciudad la calcula de forma ligeramente diferente.
Si vives en una zona de alto riesgo y planeas una reforma importante, pregunta al departamento de construcción cómo se aplica la normativa antes de firmar un contrato.
Por qué un mapa de inundaciones es solo una parte de su riesgo de inundación
Un mapa de inundaciones es un buen punto de partida, pero no muestra todas las formas en que su casa puede inundarse. Los mapas de FEMA se basan en estudios de escenarios de inundación específicos. Problemas locales de drenaje, lluvias intensas y mareas altas pueden inundar viviendas fuera de las zonas de alto riesgo.
Para obtener una visión más completa:
- Pregunte a los vecinos o al vendedor si la calle se inunda durante las lluvias intensas o las mareas altas extremas.
- Consulte la NOAA Visualizador del aumento del nivel del mar para zonas que se inundan con mayor frecuencia durante la marea alta.
- Consulta con tu agente de seguros sobre un presupuesto para cobertura contra inundaciones, incluso si te encuentras en la zona X.
Ley de divulgación de información sobre inundaciones de Florida para vendedores y arrendadores
Desde el 1 de octubre de 2025, Florida exige divulgaciones sobre inundaciones en muchas ventas y arrendamientos de viviendas (Senado de Florida, SB 948 (2025)).
- Vendedores Los propietarios de inmuebles residenciales deben declarar si tienen conocimiento de daños por inundación durante el período en que fueron propietarios. Asimismo, deben declarar si recibieron asistencia por daños causados por inundaciones de alguna fuente.
- Propietarios Al firmar contratos de arrendamiento de un año o más, se debe proporcionar a los inquilinos una declaración informativa sobre inundaciones.
Si va a comprar una vivienda, lea atentamente esta información junto con la descripción de la zona inundable.
Dónde encajan las ventanas y puertas resistentes a impactos en la protección contra inundaciones
Las ventanas y puertas resistentes a impactos no son una solución contra inundaciones. Están probadas para resistir la presión del viento y los escombros arrastrados por este, no para contener el agua estancada.
Sí que importan en las mismas tormentas que traen marejadas ciclónicas y fuertes lluvias. Ventanas resistentes a huracanes para viviendas en el sur de Florida. Ayuda a mantener el viento y los escombros fuera de tu casa. En caso de inundación, ten en cuenta tu zona de riesgo, la elevación del terreno, tu seguro y las opciones de mitigación que recomienda la oficina local de control de inundaciones.
Preguntas frecuentes sobre las zonas inundables del sur de Florida
¿Necesito un seguro contra inundaciones en la zona X?
Las normas federales no exigen seguro contra inundaciones en la zona X para una hipoteca respaldada por el gobierno, pero su prestamista podría solicitarlo. A partir del 1 de enero de 2027, Citizens exigirá cobertura contra inundaciones para todas las pólizas de seguro de vivienda personal con cobertura contra vientos, independientemente de la zona.
¿Cómo puedo saber si los mapas de inundaciones han cambiado para mi zona?
Consulte el mapa de zonas inundables de su condado y compárelo con la información de su póliza de seguro. Los mapas de Broward se actualizaron el 31 de julio de 2024 y los de Palm Beach el 20 de diciembre de 2024. Los mapas preliminares de Miami-Dade aún no están vigentes.
¿Puedo impugnar mi zona de inundación?
Sí, en algunos casos. Si su casa está a mayor altura de la que muestra el mapa, un topógrafo puede emitir un Certificado de Elevación. La FEMA (Agencia Federal para el Manejo de Emergencias) tiene un procedimiento para solicitar una modificación del mapa. La oficina de zonas inundables de su condado puede explicarle los pasos a seguir.
¿Una marea alta excepcional se considera una inundación a efectos del seguro?
Los daños causados por las mareas generalmente se consideran daños por inundación, los cuales suelen quedar excluidos por las pólizas de seguro de vivienda estándar. Revise su póliza contra inundaciones y consulte con su agente sobre su cobertura específica.
¿Qué hacer a continuación?
Consulta tu zona de inundación hoy mismo y compárala con tu seguro. Si tienes Citizens, asegúrate de tener cobertura contra inundaciones antes del 1 de enero de 2027. Para actualizaciones de temporada de huracanes, consulta nuestra guía. Mejoras que hacen que su hogar sea más resistente a los huracanes..