Saltar al contenido
Una moratoria en la emisión de pólizas de seguro es una suspensión de nuevas pólizas y aumentos de cobertura que las aseguradoras de Florida aplican cuando se avecina una tormenta tropical o un huracán. Citizens Property Insurance Corporation, por ejemplo, suspende la emisión de nuevas pólizas o el aumento de cobertura en todo el estado una vez que se emite una alerta o aviso para cualquier parte de Florida.
Así que contrate, aumente o modifique su cobertura antes de que se forme una tormenta, idealmente antes de la temporada de huracanes. Esta guía explica qué se congela, cuándo comienza y termina, qué puede hacer al respecto y cómo preparar su póliza y sus ventanas con anticipación.
Qué es una moratoria vinculante de seguros
“Contratar” una cobertura significa ponerla en vigor. La ley de Florida considera un contrato de cobertura como un seguro temporal que puede realizarse de forma oral o escrita y que incluye los términos habituales de la póliza, según lo estipulado. Sección 627.420, Estatutos de Florida.
Una moratoria vinculante, también llamada suspensión vinculante o restricción vinculante, es un período breve durante el cual una aseguradora no contrata nuevos negocios ni aumenta la cobertura. En la práctica, no se puede contratar ni aumentar la cobertura una vez que una tormenta amenaza Florida.
La ley de Florida reconoce estas pausas. Sección 624.4301, una aseguradora debe notificar a la Oficina de Regulación de Seguros (OIR) antes de dejar de emitir temporalmente nuevas pólizas de seguros para propiedades residenciales.
No se requiere notificación para una pausa por huracán que finalice dentro de las 72 horas posteriores a que las condiciones de huracán abandonen Florida. Tampoco se requiere para una pausa limitada a los condados bajo estado de emergencia declarado que finalice dentro de las 72 horas posteriores a que finalice la emergencia en dichos condados.
Cuándo comienza una moratoria vinculante: El detonante de vigilancia o advertencia
Citizens imprime su gatillo en cada alerta de suspensión vinculante. La norma vinculante de suspensión para los ciudadanos dice lo siguiente:
“Los agentes no podrán formalizar solicitudes de nueva cobertura o cambios de póliza para aumentar la cobertura, independientemente de la fecha de entrada en vigor, cuando el Servicio Meteorológico Nacional haya emitido una alerta o aviso de tormenta tropical o huracán para cualquier parte del estado de Florida.”
Tres frases de esa regla son importantes. "Cualquier parte del Estado" significa que una vigilancia para el Panhandle también congela la cobertura nueva en Broward o Miami-Dade.
“Independientemente de la fecha de entrada en vigor” significa que no se puede contratar hoy una póliza que comience el mes que viene. Y basta con una alerta de tormenta tropical; no se necesita un huracán.
El Centro Nacional de Huracanes (NHC) emite una vigilancia de huracán 48 horas antes de que se esperen vientos con fuerza de tormenta tropical y una advertencia 36 horas antes de que se produzcan. glosario dice. Nuestra guía para relojes, advertencias y sus ventanas Cubre el lado local de cada alerta.
La suspensión de la cobertura puede comenzar antes de que una tormenta tenga nombre. En 2024, Citizens suspendió la cobertura de los siguientes eventos: el "Potencial Ciclón Tropical Cuatro" y el "Nueve", que posteriormente se convirtieron en Debby y Helene. El Centro Nacional de Huracanes (NHC) utiliza esa denominación para una perturbación, aún no un ciclón tropical, que podría provocar condiciones de tormenta en tierra en las próximas 72 horas.
Otras aseguradoras establecen sus propios criterios de activación, así que pregúntele a su agente qué evento activa el suyo y si cubre todo el estado.
Lo que no puedes hacer durante una suspensión vinculante
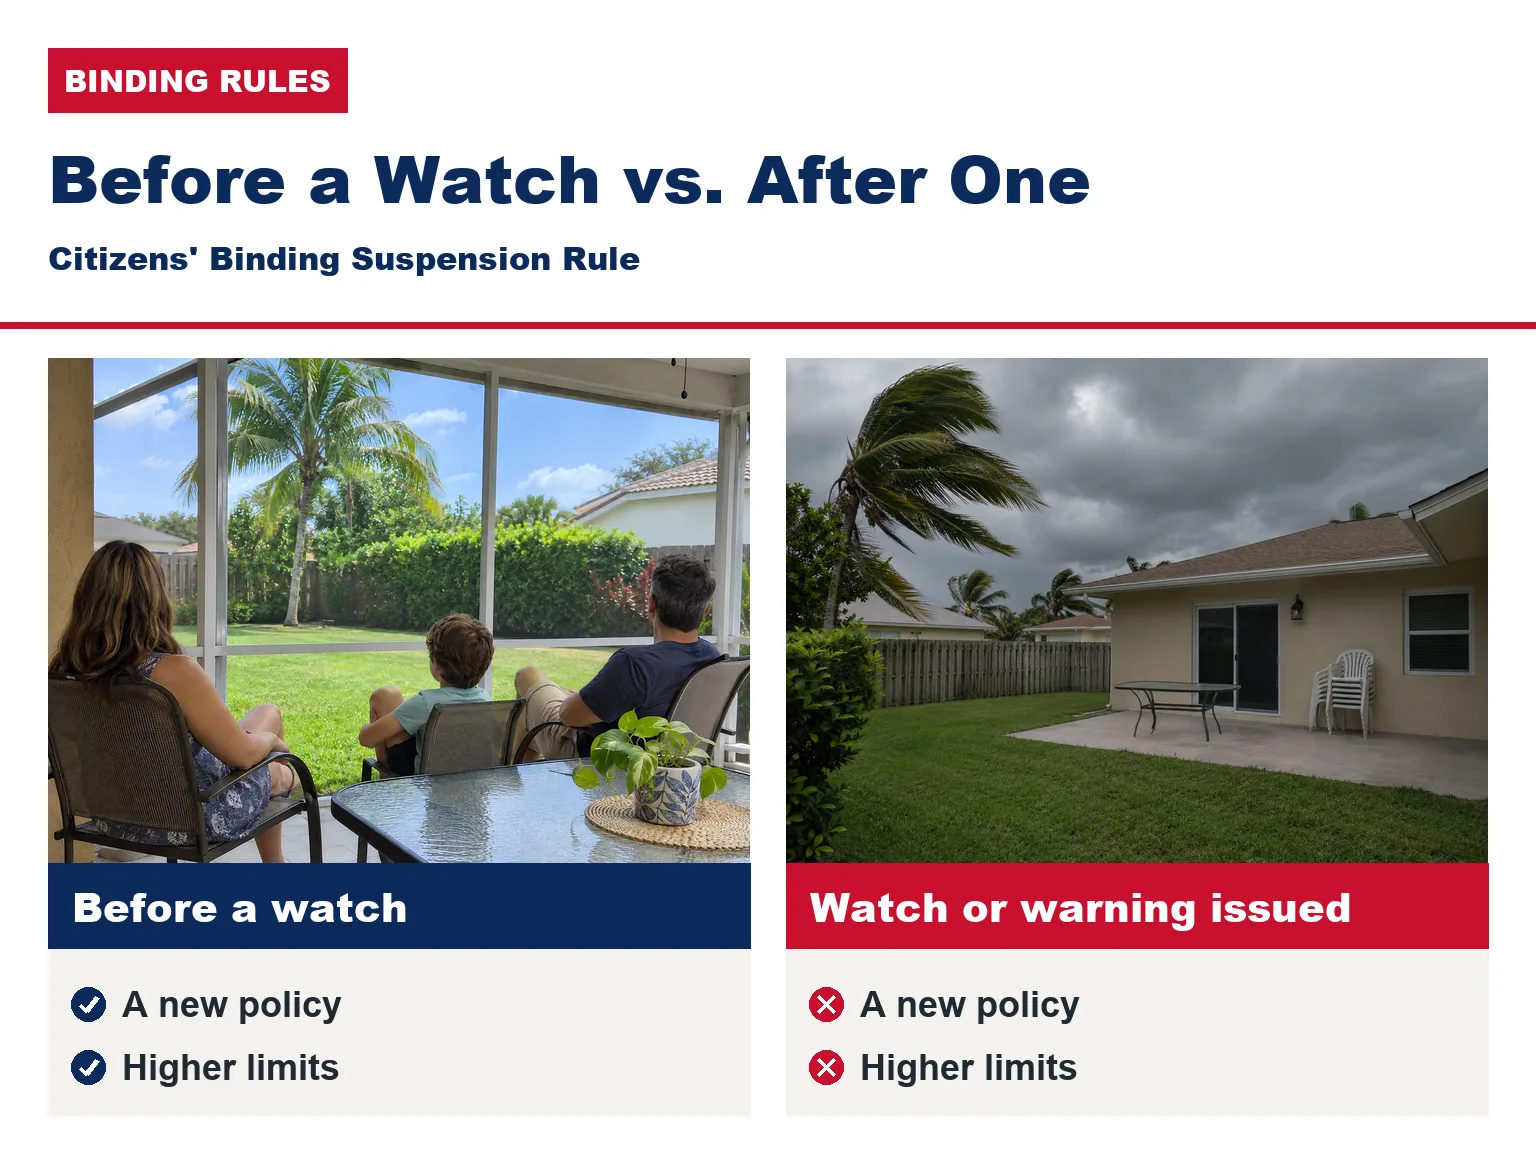
Durante una suspensión vinculante, por lo general no puede obtener una nueva cobertura ni aumentar la cobertura que ya tiene. Según la normativa de Citizens, esto incluye:
- Una nueva política. Contratación de una póliza de seguro para vivienda, condominio o contra vientos, incluyendo el cambio de aseguradora.
- Límites más altos. Aumentar el límite de su vivienda tras una reforma o un aumento de los costes de reconstrucción.
- Cobertura añadida. Agregar cobertura que la póliza no tiene, como una mayor cobertura de leyes y ordenanzas, que ayuda a pagar las actualizaciones de códigos después de una pérdida. Nuestra guía para una reclamación por daños causados por una tormenta que termina con ventanas nuevas Explica cómo funciona.
Los cambios en los deducibles son menos claros. Citizens'’ página de deducibles Indica que pueden existir opciones de deducible mayor o menor, pero su norma de suspensión solo menciona la cobertura nueva y la cobertura ampliada. Consulte con su agente antes de contar con un cambio en el deducible.
La ley de Florida agrega una regla de deducible. Si usted sufrió una pérdida por huracán y se le ofrece un deducible por huracán más bajo en una póliza nueva o renovada, la aseguradora debe informarle por escrito que no se aplicará hasta el 1 de enero del próximo año calendario, según Sección 627.701.
Algunos cambios aún se están implementando. Ciudadanos’ Aviso de temporada de huracanes para agentes Indica que, durante una suspensión vinculante, los agentes aún pueden actualizar la información de contacto del titular de la póliza y la información de la compañía hipotecaria. La norma limita la cobertura nueva y la ampliación de la misma; no anula, por sí sola, la cobertura que ya tiene.
¿Cuánto dura una moratoria vinculante?
Una suspensión vinculante suele durar unos días. Citizens publica una alerta aparte cuando se reanuda la vinculación, diciendo: "Todas las operaciones comerciales regulares de Citizens se han reanudado". página de alertas de vinculación muestra estas suspensiones recientes, todas a nivel estatal:
| Tormenta | Enlace suspendido (ET) | Se reanudó la vinculación (ET) |
|---|---|---|
| Isaías | 7 de octubre de 2026, 11:05 a. m. | 10 de octubre de 2026, 5 de la mañana. |
| Berta | 19 de julio de 2026, 11:00 h. | 22 de julio de 2026, 14:00. |
| Imelda | 27 de septiembre de 2025, 11:01 a. m. | 28 de septiembre de 2025, 17:01. |
| Rafael | 4 de noviembre de 2024, 16:15. | 7 de noviembre de 2024, 7:15 a. m. |
| Milton | 7 de octubre de 2024, 5 de la mañana. | 10 de octubre de 2024, 17:01. |
| Helena | 23 de septiembre de 2024, 17:05. | 27 de septiembre de 2024, 8:27 a. m. |
| Debby | 2 de agosto de 2024, 11:06 a. m. | 6 de agosto de 2024, 8:01 a. m. |
En estos siete casos, la contratación de nuevas pólizas por parte de Citizens se congeló durante aproximadamente uno a cuatro días. Solo en 2024, Citizens suspendió la contratación en cuatro ocasiones.
La ley de Florida no establece un límite de tiempo para las pausas. La Sección 624.4301 omite el aviso previo de la OIR únicamente para las pausas que finalizan dentro de las 72 horas posteriores a que la tormenta o la emergencia local hayan terminado. Prepárese para perder varios días de compras con cada tormenta que amenace Florida.
Las ventanas resistentes a impactos requieren más tiempo que cualquier reloj. Un proyecto tarda aproximadamente 3 meses en completarse, aunque puede variar, así que, al igual que su póliza, conviene hacerlo antes de la temporada.
USA Home Improvement instala ventanas ES Ventanas resistentes a impactos que no necesitan contraventanas., en aluminio y vinilo, además de puertas resistentes a impactos, y todos los proyectos cuentan con los permisos correspondientes.
¿Quieres tener plazas reservadas antes de la próxima temporada? Obtén un presupuesto antes del próximo reloj. o llame al (877) 554-6373.
Si su póliza finaliza o se renueva mientras hay un huracán cerca
Una congelación vinculante se refiere a la nueva cobertura. Florida tiene una protección separada para las pólizas residenciales que están a punto de vencer. Según Sección 627.4133, Si una cancelación o no renovación entrara en vigor durante un huracán, su fecha de entrada en vigor se prorrogará hasta que termine el huracán.
La aseguradora podrá cobrar la prima por el tiempo adicional, y la prórroga no se aplicará si usted ya tiene una cobertura de reemplazo vigente.
Para esta regla, Sección 627.4025 Según el Centro Nacional de Huracanes (NHC, por sus siglas en inglés), un huracán dura desde la primera alerta de huracán emitida por el NHC para cualquier parte de Florida hasta 72 horas después de que finalice la última vigilancia o alerta de huracán.
La OIR también puede emitir órdenes de emergencia después de una tormenta importante. Después del huracán Milton, su Orden de octubre de 2024 Se extendieron los períodos de gracia para los asegurados y se prohibieron las cancelaciones y la no renovación en los condados mencionados, excepto a solicitud por escrito del asegurado, hasta el 10 de diciembre de 2024.
Estas órdenes protegen las políticas existentes; no crean nuevas.
La Sección 627.4133 exige un aviso por escrito con al menos 45 días de anticipación sobre la renovación de la prima de su póliza de seguro de vivienda. Si la renovación se realiza entre junio y noviembre, aproveche ese plazo para liquidar su cobertura y evitar que una suspensión lo afecte entre dos pólizas.
Comprar una vivienda o cambiar de aseguradora durante la temporada de huracanes.
Los compradores de vivienda suelen notar primero una moratoria en la contratación de seguros. Si su prestamista exige comprobante de seguro antes del cierre, una suspensión estatal puede retrasar el cierre hasta que se reanude la contratación. Pregunte a su prestamista y agente con anticipación cuándo debe contratarse la póliza y, si es posible, contrate el seguro antes de cualquier moratoria.
Lo mismo se aplica si cambia de aseguradora o reemplaza la cobertura después de una no renovación: según la normativa de Citizens, una póliza que debe comenzar el próximo mes no puede formalizarse mientras esté vigente el período de espera.
Los vendedores pueden ayudar al comprador a contratar la cobertura con anticipación teniendo listos el formulario de mitigación de viento y los registros de ventanas. Ver qué registros de ventanas de impacto debe recopilar antes de vender.
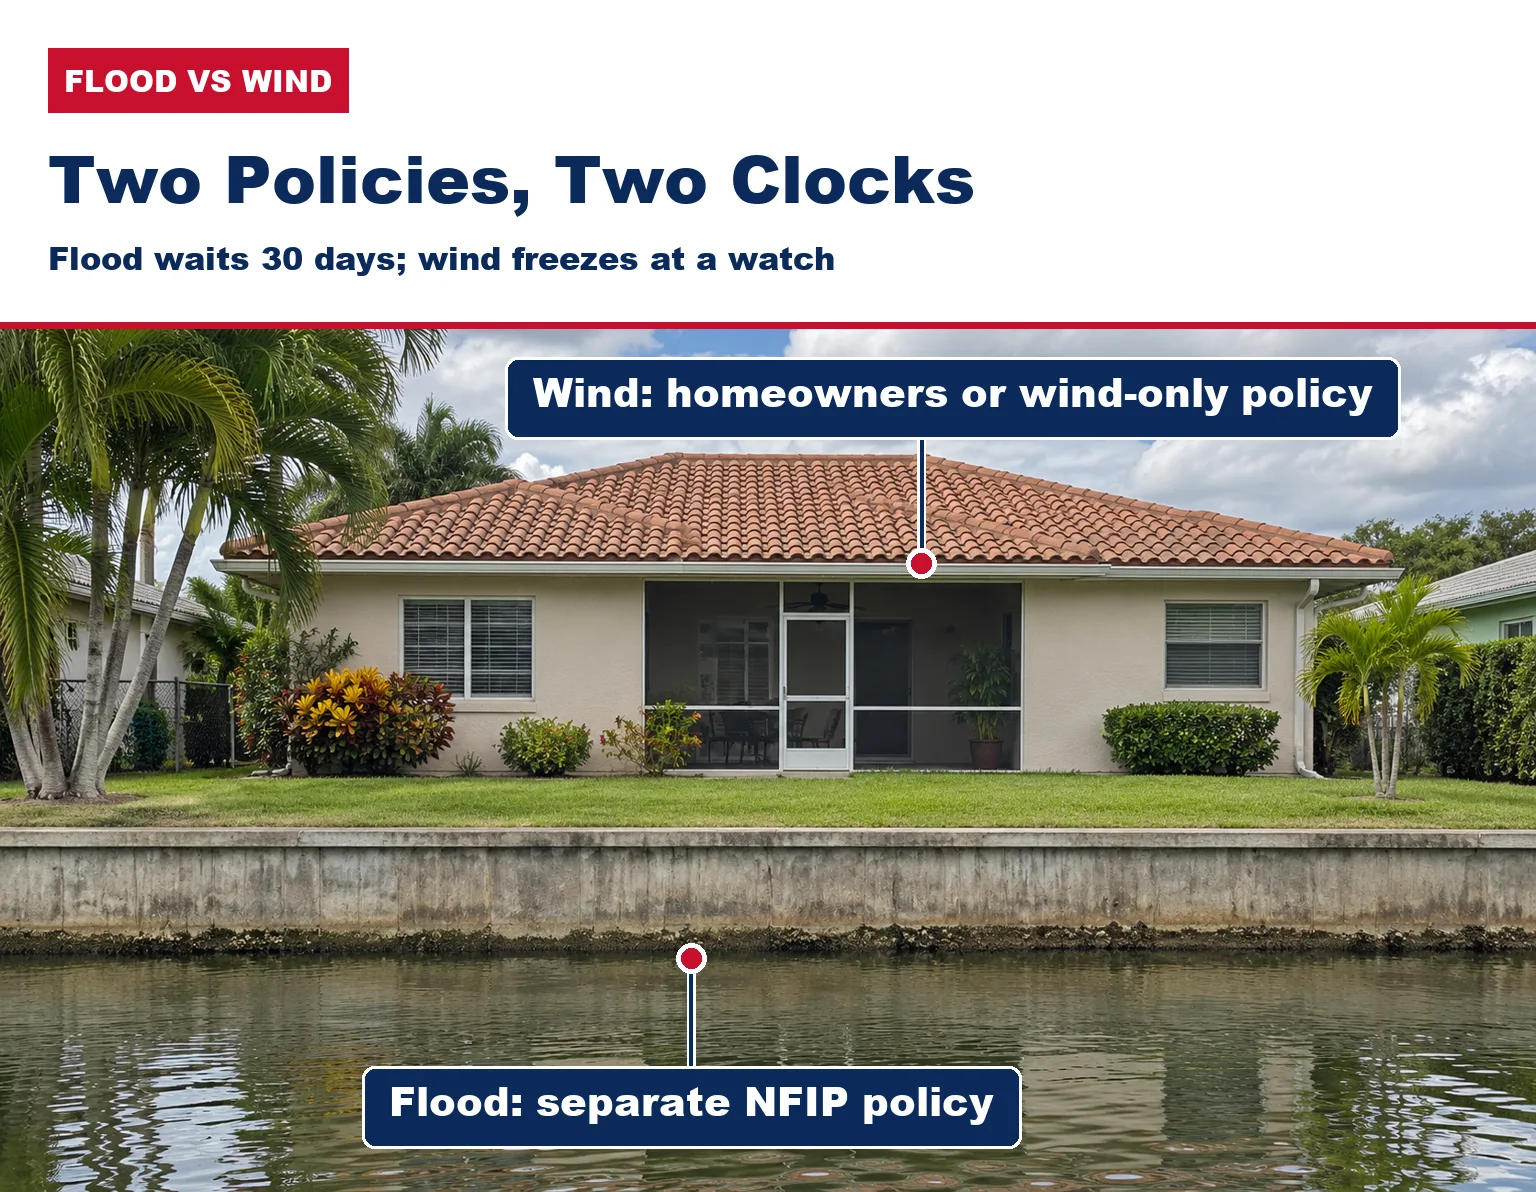
El seguro contra inundaciones funciona con un cronograma diferente: la espera de 30 días.
La cobertura contra inundaciones funciona de manera diferente. FEMA dice La mayoría de los seguros de vivienda no cubren los daños por inundación, y normalmente hay un período de espera de 30 días para que entre en vigor una póliza del Programa Nacional de Seguros contra Inundaciones (NFIP, por sus siglas en inglés).
La FEMA enumera las excepciones: la cobertura exigida por un prestamista respaldado por el gobierno o la cobertura relacionada con un cambio en el mapa de inundaciones de la comunidad. Fuera de estos casos, una póliza de seguro contra inundaciones contratada una vez que una tormenta aparece en el mapa no entrará en vigencia a tiempo para dicha tormenta.
Los daños causados por el viento durante un huracán están cubiertos por su póliza de seguro de vivienda o por una póliza independiente que solo cubra daños por viento, la cual Citizens también ofrece. Esta cobertura queda bloqueada por una suspensión vinculante. Para los daños por inundación se necesita una póliza aparte, contratada mucho antes de junio.
Contrata la cobertura y la protección necesarias antes de la temporada.
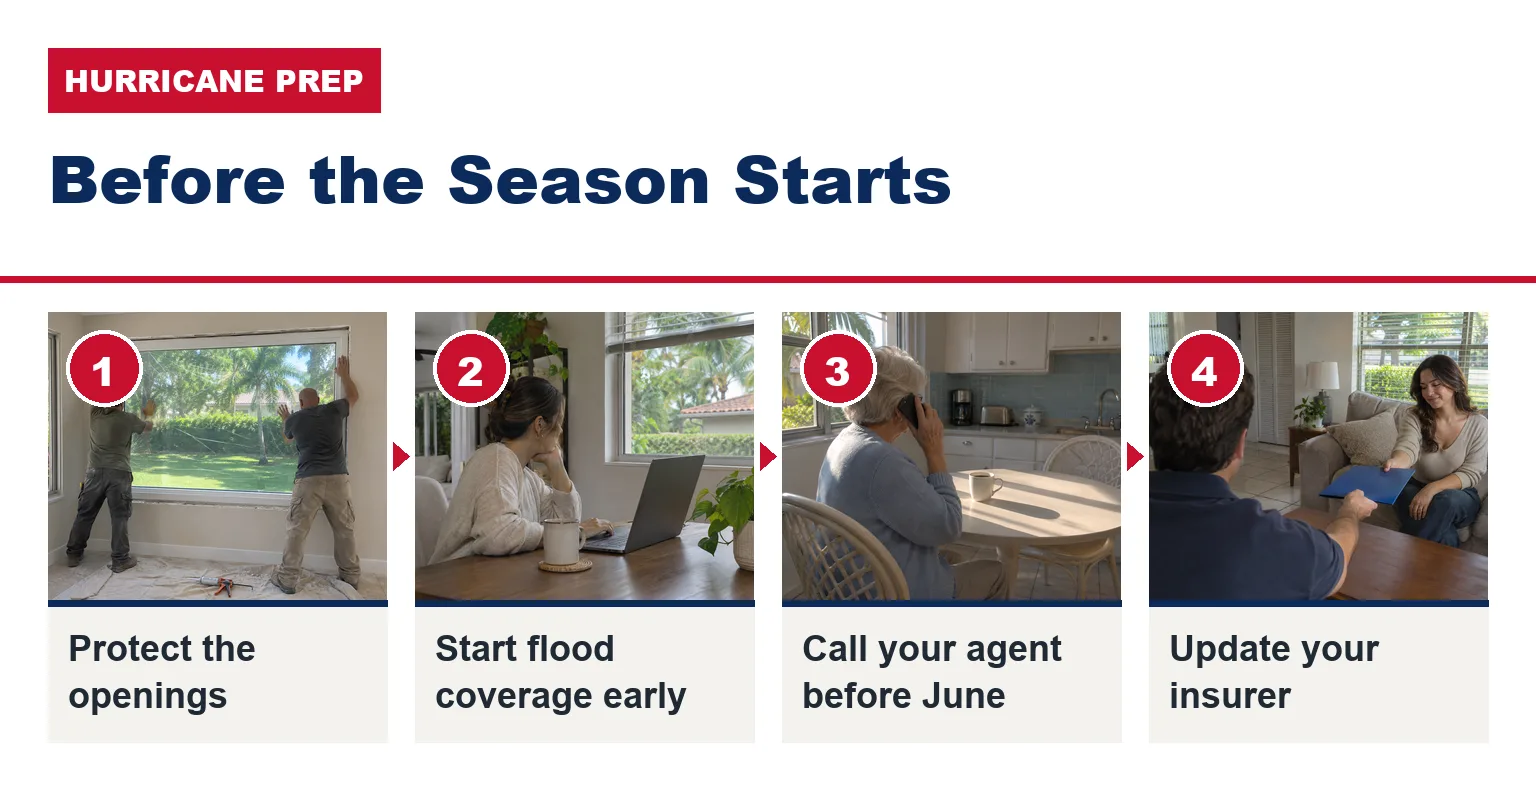
La solución para una moratoria vinculante es el momento. La temporada de huracanes del Atlántico va del 1 de junio al 30 de noviembre, según Listo.gov, así que realice este trabajo en invierno y primavera, comenzando con el plazo de entrega más largo:
Proteja las aberturas. Comience en invierno, ya que el proyecto de ventanas es el que más tiempo lleva. Las aberturas protegidas se encuentran entre las características que registra una inspección de mitigación de viento; vea Mejoras en el hogar que pueden reducir la prima de su seguro..
Contrate la cobertura contra inundaciones con anticipación. Con el típico período de espera de 30 días, una póliza contra inundaciones contratada antes de finales de abril entra en vigor cuando comienza la temporada el 1 de junio.
Llama a tu agente antes de junio. Revise el límite de cobertura de su vivienda, su deducible por huracán y su cobertura de leyes y ordenanzas. Aumentar cualquiera de estos límites es el tipo de cambio que una suspensión impide.
Actualiza tu información con tu aseguradora. Una vez finalizado el trabajo, entregue a su agente los detalles del permiso y la aprobación del producto y pregunte cómo afecta la actualización a su póliza. Para conocer el cronograma del proyecto en sí, consulte Los mejores meses para instalar ventanas resistentes a impactos en el sur de Florida..
Preguntas frecuentes sobre la moratoria de contratación de seguros
¿Puedo comprar un seguro de vivienda durante una alerta de huracán en Florida?
No con Citizens. Su normativa prohíbe contratar nuevas pólizas una vez que se emite una alerta o aviso de tormenta tropical o huracán en cualquier parte de Florida. Otras aseguradoras tienen sus propias normas, así que consulte con su agente.
¿Una moratoria vinculante anula mi póliza actual?
No. La norma de Citizens impide la contratación de nuevas pólizas y los aumentos de cobertura; no anula su póliza por sí sola. La ley de Florida también extiende la vigencia de una cancelación o no renovación que entraría en vigor durante un huracán hasta que este termine, a menos que exista una cobertura de reemplazo vigente.
¿La moratoria solo se aplica hacia donde se dirige la tormenta?
En Citizens, no. Su norma se activa con una alerta o aviso en cualquier parte de Florida, y sus alertas indican que la vinculación de pólizas está suspendida en todo el estado. Otras aseguradoras pueden establecer un área más restringida, así que consulte el aviso de su propia aseguradora.
¿Puedo contratar un seguro contra inundaciones cuando se avecina un huracán?
Según FEMA, una nueva póliza de seguro contra inundaciones del NFIP suele tardar 30 días en entrar en vigor, por lo que no cubriría esa tormenta. Las excepciones son la cobertura exigida por un prestamista respaldado por el gobierno y la cobertura relacionada con un cambio en el mapa de inundaciones de la comunidad. Contrate un seguro contra inundaciones antes de la temporada.
¿Necesita una aseguradora la aprobación del estado para dejar de emitir pólizas antes de una tormenta?
No. La Sección 624.4301 establece que las aseguradoras no necesitan la aprobación de la OIR para suspender temporalmente la emisión de nuevas pólizas residenciales. Deben notificar a la OIR previamente, excepto en el caso de breves pausas por huracanes o emergencias locales que finalicen dentro de las 72 horas posteriores a la normalización de las condiciones.
Contrata tu cobertura y protege tus aberturas antes del reloj.
Una moratoria vinculante es inevitable, solo se puede planificar en función de ella. Contrate su póliza, su cobertura contra inundaciones y su renovación antes de junio, y proteja sus ventanas y puertas mientras aún haya tiempo para construirlas e instalarlas.
Comparar financiación para una mejora de impacto antes de la renovación. Los propietarios que cumplan con los requisitos pueden acceder a financiamiento a través de proveedores externos independientes. Los términos, la elegibilidad y la disponibilidad dependen del programa y la ubicación.
USA Home Improvement cuenta con la licencia CGC1526707, está asegurada y ha prestado servicios a propietarios de viviendas en Florida durante más de 15 años. Vendemos exclusivamente ventanas ES y nuestro equipo de instalación cuenta con la certificación directa del fabricante. Ver Cómo funcionan las ventanas resistentes a impactos en las casas del sur de Florida, desde estilos hasta normas del condado.
Obtenga un presupuesto gratuito o llame al (877) 554-6373.